
Cómo justificar el presupuesto de marketing de influencers ante tu CFO (plantilla)
Justifica tu presupuesto de marketing de influencers en una página: gasto, ingresos atribuidos, MER, recuperación, holdout y riesgos, con un ejemplo en euros.
Para justificar el presupuesto de marketing de influencers ante tu CFO, enséñale lo que ha devuelto el dinero en el idioma que ya usa finanzas: coste total, ingresos netos de devoluciones y sin IVA, margen, periodo de recuperación y riesgo. Todo en una página. Presenta los ingresos atribuidos como un rango, no como un único ROAS, y añade un resultado que no dependa de la atribución, como un test de holdout o la evolución de tu ratio de eficiencia de marketing.
El cuarto trimestre es cuando muchas marcas cierran el presupuesto del año siguiente. La partida de creadores suele ser una de las que finanzas cuestiona con más dureza, porque la prueba llega en un formato del que no se fía: capturas de pantalla, cifras de alcance y un ROAS enorme sacado de un informe de códigos de descuento. Esta guía te da una plantilla de una página, explica cada bloque y lo que te va a preguntar tu CFO sobre él, y la rellena con un ejemplo en euros. Todas las cifras del ejemplo son ilustrativas.
¿Qué debe incluir la página de presupuesto de creadores?
La página de presupuesto de creadores tiene ocho bloques, en este orden: la petición, el gasto, los ingresos atribuidos, el ROAS frente al umbral de rentabilidad, el MER, la recuperación, el holdout y el contenido, y los riesgos con una regla de corte. El orden importa. Primero va la decisión y después la prueba, para que tu CFO lea el tercio superior y sepa qué le pides.
| Bloque | Qué incluye | La pregunta del CFO que responde |
|---|---|---|
| 1. La petición | Importe, periodo, reparto y cómo se libera | ¿Qué me estás pidiendo que apruebe exactamente? |
| 2. Gasto total | Tarifas, comisión pagada, producto y envíos, horas internas y herramientas | ¿Cuánto costó de verdad el último presupuesto? |
| 3. Ingresos atribuidos | Ingresos ligados a creadores, netos de devoluciones y sin IVA, por nivel de confianza y por tamaño de creador | ¿Cuántos ingresos puedes rastrear y con qué seguridad? |
| 4. ROAS frente al equilibrio | ROAS de cada vista del rango junto a 1 ÷ margen bruto | ¿Ganamos dinero o solo facturamos? |
| 5. MER | Ingresos totales ÷ gasto total de marketing, antes y después, y el retorno marginal | ¿Es más eficiente el negocio en su conjunto? |
| 6. Recuperación | Meses hasta que el margen bruto acumulado cubre el gasto acumulado | ¿Cuándo recupero el dinero? |
| 7. Holdout y contenido | Resultado incremental si hiciste un test; contenido con licencia que puedes reutilizar | ¿Esas ventas se habrían producido igualmente? ¿Qué más conseguimos? |
| 8. Riesgos y regla de corte | Lo que podría falsear las cifras y la métrica que frena el gasto | ¿Qué pasa si deja de funcionar? |
Deja fuera las cifras que finanzas descarta a primera vista: total de seguidores, impresiones presentadas como valor, tasa de engagement y estimaciones de valor de medios. Pueden ir en un anexo, marcadas como estimaciones. Si necesitas decidir qué métrica corresponde a cada objetivo de campaña, nuestra guía de KPI de influencers para cada objetivo de campaña las ordena.
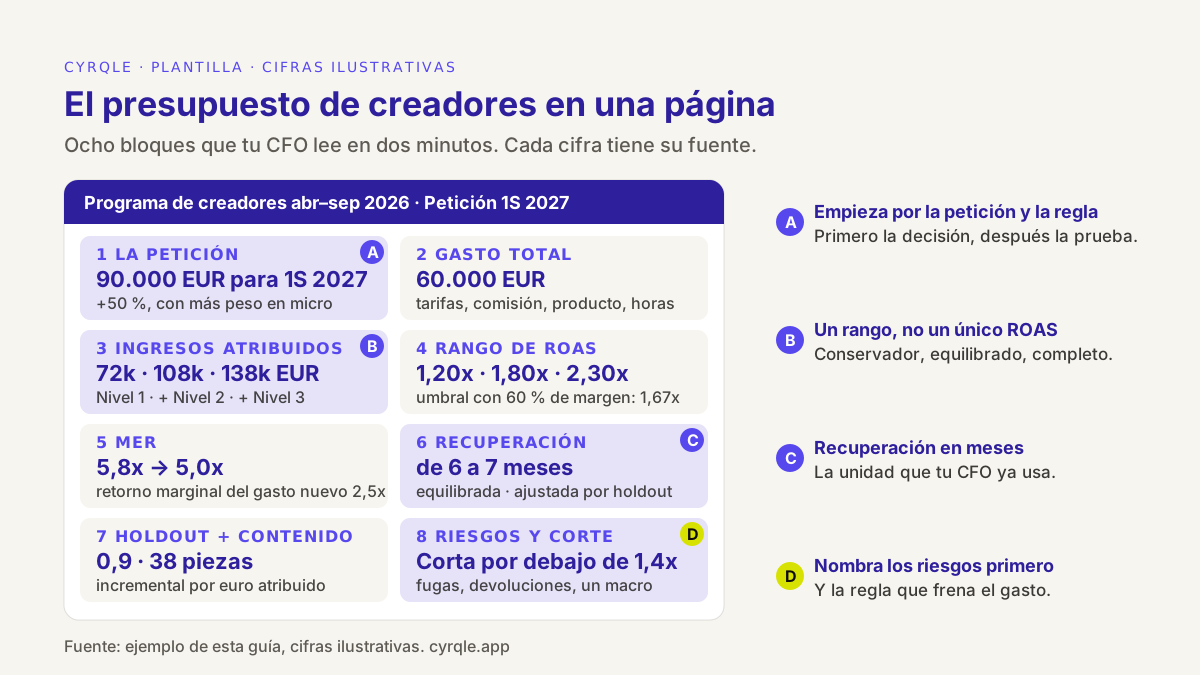
La plantilla de una página
Cópiala en un documento o en una sola pestaña de hoja de cálculo. Sustituye todos los corchetes. Si no puedes rellenar una línea, escribe "no medido" en vez de borrarla: un hueco visible es más creíble que uno escondido.
PROGRAMA DE CREADORES: [periodo medido]  |  PETICIÓN: [periodo solicitado]

1. LA PETICIÓN
   Importe: [ ] EUR para [periodo], liberado en [n] tramos
   Regla de liberación: tramo 2 solo si [métrica] >= [valor] a [fecha]
   Reparto: [% por tamaño de creador o mercado]

2. GASTO TOTAL (sin IVA)
   Tarifas de creadores [ ] EUR | Comisión pagada [ ] EUR | Producto y envíos [ ] EUR
   Horas internas y herramientas [ ] EUR  | TOTAL [ ] EUR

3. INGRESOS ATRIBUIDOS (netos de devoluciones, sin IVA, ventana de [n] días)
   Conservador (solo código promocional): [ ] EUR
   Equilibrado (+ ventas en la misma sesión que el clic): [ ] EUR
   Completo (+ compradores que vuelven dentro de la ventana): [ ] EUR
   Por tamaño de creador: ver tabla

4. ROAS FRENTE AL EQUILIBRIO
   ROAS: [ ]x / [ ]x / [ ]x  |  Margen bruto [ ] %  ->  ROAS de equilibrio [ ]x
   Contribución después del gasto: [ ] / [ ] / [ ] EUR

5. MER
   Mismo periodo del año anterior: [ ]x  |  Este periodo: [ ]x
   Retorno marginal del gasto añadido: [ ]x

6. RECUPERACIÓN
   Vista equilibrada: mes [ ]  |  Ajustada por holdout: mes [ ]  |  Conservadora: [ ]

7. HOLDOUT Y CONTENIDO
   Holdout: [diseño, fechas], incremental [ ] EUR (rango aproximado [ ] a [ ])
   Euros incrementales por euro atribuido: [ ]
   Contenido con licencia para reutilizar: [n] piezas, coste evitado est. [ ] EUR (fuera del ROI)

8. RIESGOS Y REGLA DE CORTE
   [de 3 a 5 riesgos, una línea cada uno]
   Regla de corte: pausar nuevas contrataciones si [métrica] < [valor] durante [periodo]
Ejemplo: una marca de cosmética en España, de abril a septiembre de 2026
Una marca española D2C de cuidado de la piel mantuvo un programa de creadores continuo de abril a septiembre de 2026, con 37 creadores en Instagram y TikTok. En octubre pide presupuesto para el primer semestre de 2027. Todas las cifras de este ejemplo son ilustrativas.
Bloque 2: gasto total
Empieza por el coste, porque es la cifra que tu CFO puede cuadrar con la contabilidad. Incluye todo lo que consumió el programa, no solo las tarifas de los creadores. Nuestro desglose del coste real de una colaboración con un creador recoge las partidas que los equipos suelen olvidar.
| Partida | EUR, sin IVA |
|---|---|
| Tarifas de creadores | 38.000 |
| Comisión pagada (10 % de los ingresos con código promocional) | 7.200 |
| Producto y envíos | 5.800 |
| Horas internas y herramientas (parte de una persona de marketing, software) | 9.000 |
| Total | 60.000 |
Bloque 3: ingresos atribuidos como rango
Agrupa cada pedido atribuido según lo sólido que sea su vínculo con un creador, y cuenta cada pedido una sola vez, en su nivel más fuerte. El método está en nuestra guía para medir el ROI de influencers más allá del código de descuento. Los ingresos son netos de devoluciones y sin IVA, con una ventana de 30 días.
| Vista | Qué cuenta | Ingresos atribuidos | ROAS | Margen bruto (60 %) | Contribución tras el gasto | ROI |
|---|---|---|---|---|---|---|
| Conservadora | Solo pedidos con código promocional | 72.000 EUR | 1,20x | 43.200 EUR | −16.800 EUR | −28 % |
| Equilibrada | + pedidos en la misma sesión que el clic en el enlace del creador | 108.000 EUR | 1,80x | 64.800 EUR | +4.800 EUR | +8 % |
| Completa | + compradores que hicieron clic antes y volvieron en 30 días | 138.000 EUR | 2,30x | 82.800 EUR | +22.800 EUR | +38 % |
Abre con la vista equilibrada y pon el rango al lado. Un CFO que ve las tres filas se fía de la del medio. Un CFO que solo ve "2,30x" la va a rebajar igualmente, y casi siempre más de lo que la rebajarías tú. Si los códigos se filtraron a webs de cupones, dilo: nuestra comparativa de códigos de descuento, enlaces de seguimiento y píxel explica qué cuenta de más y de menos cada método.
Bloque 3, continuación: ingresos por tamaño de creador
El segundo corte es por tamaño de creador, porque es ahí donde se moverá el dinero del año que viene. Aquí el gasto es solo el directo (tarifas, comisión y producto), así que los ROAS salen más altos que el del programa.
| Nivel de creador (seguidores) | Creadores | Gasto directo | Ingresos atribuidos, equilibrada | ROAS sobre gasto directo |
|---|---|---|---|---|
| Nano (menos de 10k) | 14 | 8.000 EUR | 16.000 EUR | 2,00x |
| Micro (de 10k a 100k) | 18 | 22.000 EUR | 52.000 EUR | 2,36x |
| Medio (de 100k a 500k) | 4 | 13.000 EUR | 27.000 EUR | 2,08x |
| Macro (más de 500k) | 1 | 8.000 EUR | 13.000 EUR | 1,63x |
| Total | 37 | 51.000 EUR | 108.000 EUR | 2,12x |
Los microcreadores devolvieron más por euro. El único macro devolvió menos y concentra el 16 % del gasto directo en una sola persona, lo que además es un riesgo de concentración. Las dos cosas dan forma a la petición.
Bloque 4: ROAS frente al umbral de rentabilidad
El ROAS de equilibrio es 1 dividido entre el margen bruto. Con un margen bruto del 60 %, el ROAS de equilibrio es 1 ÷ 0,60 = 1,67x. Cualquier vista del rango por encima de 1,67x ganó dinero en el primer pedido; cualquiera por debajo, no. En este ejemplo la vista equilibrada (1,80x) supera el umbral, la completa lo supera con holgura y la conservadora (1,20x) no llega. Escribe esa frase en la página. Responde a "¿ganamos dinero o solo facturamos?" antes de que te lo pregunten.
Bloque 5: contribución al MER
El ratio de eficiencia de marketing (MER) son los ingresos totales de la tienda divididos entre el gasto total de marketing. No depende de la atribución, y por eso gusta a finanzas. No te dice qué creador funcionó, así que va junto al rango de atribución, no en su lugar.
| Periodo | Ingresos de la tienda, sin IVA | Gasto total de marketing | MER |
|---|---|---|---|
| Abril a septiembre de 2025 (sin programa de creadores) | 1.050.000 EUR | 180.000 EUR | 5,83x |
| Abril a septiembre de 2026 (con programa de creadores) | 1.200.000 EUR | 240.000 EUR | 5,00x |
| Variación | +150.000 EUR | +60.000 EUR | Retorno marginal 2,50x |
El MER bajó, y conviene que lo expliques antes de que tu CFO lo señale. Cuando añades un canal con un retorno inferior a tu media combinada, el MER combinado siempre baja. La pregunta es el retorno marginal: los ingresos extra divididos entre el gasto extra. Aquí son 150.000 EUR ÷ 60.000 EUR = 2,50x, por encima del umbral de 1,67x. La comparación supone que el gasto del resto de canales no cambió; si cambió, resta primero esa variación. Parte de los 150.000 EUR es crecimiento orgánico, por eso el retorno marginal es un techo y el holdout de más abajo importa.
Bloque 6: recuperación
La recuperación es el número de meses hasta que el margen bruto acumulado de los ingresos atribuidos cubre el gasto total acumulado. Los CFO piensan en periodos de recuperación, así que dale uno.
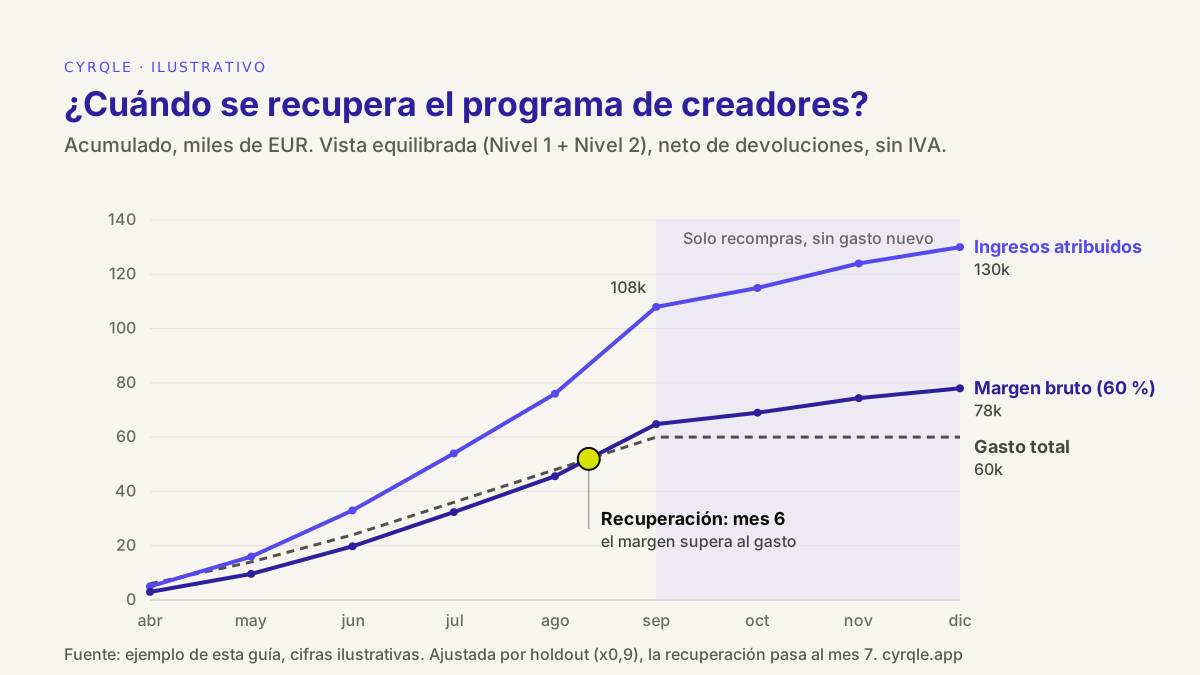
En la vista equilibrada, el margen bruto acumulado supera al gasto acumulado en el mes 6 (septiembre). De octubre a diciembre, las recompras de clientes que llegaron por primera vez a través de creadores suman 22.000 EUR de ingresos sin gasto nuevo en creadores, así que el margen cierra el año en 78.000 EUR frente a 60.000 EUR de gasto. Marca esas recompras como ingresos de cohorte, separados de la cifra atribuida a 30 días.
Da también las otras vistas. Ajustada por el factor del holdout (0,9), la recuperación pasa al mes 7. En la vista conservadora, el margen acumulado llega a 52.000 EUR en diciembre y el programa todavía no se ha recuperado. Enseñar el caso lento es lo que hace creíble el rápido.
Bloque 7: resultado del holdout y reutilización de contenido
Un test de holdout responde a la pregunta que la atribución no puede responder: ¿estas ventas se habrían producido igualmente? En junio la marca hizo un holdout geográfico de cuatro semanas. Los creadores publicaron con códigos locales en un grupo de provincias de test, y un grupo equivalente de provincias de control no tuvo actividad de creadores. El método está en nuestro paso a paso de un test de holdout con creadores sin equipo de datos.
- Gasto en creadores en las provincias de test: 8.000 EUR.
- Ingresos atribuidos en las provincias de test, vista equilibrada: 15.000 EUR.
- Ingresos incrementales según la comparación con el holdout: 13.500 EUR, con un rango aproximado de 5.000 a 22.000 EUR.
- Euros incrementales por euro atribuido: 13.500 ÷ 15.000 = 0,9.
Presenta el factor y su rango con honestidad. Un solo test de cuatro semanas con un rango tan amplio es un indicio, no una prueba. Indica que la mayor parte de los ingresos de la vista equilibrada probablemente los causaron los creadores, y que la vista conservadora se queda corta. No justifica usar la vista completa. Comprométete a repetir el test en el siguiente periodo.
La reutilización de contenido va en una línea aparte. La marca tiene licencias firmadas para 38 piezas de creadores autorizadas para sus canales propios y para anuncios de pago. Con un coste estimado de 150 EUR por pieza si se produjera internamente, son unos 5.700 EUR de producción evitada. Déjalo fuera del ROI y márcalo como estimación: es valor real, pero no son ingresos.
Bloque 8: riesgos y regla de corte
Nombra los riesgos antes de que lo haga tu CFO. Con cinco basta.
- Fuga de códigos. Los códigos promocionales que acaban en webs de cupones inflan la vista conservadora. Mitigación: códigos únicos por creador, límites de uso y una revisión mensual de los usos de código sin clic previo en el enlace.
- Devoluciones. Los ingresos son netos de las devoluciones liquidadas hasta ahora. Una ola tardía de devoluciones rebaja todas las vistas.
- Solapamiento con otros canales. La vista completa puede atribuirse ventas que también tocaron el email o la búsqueda de pago. Por eso la petición se basa en la vista equilibrada.
- Concentración. Un único macro se llevó el 16 % del gasto directo. El año que viene ningún creador pasa del 10 %.
- Un solo holdout. El factor 0,9 sale de un único test de cuatro semanas. Se repetirá en el primer trimestre.
Si tus creadores publican en España, el cumplimiento normativo también entra en la lista: las etiquetas de publicidad y las condiciones del contrato suponen un riesgo legal para la marca. Nuestra checklist legal de marketing de influencers en España explica qué conviene registrar.
Bloque 1: la petición, escrita al final y colocada al principio
Redacta la petición después de la prueba y luego súbela al principio de la página.
- Importe: 90.000 EUR en total para enero a junio de 2027, un 50 % más.
- Reparto: los microcreadores pasan del 43 % a cerca del 55 % del gasto directo; ningún creador por encima del 10 %.
- Hipótesis de planificación: ROAS equilibrado de 1,75x, algo por debajo del 1,80x de este año para prever rendimientos decrecientes, compensado en parte al pasar presupuesto de macro a micro. Con un margen del 60 % son unos 157.500 EUR de ingresos atribuidos y 4.500 EUR de contribución en primeros pedidos, antes de recompras.
- Liberación: 45.000 EUR en el primer trimestre. Los otros 45.000 EUR solo se liberan si el ROAS equilibrado del primer trimestre sobre el gasto total es de al menos 1,6x después de devoluciones.
- Por qué las líneas quedan bajo el equilibrio: la línea de liberación de 1,6x y la de corte de 1,4x están por debajo del equilibrio de 1,67x en el primer pedido a propósito, porque las recompras suman margen después. Un CFO más exigente puede preferir líneas en 1,67x o más; fíjalas donde finanzas se sienta cómoda.
- Regla de corte: pausar nuevas contrataciones si el ROAS equilibrado baja de 1,4x dos meses seguidos, o si la repetición del holdout en el primer trimestre da un factor incremental inferior a 0,6.
Una petición por tramos con regla de corte traslada el riesgo del CFO a una norma que habéis pactado de antemano. Muchas veces es la diferencia entre "vuelve en el segundo trimestre" y un sí.
¿Qué te va a preguntar tu CFO y qué debes responder?
Prepara respuestas cortas a las cinco preguntas que finanzas hace con más frecuencia sobre el presupuesto de creadores, con la fuente de cada cifra. La tabla las recoge.
| Qué responder | De dónde sale la cifra | |
|---|---|---|
| ¿El ROAS es real o solo rastreado? | Enseña el rango y el factor del holdout; basa la petición en la vista equilibrada | Atribución por nivel de confianza; tu hoja de cálculo del holdout |
| ¿Por qué ha bajado el MER? | Un canal nuevo por debajo de la media combinada baja el MER; el retorno marginal supera el umbral de rentabilidad | Ingresos de la tienda y gasto total de marketing, de finanzas |
| ¿Cuándo recuperamos el dinero? | El mes de recuperación en la vista equilibrada y en la ajustada por holdout, y el caso lento | Margen acumulado frente a gasto acumulado por mes |
| ¿Y si deja de funcionar? | La regla de tramos y la regla de corte | ROAS equilibrado mensual después de devoluciones |
| ¿Por qué no meterlo en paid social? | Compara el retorno marginal y el coste efectivo por mil visualizaciones con paid social, más el contenido reutilizable | Informes de la cuenta publicitaria; visualizaciones del seguimiento de la campaña |
Si reportas a clientes y no a tu propio CFO, los mismos bloques encajan en una presentación de agencia. Nuestra plantilla de informe para clientes de agencia usa el mismo rango y añade páginas por creador.
Cómo te ayuda cyrqle
cyrqle genera las cifras de atribución, gasto y contenido de los bloques 2, 3 y 7. Los cálculos de MER, recuperación y holdout son tuyos: cyrqle no calcula la incrementalidad, no ejecuta tests de holdout y no modela el MER ni la recuperación. Esos los haces en una hoja de cálculo con los datos de tu tienda y de finanzas.
- Ingresos atribuidos por nivel de confianza. En Atribución, cada creador tiene un código promocional y un enlace de seguimiento. Una etiqueta de menos de 2KB en tu tienda, un píxel personalizado para el checkout de Shopify y webhooks de pedidos firmados de Shopify, WooCommerce y Magento vinculan los pedidos con los creadores. Cada venta recibe un nivel: Nivel 1 — código promocional, Nivel 2 — misma sesión y Nivel 3 — con cookie posterior (ventana de 30 días), contada una vez en su nivel más fuerte y con ingresos netos de devoluciones. La pestaña de atribución muestra ventas, ingresos y clics por nivel, los mejores creadores y los mercados.
- El rango en un solo control. El informe de campaña tiene un ajuste de Confianza de atribución: Conservador (Nivel 1), Equilibrado (añade el Nivel 2) y Completo (añade el Nivel 3). Son las tres filas del bloque 3.
- Exportaciones para tu hoja de cálculo. Informes exporta el resumen de rendimiento de marca y el informe de campaña en PDF o CSV. Consulta el ROAS y los ingresos por nivel en la pestaña de atribución de la campaña, y usa las exportaciones para las líneas de gasto y pagos, de modo que lleguen al modelo de finanzas sin teclearlas de nuevo.
- Gasto y licencias. Cada pago tiene su reparto y su justificante, y la comisión que se debe por ventas se calcula y se muestra (pagarla es un paso aparte). La página de acuerdos recoge cada licencia de derechos de contenido con su estado: es tu recuento de piezas reutilizables para el bloque 7.
Para ver los niveles y los informes en una categoría parecida a la tuya antes de que cierre la temporada de presupuestos, reserva una demo de 30 minutos.
Preguntas frecuentes
¿Cómo justifico el presupuesto de influencers si no tengo datos de ventas?
Haz una prueba corta y medida antes de pedir el presupuesto completo. Da a cada creador un código promocional y un enlace de seguimiento, mantenla de cuatro a seis semanas y lleva a tu CFO el rango atribuido y la recuperación. Si el objetivo es solo notoriedad, compara el coste efectivo por mil visualizaciones con tu referencia de paid social en lugar de prometer ingresos.
¿Qué ROAS espera un CFO del marketing de influencers?
No hay una cifra estándar. La línea útil es tu propio ROAS de equilibrio, que es 1 dividido entre tu margen bruto: 1,67x con un margen del 60 %, 2,5x con un 40 %. Un programa por encima del equilibrio en la vista equilibrada gana dinero en el primer pedido; las recompras y el contenido reutilizable van aparte.
¿Uso la cifra de atribución conservadora o la completa?
Usa la vista equilibrada como titular y enseña las otras dos al lado. La conservadora deja fuera a los compradores que llegan por enlace, y la completa puede atribuirse ventas que causaron otros canales. Si tienes un resultado de holdout, úsalo para decir qué extremo del rango se acerca más a la realidad.
¿Cuánto debería tardar en recuperarse la inversión en creadores?
Compáralo con la recuperación que tu CFO acepta para otros canales de captación, que suele depender de tu posición de caja y del valor de vida del cliente. Da la recuperación en la vista equilibrada, en la ajustada por holdout y en la conservadora, para que finanzas vea tanto el caso lento como el rápido.
¿Necesito un test de holdout para que me aprueben el presupuesto?
No, pero ayuda más que cualquier otra cifra. Si no lo tienes, enseña el rango de atribución y el MER marginal, y comprométete a hacer un holdout geográfico en el siguiente periodo. Una promesa de test con fecha responde mejor a "¿se habría vendido igualmente?" que un ROAS alto.
Fuentes
- Jon Vaver y Jim Koehler, Measuring Ad Effectiveness Using Geo Experiments, Google, 2011: https://research.google/pubs/measuring-ad-effectiveness-using-geo-experiments/
- GeoLift, paquete de código abierto para experimentos geográficos (Meta, facebookincubator): https://github.com/facebookincubator/GeoLift
Todas las cifras del ejemplo son ilustrativas y no describen una marca real. Esta guía no es asesoramiento financiero ni contable.
Material relacionado.
Plantilla para comparar plataformas de influencers: scorecard ponderado para marcas y agencias, con definiciones de nota, pruebas de la demo y TCO para renovar.
Plantilla de brief para campaña con influencers en nueve apartados, con un ejemplo de Black Friday 2026: objetivo, entregables, etiqueta, derechos y pago.
Plantilla de propuesta de campaña de influencers para agencias: ocho secciones del objetivo a los honorarios, shortlist con estimaciones y ejemplo para el Q4.