
Calculadora del coste de una colaboración con influencers: tarifa, comisión, IRPF, IVA y comisiones
Calculadora del coste de una colaboración con un influencer en España: tarifa, comisión, producto, retención de IRPF, IVA y comisiones de pago y agencia.
El coste de una colaboración con un influencer no es la tarifa de la oferta. Es la tarifa, más la comisión sobre las ventas que genera el creador, más el producto que envías, más las comisiones de pago, de plataforma y de agencia. Hay dos líneas más que mueven dinero sin añadir coste si las gestionas bien: la retención de IRPF, que pagas a Hacienda en lugar de al creador, y el IVA, que recuperas si tu empresa lo deduce entero.
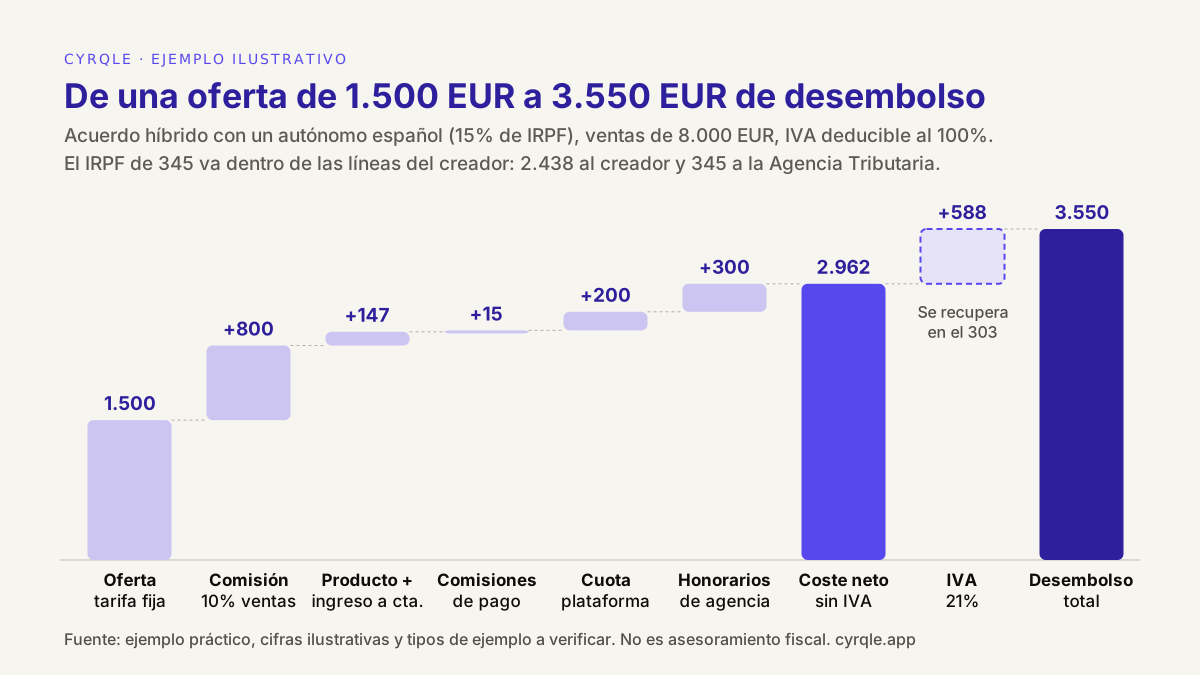
Imagina una marca de cosmética en Valencia que ofrece a una microcreadora de Madrid 1.500 EUR por un reel y tres stories, más un 10% de las ventas que genere su código. Marketing presupuesta 1.500 EUR. Después, el equipo financiero ve salir 3.550 EUR del banco y el controller pregunta qué ha pasado. No ha pasado nada raro. El presupuesto solo contaba una línea de nueve.
Este artículo es una calculadora en formato texto. Recorre un acuerdo desde la oferta hasta el último pago, línea a línea, separa el coste real de la tesorería y compara un acuerdo fijo, uno a comisión y uno híbrido. Cada tipo que aparece es un ejemplo que debes verificar: los tipos fiscales son los vigentes cuando revisamos las fuentes del final, y las comisiones de terceros son ilustrativas. No es asesoramiento fiscal: tu gestor o asesor fiscal debe confirmar el tratamiento para tu empresa.
¿Qué líneas tiene el coste de una colaboración con un creador?
Una colaboración con un creador en España tiene hasta nueve líneas. Siete son costes económicos (los dos primeros siempre, el producto y su ingreso a cuenta cuando envías stock, los tres últimos según cómo gestiones el programa) y dos son impuestos que pasan por tu cuenta. Clasifícalas antes de sumarlas, porque solo algunas van al presupuesto.
| Línea | Qué es | ¿Coste real o tesorería? |
|---|---|---|
| Tarifa fija | La tarifa pactada por los entregables, sin impuestos | Coste |
| Comisión | Un porcentaje de las ventas atribuidas, que pagas cuando las ventas se consolidan | Coste |
| Producto | Lo que te cuesta el producto que envías (no su PVP) | Coste |
| Ingreso a cuenta sobre el producto | Retención sobre el valor de mercado del producto entregado a un creador profesional | Coste, salvo que el contrato lo repercuta al creador |
| Comisiones de pago | Lo que cobra el banco o el proveedor de pagos por cada transferencia | Coste |
| Cuota de plataforma | La parte del software que corresponde a la colaboración, o un porcentaje sobre los pagos | Coste |
| Honorarios de agencia | Lo que cobra la agencia por gestionar al creador, si trabajas con una | Coste |
| Retención de IRPF | El 15% (o 7%) que retienes de la factura de un profesional español y pagas a Hacienda | Tesorería: forma parte de la tarifa, no se suma |
| IVA | 21% en facturas españolas, o autoliquidado por inversión del sujeto pasivo | Tesorería si es deducible; coste en parte si no lo es |
Tipos revisados en los textos consolidados del BOE que enlazamos en Fuentes. Las líneas de comisiones no tienen un tipo fijo: dependen de tus proveedores.
Antes de empezar, necesitas dos datos que salen de otro trabajo. La tarifa depende del creador, el formato y el mercado; nuestra guía de cuánto cobran los influencers en España en 2026 explica cómo fijarla. El tratamiento fiscal depende de quién te factura; cómo pagar a un influencer en España repasa las reglas de IRPF e IVA escenario por escenario. Aquí usamos el caso más habitual: una autónoma española dada de alta en una actividad profesional, que factura con un 21% de IVA y a la que retienes un 15% de IRPF.
El ejemplo práctico: un acuerdo híbrido, de la oferta al desembolso
El acuerdo: una microcreadora, autónoma en una actividad profesional, publica un reel y tres stories para el lanzamiento de una crema. La marca paga una tarifa fija más un reparto de ingresos sobre las ventas que generan su código y su enlace, y le envía dos productos para que aparezcan en el contenido. La marca es una sociedad española que deduce el IVA al 100%. Todas las cifras son ilustrativas.
Paso 1: la tarifa y la comisión
| Línea | Base (tipos de ejemplo) | Importe |
|---|---|---|
| Tarifa fija | Pactada en el brief | 1.500 EUR |
| Ventas atribuidas | Sin IVA y descontadas las devoluciones, tras el plazo de devolución | 8.000 EUR |
| Comisión | 10% de las ventas atribuidas | 800 EUR |
| Base imponible del creador | Tarifa + comisión | 2.300 EUR |
Deja escrita en el contrato la base de la comisión: ventas sin IVA, descontadas las devoluciones, dentro de una ventana de atribución concreta. Un "10% de las ventas" sin base abre una discusión de 168 EUR si la creadora calcula el 10% sobre las ventas con IVA. Cómo cuentas esas ventas también importa; nuestra comparativa entre código de descuento, enlace de seguimiento y pixel explica qué capta y qué pierde cada método.
Paso 2: el producto y su ingreso a cuenta
La marca envía dos productos con un PVP de 180 EUR y un coste de 120 EUR. Para una creadora profesional, el producto entregado a cambio de contenido es una retribución en especie, y quien paga debe hacer un ingreso a cuenta sobre su valor de mercado (artículo 104 del Reglamento del IRPF). Al 15%, son 27 EUR que pagas a la Agencia Tributaria.
| Línea | Base | Importe |
|---|---|---|
| Coste del producto | Dos unidades a precio de coste | 120 EUR |
| Ingreso a cuenta | 15% de 180 EUR de valor de mercado | 27 EUR |
| Línea de producto | 147 EUR |
Los 27 EUR son coste salvo que el contrato diga que los asume la creadora. El intercambio también puede llevar IVA por ambas partes; lo dejamos fuera de las cifras porque depende del caso, así que pregunta a tu gestor cómo documentarlo.
Paso 3: las comisiones alrededor del pago
| Línea | Base (ilustrativa) | Importe |
|---|---|---|
| Comisiones de pago | Dos pagos: tarifa a la entrega, comisión tras el plazo de devolución | 15 EUR |
| Cuota de plataforma | Parte del coste del software asignada a esta colaboración | 200 EUR |
| Honorarios de agencia | Lo que cobra la agencia por esta creadora | 300 EUR |
| Comisiones | 515 EUR |
Las comisiones de pago dependen del proveedor y de quién las asume. Como referencia pública, la página de precios de Stripe Connect para España indica 0,25% + 0,10 EUR por pago y 2 EUR por cuenta activa al mes cuando la plataforma fija sus propios precios. Una plataforma puede repercutirlas, absorberlas o añadir margen, así que pregunta. Nuestro análisis de los precios de las plataformas de influencers y sus costes ocultos detalla los porcentajes sobre pagos y las comisiones repercutidas.
Paso 4: del coste neto al desembolso
Suma las líneas de coste: 2.300 + 147 + 515 = 2.962 EUR de coste neto. Esa es la cifra para el presupuesto y para el ROAS.
Ahora, los impuestos que pasan por tu cuenta. La factura de la creadora añade un 21% de IVA sobre 2.300 EUR (483 EUR). Las facturas de la plataforma y la agencia, si son españolas, añaden un 21% sobre 500 EUR (105 EUR). IVA total: 588 EUR. Desembolso: 3.550 EUR.
El IRPF no añade ninguna línea: reparte una. De los 2.300 EUR que gana la creadora, retienes un 15% (345 EUR) y lo pagas a la Agencia Tributaria en tu modelo 111. El resto va a la creadora.
¿Adónde va cada euro, y cuándo?
La tabla sigue los 3.550 EUR hasta cada destinatario. Es la vista que necesita tu equipo financiero para programar las transferencias.
| Destinatario | Cálculo | Importe | Cuándo |
|---|---|---|---|
| Creadora, pago 1 | 1.500 + 315 IVA - 225 IRPF | 1.590 EUR | A la entrega |
| Creadora, pago 2 | 800 + 168 IVA - 120 IRPF | 848 EUR | Tras el plazo de devolución |
| Agencia Tributaria (modelo 111) | 345 IRPF + 27 ingreso a cuenta | 372 EUR | Declaración trimestral siguiente |
| Plataforma | 200 + 42 IVA | 242 EUR | Según su factura |
| Agencia | 300 + 63 IVA | 363 EUR | Según su factura |
| Proveedor de pagos | Comisiones por pago | 15 EUR | Con cada pago |
| Producto | Existencias a coste | 120 EUR | Al enviarlo |
| Desembolso total | 3.550 EUR | ||
| IVA recuperado (modelo 303) | -588 EUR | Declaración trimestral | |
| Coste neto | 2.962 EUR |
Hay dos detalles de calendario que importan. La retención es una deuda tuya como pagador, no de la creadora: si transfieres 2.783 EUR (tarifa más IVA, sin retener) y te olvidas del modelo 111, Hacienda puede reclamarte igualmente los 345 EUR, y lo que era tesorería pasa a ser coste. Y el IVA se recupera con retraso: lo pagas al abonar las facturas y lo compensas en el siguiente modelo 303 trimestral. Las grandes empresas lo presentan cada mes.
Las facturas que hay detrás de cada línea necesitan los datos correctos, o el IVA no será deducible. Revisa la factura de la creadora con la lista de comprobación de facturas de influencers antes de liberar el pago 1.
¿Cuándo es el IVA un coste real?
El IVA es un coste real cuando tu empresa no puede deducirlo entero. Una empresa cuyas ventas están todas sujetas a IVA, como la mayoría de retailers y marcas de consumo, deduce el IVA de las facturas del creador, la plataforma y la agencia en su modelo 303, así que solo le cuesta el desfase de tesorería. Una empresa con actividades exentas, como bancos, aseguradoras, sanidad privada o centros educativos (exenciones del artículo 20 de la Ley 37/1992), solo deduce una parte, fijada por la regla de prorrata de los artículos 102 a 106.
| Situación de la marca frente al IVA | IVA recuperado | Coste neto del ejemplo |
|---|---|---|
| Deducible al 100% (la mayoría de retail y consumo) | 588 EUR | 2.962 EUR |
| Deducible en parte, prorrata del 40% (tipo de ejemplo) | 235,20 EUR | 3.314,80 EUR |
| Sin derecho a deducción (actividad exenta) | 0 EUR | 3.550 EUR |
Si tu empresa aplica prorrata, presupuesta como coste el IVA que no recuperas. Tu equipo financiero conoce el porcentaje de prorrata del año.
Los creadores y proveedores establecidos fuera de España no repercuten IVA español. Lo autoliquidas por inversión del sujeto pasivo y, si es deducible al 100%, lo deduces en la misma declaración: el desembolso baja en el importe del IVA y el coste neto no cambia. Con creadores no residentes también cambia la retención: el impuesto sobre la renta de no residentes es del 19% por defecto (UE y EEE) o del 24% (resto), salvo que un convenio y un certificado de residencia fiscal lo eliminen. Nuestra guía para pagar a creadores de la UE, el Reino Unido y Latinoamérica resuelve esos casos.
Fijo, comisión o híbrido: ¿qué acuerdo sale más barato?
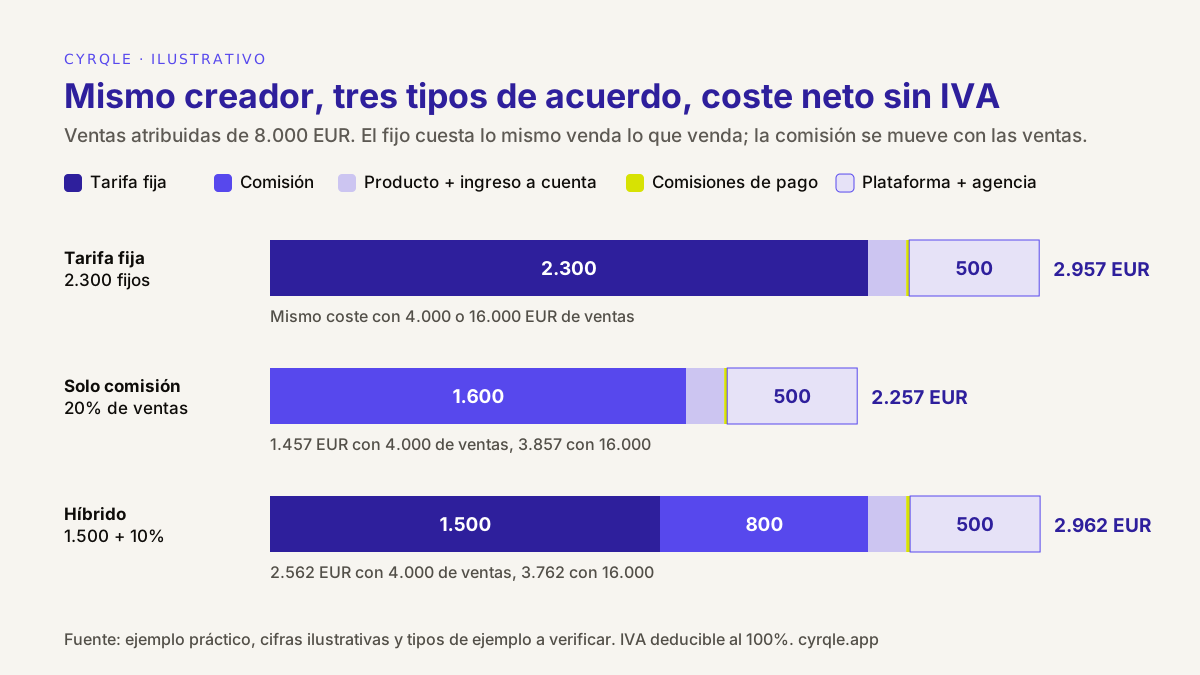
Ningún tipo de acuerdo es el más barato en general; depende de cuánto venda el creador. Una tarifa fija cuesta lo mismo pase lo que pase. Solo comisión es barato si las ventas son bajas y caro si son altas. El híbrido queda en medio. El gráfico compara tres acuerdos con la misma creadora y 8.000 EUR de ventas atribuidas, con las mismas líneas de producto y comisiones.
| Coste neto sin IVA (ilustrativo) | Ventas de 4.000 EUR | Ventas de 8.000 EUR | Ventas de 16.000 EUR |
|---|---|---|---|
| Tarifa fija de 2.300 EUR | 2.957 EUR | 2.957 EUR | 2.957 EUR |
| Solo comisión, 20% | 1.457 EUR | 2.257 EUR | 3.857 EUR |
| Híbrido, 1.500 EUR + 10% | 2.562 EUR | 2.962 EUR | 3.762 EUR |
| Coste por euro vendido, híbrido | 0,64 | 0,37 | 0,24 |
Cada fila suma los mismos 147 EUR de producto y 500 EUR de plataforma y agencia; el acuerdo fijo y el de solo comisión tienen un pago (10 EUR de comisiones), el híbrido dos (15 EUR).
Lee la tabla como un mapa de riesgo. Con la tarifa fija asumes todo el riesgo de ventas: con 4.000 EUR vendidos, pagas 2.957 EUR por ellos. Con solo comisión, el riesgo es del creador, y por eso los creadores consolidados pueden rechazarlo o pedir un porcentaje más alto. El híbrido lo reparte: la parte fija paga el trabajo y la comisión premia el resultado. Elijas lo que elijas, el coste por euro vendido baja a medida que suben las ventas, porque las líneas fijas se reparten entre más ingresos.
Hay dos costes que este modelo deja fuera a propósito. El primero es el propio descuento: si el código de la creadora da un 15%, ese descuento es margen al que renuncias en cada pedido atribuido, y con 8.000 EUR de ventas puede superar a la comisión. El segundo son los extras, como los derechos de uso en publicidad, la exclusividad o la urgencia, que pueden encarecer mucho la tarifa base. Súmalos cuando apliquen.
La calculadora en una tabla
Cópiala en una hoja de cálculo, una fila por línea. Cambia los tipos de ejemplo por los tuyos y por los que confirme tu gestor.
| Línea | Fórmula | Ejemplo |
|---|---|---|
| A. Tarifa fija | Tarifa pactada | 1.500 |
| B. Comisión | Porcentaje x ventas netas atribuidas | 10% x 8.000 = 800 |
| C. Producto | Unidades x coste unitario | 2 x 60 = 120 |
| D. Ingreso a cuenta | Tipo de IRPF x valor de mercado del producto (creadores profesionales) | 15% x 180 = 27 |
| E. Comisiones de pago | Comisión por pago x número de pagos | 15 |
| F. Cuota de plataforma | Parte asignada de la licencia, o porcentaje x (A + B) | 200 |
| G. Honorarios de agencia | Parte de la iguala mensual, o porcentaje x (A + B) | 300 |
| Coste neto | A + B + C + D + E + F + G | 2.962 |
| H. IRPF retenido | 15% (o 7%) x (A + B) | 345, solo tesorería |
| I. IVA | 21% x (A + B + F + G) en facturas españolas | 588 |
| Desembolso | Coste neto + I | 3.550 |
| J. IVA no recuperable | I x (1 - porcentaje deducible) | 0 si es deducible al 100% |
| Coste real | Coste neto + J | 2.962 |
Después divide el coste real entre las ventas atribuidas para obtener el coste por euro vendido, o haz la inversa para el ROAS: 8.000 / 2.962 da unos 2,7 en este acuerdo ilustrativo.
Cómo te ayuda cyrqle
cyrqle guarda en un mismo espacio de trabajo las condiciones del acuerdo, el desglose de cada pago y las ventas atribuidas de cada colaboración, así que las líneas de arriba salen de registros y no de una hoja de cálculo reconstruida. No decide tu tratamiento fiscal, no recoge formularios fiscales ni presenta declaraciones. Eso sigue siendo cosa de tu equipo financiero y de tu gestor.
- Condiciones en el brief. En compensación y contratos eliges el tipo de acuerdo: Cash payment, Commission on every sale, Product gift o una combinación como Cash & commission. Las invitaciones quedan bloqueadas hasta que la compensación está completa, así que cada creador ve las condiciones antes de aceptar.
- Un desglose por pago. Cada pago registra lo que recibe el creador, la comisión de cyrqle, los honorarios de agencia y la retención, con un justificante o factura por pago. Tu equipo financiero puede cuadrarlo con la factura del creador y con el modelo 111.
- Comisión a partir de ventas atribuidas. Cada creador recibe un código promocional y un enlace de seguimiento, y la vista de atribución vincula los pedidos con ellos. La comisión pendiente aparece en los informes como "Affiliate / rev-share owed". Se calcula y se muestra, pero no se paga sola: pagarla es un paso aparte que da una persona.
- Pagos en euros. Recargas la cartera de la campaña, cyrqle programa un pago cuando el creador entrega y una persona de tu equipo lo libera. Los creadores de Europa y Estados Unidos cobran en su banco a través de Stripe Connect; con creadores de otras regiones, pagas por transferencia y lo registras.
Los planes se presupuestan después de una llamada breve; la página de precios explica cómo se estructuran. Si quieres ver el desglose de pagos con tus propios tipos de acuerdo, reserva una demo de 30 minutos.
FAQ
¿Cuánto cuesta de verdad una colaboración con un influencer?
Más que la tarifa. Suma la comisión sobre las ventas atribuidas, el producto a coste, el ingreso a cuenta sobre ese producto y las comisiones de pago, plataforma y agencia. En nuestro acuerdo híbrido ilustrativo, una oferta de 1.500 EUR se convierte en 2.962 EUR de coste neto. El IVA aumenta el desembolso, pero lo recuperas si tu empresa lo deduce entero.
¿La retención de IRPF es un coste extra para la marca?
No, siempre que la practiques. El 15% (o 7%) sale de la tarifa del creador: lo pagas a la Agencia Tributaria en lugar de al creador. Solo es coste si pagas al creador el importe entero y luego tienes que ingresar tú la retención. El ingreso a cuenta sobre producto regalado es distinto: es coste salvo que el contrato lo repercuta al creador.
¿Debo incluir el IVA en el presupuesto de creadores?
Solo la parte que no recuperas. La mayoría de marcas de consumo deducen el IVA entero, así que el presupuesto debe ir en importes netos y el equipo financiero debe prever la tesorería del IVA hasta el siguiente modelo 303. Bancos, aseguradoras y otras empresas con prorrata deben presupuestar como coste la parte no recuperable.
¿Sale más barata la comisión que una tarifa fija?
Depende de las ventas. En nuestra comparación ilustrativa, un 20% de comisión cuesta 1.457 EUR con 4.000 EUR de ventas y 3.857 EUR con 16.000, mientras que una tarifa fija de 2.300 EUR cuesta 2.957 EUR en ambos casos. Modela tu acuerdo con ventas bajas, esperadas y altas antes de elegir.
¿La comisión se calcula sobre ventas con o sin IVA?
Pacta la base en el contrato. Recomendamos calcular la comisión sobre ventas sin IVA y descontadas las devoluciones, tras un plazo de devolución concreto, porque ese es el ingreso que se queda la marca. Sin una base por escrito, un 10% de comisión puede variar más de una quinta parte según quién lo lea.
Fuentes
- Real Decreto 439/2007, Reglamento del IRPF (artículos 95 y 104, tipos de retención e ingresos a cuenta): BOE-A-2007-6820
- Ley 37/1992, del IVA (artículo 20, exenciones; artículo 84, inversión del sujeto pasivo; artículo 90, tipo general; artículos 102 a 106, prorrata): BOE-A-1992-28740
- Real Decreto Legislativo 5/2004, Ley del IRNR (artículo 25, tipos para no residentes): BOE-A-2004-4527
- Agencia Tributaria, modelo 111
- Stripe, precios de Connect (España), comisión por pago y por cuenta activa al mes, consultado el 3 de noviembre de 2026: stripe.com/es/connect/pricing
Este artículo no es asesoramiento fiscal. Los tipos y las normas cambian; confirma cada tipo con tu gestor o asesor fiscal antes de presupuestar.
Notas de campo relacionadas.
Si tu agencia va a pagar influencers en nombre del cliente: quién financia, quién factura, quién retiene IRPF y cómo mostrar tu fee, con un pago de 1.000 EUR.
Cómo pagar a influencers en el extranjero desde España: factura y retención por país, convenios, vías de pago y comisiones, quién paga el cambio y dónde llega Stripe.
Cómo pagar a un influencer en España si eres la marca: qué debe llevar la factura, cuándo retener IRPF, el IVA con creadores de la UE y de fuera, y los regalos.