
Cómo facturar una colaboración de influencer en España (guía con plantilla)
Cómo facturar una colaboración de influencer a una marca: campos obligatorios, qué IVA e IRPF aplicar según dónde esté la marca, pagos en producto y plantilla.
Para facturar una colaboración de influencer en España, emites una factura completa con tu propia serie numerada, con el nombre, el NIF y el domicilio de ambas partes, la descripción de lo que entregas, la base imponible, la línea de IVA y, cuando te paga una empresa española, la línea de retención de IRPF. Las líneas de IVA e IRPF cambian según dónde esté la marca y cómo estés dado de alta, así que revísalas cada vez.
Imagina a una creadora gastronómica de Sevilla que acaba de publicar dos reels para un grupo de restauración de Madrid. Los posts ya están publicados, el departamento de finanzas le pide "la factura" y nunca ha hecho una. Esta guía es para ese momento. Es el reflejo, desde el lado del creador, de nuestro checklist de facturas de influencers para marcas: las mismas reglas, vistas por quien emite la factura. Verás los campos, una plantilla que puedes copiar, las líneas de IVA e IRPF según dónde esté el pagador, las colaboraciones pagadas en producto, un ejemplo con números y qué preguntarle a tu gestor.
Es información general, no asesoramiento fiscal. Las fuentes secundarias no coinciden en varios puntos, sobre todo en cómo se clasifica a los influencers y cómo tributan los pagos en producto. Donde hay discrepancias, esta guía lo dice, cita el texto oficial y te pide que lo confirmes con tu gestor o asesor fiscal. Si todavía no has cerrado el acuerdo, empieza por la guía de colaboraciones con marcas para creadores, que explica precios, contratos y plazos de pago.
¿Qué tiene que incluir tu factura a una marca?
Una factura completa debe incluir todos los campos del artículo 6.1 del Real Decreto 1619/2012, el Reglamento de facturación, que se apliquen a la operación. Una empresa necesita una factura completa para justificar el gasto y deducirse el IVA, así que no le envíes un ticket o factura simplificada. La figura marca los ocho campos que revisa primero el departamento de finanzas de la marca; la tabla siguiente recoge las doce líneas.
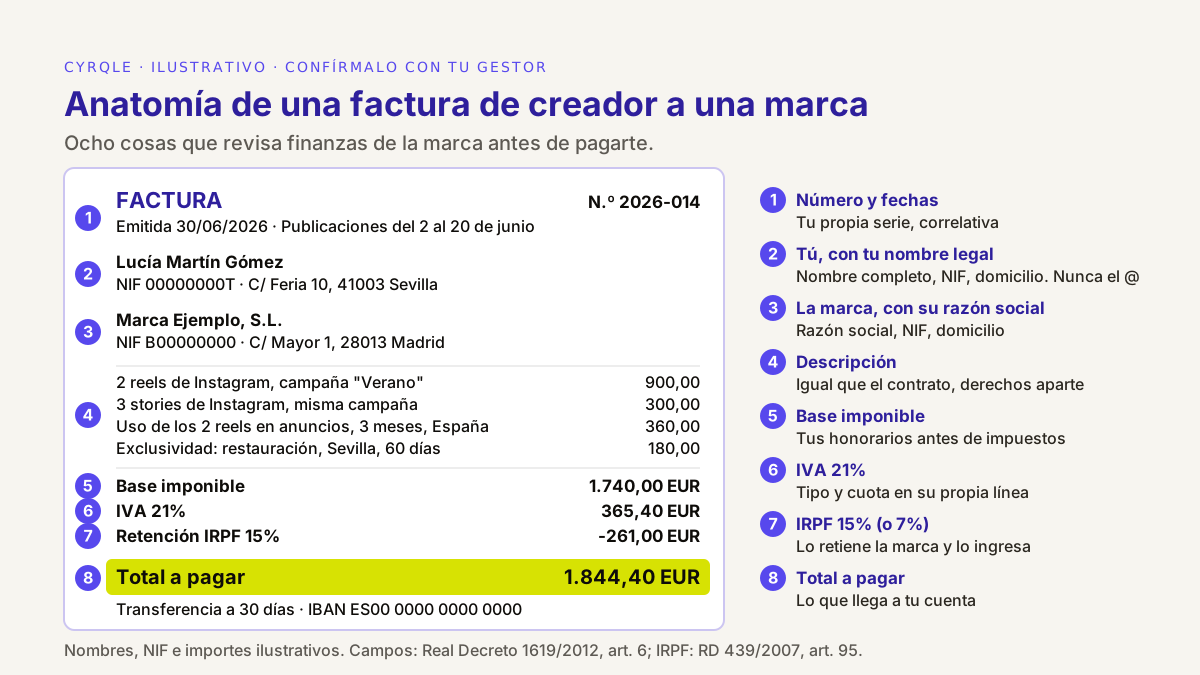
| # | Campo | Artículo del RD 1619/2012 | Qué poner |
|---|---|---|---|
| 1 | Número y serie | 6.1.a | Un número de tu propia serie, correlativo y sin saltos (por ejemplo, 2026-014). |
| 2 | Fecha de expedición | 6.1.b | El día en que emites la factura. |
| 3 | Fecha de la operación | 6.1.i | Ponla si es distinta de la de expedición, por ejemplo, posts publicados en mayo y facturados en junio. |
| 4 | Tu nombre completo | 6.1.c | Nombre y apellidos, o la razón social de tu sociedad. Nunca tu @. |
| 5 | Ambos NIF | 6.1.d | Tu NIF y el de la marca. Si la marca es de la UE, su número de IVA y tu NIF-IVA (tu NIF con el prefijo ES). |
| 6 | Ambos domicilios | 6.1.e | Tu domicilio fiscal y el domicilio social de la marca. |
| 7 | Descripción | 6.1.f | Entregables, plataforma, campaña y periodo. Si los derechos de uso o la exclusividad tienen precio propio, ponlos en líneas separadas. |
| 8 | Base imponible | 6.1.f y 6.1.h | Tus honorarios antes de impuestos, por línea y en total. |
| 9 | Tipo y cuota de IVA | 6.1.g y 6.1.h | 21% para la mayoría de servicios a una empresa española, en su propia línea. |
| 10 | Mención cuando no hay IVA español | 6.1.m para marcas de la UE | "Inversión del sujeto pasivo" para una empresa de la UE. Para una empresa de fuera de la UE el artículo 6 no exige ninguna mención, pero añade el motivo legal (no sujeta, artículo 69) para evitar preguntas de finanzas. |
| 11 | Retención de IRPF | No está en el artículo 6 | El tipo y el importe que retiene la marca española. No es un campo legal de la factura, pero finanzas lo espera. |
| 12 | Total a pagar | No está en el artículo 6 | Base + IVA − IRPF. Es lo que debería llegar a tu cuenta. |
Alrededor de los campos hay tres reglas:
- Plazo. Cuando el cliente es una empresa, tienes que expedir la factura antes del día 16 del mes siguiente a aquel en que se devengó el IVA (artículo 11). Para una campaña entregada en junio, factura como muy tarde el 15 de julio.
- Idioma y moneda. Se permite cualquier idioma y cualquier moneda (artículo 12). Para una marca extranjera, una factura bilingüe en español e inglés funciona bien.
- Correcciones. Una factura enviada no se edita. Se emite una factura rectificativa que hace referencia a la original (artículo 15).
Una plantilla que puedes copiar
Copia esto en tu programa de facturación o en un documento y sustituye cada campo entre corchetes. Está pensada para el caso más habitual: una creadora autónoma con actividad profesional que factura a una empresa española. En las secciones siguientes verás qué líneas cambiar para otros pagadores.
FACTURA                                           N.º [2026-014]
Fecha de expedición:                               [30/06/2026]
Fecha de la operación:                             [2-20 de junio de 2026]

EMISOR
[Tu nombre y apellidos]
NIF: [tu NIF]
[Tu domicilio fiscal, código postal, ciudad]

CLIENTE
[Razón social de la marca]
NIF / NIF-IVA: [NIF de la marca o número de IVA europeo]
[Domicilio social de la marca]

CONCEPTO                                                 EUR
[2 reels de Instagram, campaña "...", publicados ...] [900,00]
[3 stories de Instagram, misma campaña]              [300,00]
[Uso de los reels en anuncios, 3 meses, España]      [360,00]
[Exclusividad: categoría, territorio, días]          [180,00]

Base imponible                                     [1.740,00]
IVA 21%                                              [365,40]
Retención IRPF 15%                                  [-261,00]
TOTAL A PAGAR                                      [1.844,40]

Forma de pago: transferencia a [30] días
IBAN: [tu IBAN, a tu nombre]
Referencia del contrato o pedido: [la de la marca, si la hay]
[Línea de mención: inversión del sujeto pasivo u operación no sujeta, cuando aplique]
Dos costumbres te ahorran casi todas las idas y venidas. Pide a la marca sus datos de facturación exactos (razón social, NIF, domicilio, número de pedido si lo usan) al firmar el contrato, no al facturar. Y haz que la descripción coincida con el contrato palabra por palabra: si el contrato dice "dos reels y tres stories", la factura también. Nuestra plantilla de contrato de influencer para España incluye una cláusula de honorarios y facturación que deja estos datos fijados desde el principio.
¿Qué IVA aplicas? Depende de dónde esté la marca
En un servicio entre empresas, el IVA se aplica donde está establecido el cliente, no donde está la audiencia ni donde grabas (Ley 37/1992 del IVA, artículo 69). Esta guía da por hecho que resides en la Península o en Baleares. Canarias, Ceuta y Melilla tienen sus propios impuestos indirectos (IGIC e IPSI), así que consúltalo con tu gestor.
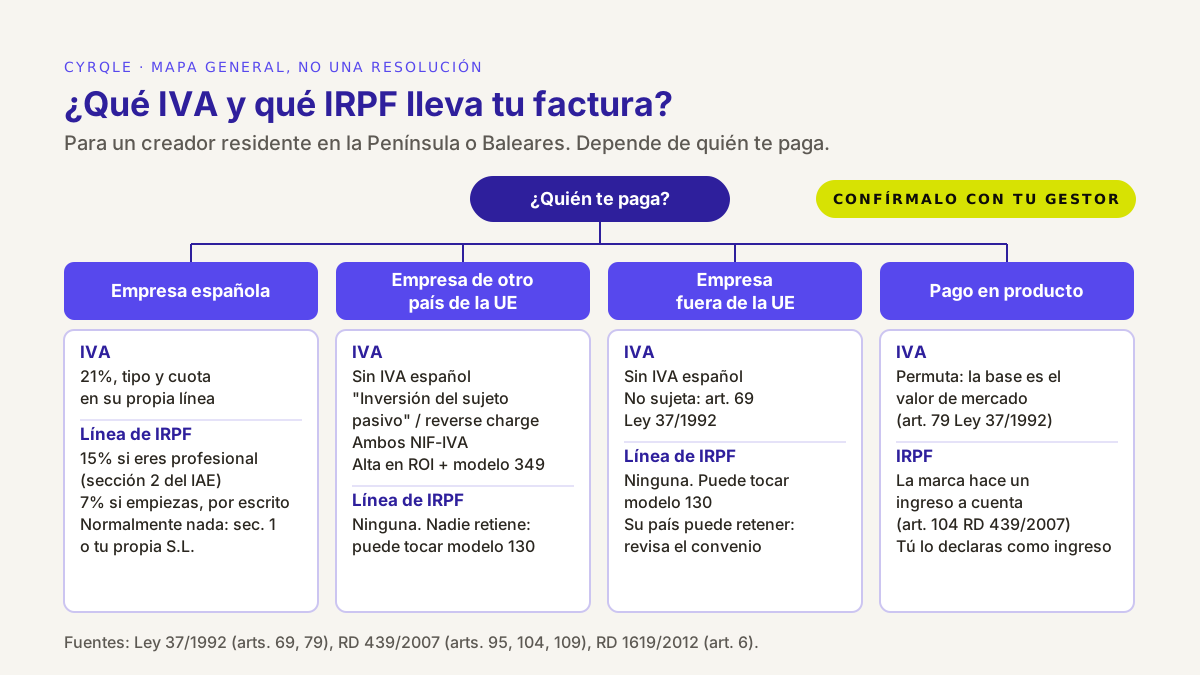
| Línea de IVA | Línea de IRPF | Pasos extra para ti | |
|---|---|---|---|
| Empresa establecida en España | 21%, con tipo y cuota | 15%, o 7% con comunicación por escrito; normalmente nada si tu actividad es empresarial o facturas con tu S.L. | Declarar el IVA repercutido en el modelo 303 |
| Empresa de otro país de la UE | Sin IVA español; mención 'Inversión del sujeto pasivo / Reverse charge' | Ninguna | NIF-IVA y alta en el ROI; modelo 349; puede tocarte el modelo 130 |
| Empresa de fuera de la UE | Sin IVA español; mención de operación no sujeta (artículo 69 Ley 37/1992) | Ninguna desde España; el país de la marca puede tener sus propias reglas | Puede tocarte el modelo 130; pregunta por retenciones extranjeras y convenios |
| Pago en producto | Permuta: la base es el valor de mercado del producto (artículo 79) | La marca hace un ingreso a cuenta sobre ese valor | Acuerda el papeleo con tu gestor antes |
Una marca establecida en España
Aplica el 21% de IVA, el tipo general (Agencia Tributaria), con el tipo y la cuota en su propia línea. Ese IVA no es tu ingreso. Lo cobras para Hacienda y lo declaras en tu modelo 303 trimestral, restando el IVA de tus gastos deducibles.
Una marca de otro país de la UE
No cobres IVA español. El servicio se localiza en el país de la marca, y es la marca quien liquida el IVA allí por inversión del sujeto pasivo. Tu factura va sin IVA, con los dos números de IVA y la mención "Inversión del sujeto pasivo" o "Reverse charge" (artículo 6.1.m del Reglamento de facturación; artículo 226 de la Directiva 2006/112/CE).
Dos pasos que se olvidan a menudo:
- Date de alta en el ROI antes de la primera factura. La Agencia Tributaria indica que un empresario o profesional establecido en España debe obtener el NIF-IVA y darse de alta en el Registro de Operadores Intracomunitarios cuando presta servicios que se localizan en otro Estado miembro y el destinatario es quien paga el impuesto (AEAT: ROI, VIES y NIF-IVA). Se solicita con el modelo 036. Después, declaras estas facturas en el modelo 349.
- Comprueba el número de IVA de la marca en el sistema VIES de la UE antes de enviar la factura. Si la marca no tiene un número válido, puede que no esté actuando como empresa y el tratamiento cambia. Pregúntale a tu gestor.
Una marca de fuera de la UE
Si el cliente es una empresa establecida fuera de la UE, por ejemplo en México, Reino Unido o Estados Unidos, el servicio no se localiza en España (artículo 69.Uno.1º), así que no cobras IVA español. Aun así, emites factura según las normas españolas, porque tú estás establecida en España (artículo 2.3 del Reglamento de facturación). Una fórmula habitual es "Operación no sujeta a IVA por reglas de localización (art. 69 Ley 37/1992)"; tu gestor puede preferir otra.
Aquí las guías antiguas chocan con la ley vigente. Algunas describen una regla de "utilización o explotación efectiva" que gravaba en España los servicios de publicidad usados en España. El texto actual del artículo 70.Dos limita esa regla a clientes que no son empresas. Si la marca es una empresa, se aplica la regla general. Pide a tu gestor que lo confirme antes de tu primera factura fuera de la UE.
¿Cuándo te retiene IRPF la marca?
Una empresa española que te paga por una actividad profesional tiene que retenerte IRPF e ingresarlo en Hacienda en tu nombre (Real Decreto 439/2007, artículos 76 y 95). Lo retenido no se pierde: es un pago adelantado de tu impuesto sobre la renta, y lo restas en tu declaración anual.
El tipo depende de tu situación:
- 15% es el tipo general de los rendimientos profesionales (artículo 95.1).
- 7% se aplica el año en que empiezas una actividad profesional y los dos siguientes, si no ejerciste ninguna actividad profesional el año anterior al inicio. Tienes que comunicárselo a la marca por escrito, y la marca guarda tu comunicación firmada.
- 7% por una segunda vía. El mismo artículo incluye el grupo 869 de la sección segunda del IAE en un tipo del 7% cuando, el año anterior, tus rendimientos de esas actividades fueron inferiores a 15.000 euros y supusieron más del 75% de la suma de tus rendimientos de actividades económicas y del trabajo. El grupo 869 es el epígrafe que Hacienda asignó a un influencer en la consulta V2390-24. Si crees que te aplica, consúltalo con tu gestor y entrega a la marca la comunicación por escrito que exige el artículo.
- Normalmente sin retención si tu actividad está dada de alta como empresarial (sección primera del IAE) o si facturas con tu propia sociedad. Las cesiones de derechos de imagen tienen sus propias reglas de retención, así que pregunta antes de dividir unos honorarios en "servicios" y "derechos de imagen".
Si un creador de contenido es profesional (sección segunda) o empresario (sección primera) es justo donde más discrepan las fuentes. La Dirección General de Tributos encuadró a un creador de contenido en epígrafes de la sección primera de vídeo y fotografía en la consulta V0773-22 (2022), y en el grupo 869 de la sección segunda en la V2390-24 (2024). Ambas están en la base de datos de consultas de la DGT. Tu epígrafe figura en tu declaración censal (modelo 036 o 037). Díselo a la marca y deja que tu gestor decida cuál encaja con tu trabajo. El razonamiento completo desde el lado de la marca está en nuestra guía sobre IRPF e IVA en los pagos a influencers.
Las marcas extranjeras no retienen, así que puede tocarte el modelo 130
Una marca sin establecimiento en España no te retiene IRPF español. La factura está bien, pero nadie está pagando impuestos a cuenta por ti. Ahí entra el pago fraccionado trimestral, el modelo 130: en estimación directa, el 20% de tu rendimiento neto acumulado del año, menos los pagos y retenciones anteriores (artículo 110).
Los profesionales no tienen que presentar el modelo 130 si, el año anterior, al menos el 70% de los ingresos de su actividad estuvo sujeto a retención o ingreso a cuenta (artículo 109.2). Una creadora que cobra sobre todo de marcas españolas suele cumplirlo. Si pasas a trabajar sobre todo con marcas extranjeras, puedes dejar de cumplirlo. Revisa ese porcentaje con tu gestor cada enero.
¿Cómo facturas una colaboración pagada en producto?
Que no haya dinero de por medio no hace que una colaboración pagada solo en producto esté libre de impuestos. Si eres una creadora profesional, el producto es el pago en especie de tu servicio. Se aplican dos reglas, y las fuentes no coinciden en el papeleo:
- IVA. Cuando la contraprestación no es dinero, la base imponible es su valor en dinero (Ley 37/1992, artículo 79). En la práctica, facturas tu servicio por el valor de mercado del producto y le aplicas IVA, y la marca puede deber IVA por el producto que te entrega. Quién paga en efectivo esa cuota de IVA, y cómo, es algo que debes acordar antes con la marca y con tu gestor.
- IRPF. Una marca española que paga en especie a un profesional tiene que hacer un ingreso a cuenta sobre el valor de mercado del producto, al tipo de retención (Real Decreto 439/2007, artículo 104). Con un producto de 300 euros y un tipo del 15%, son 45 euros que la marca ingresa en Hacienda. Tú declaras el valor del producto como ingreso en tu renta.
Para quien reseña productos como consumidor normal, sin actividad económica, la DGT ha tratado los productos recibidos como una ganancia patrimonial en especie (consultas V1161-25 y V1285-25). Si facturas a otras marcas y tienes un epígrafe del IAE, asume que eres profesional. Nuestra calculadora de precios de derechos de uso te ayuda a comparar una oferta en producto con lo que vale el mismo trabajo en dinero.
Ejemplo con números: un mismo importe, cinco facturas
Los mismos 1.000 euros por dos reels cambian según quién paga y cómo estés dada de alta. Eres una creadora de Valencia con actividad profesional. Todas las cifras son ilustrativas.
| Marca española, 15% | Marca española, 7% (inicio) | Marca en Francia | Marca en México | Tu propia S.L., marca española | |
|---|---|---|---|---|---|
| Base imponible | 1.000 EUR | 1.000 EUR | 1.000 EUR | 1.000 EUR | 1.000 EUR |
| Línea de IVA | +210 EUR | +210 EUR | 0, inversión del sujeto pasivo | 0, no sujeta | +210 EUR |
| Línea de IRPF | −150 EUR | −70 EUR | ninguna | ninguna | ninguna |
| Llega a tu cuenta | 1.060 EUR | 1.140 EUR | 1.000 EUR | 1.000 EUR | 1.210 EUR |
| IVA que ingresas en Hacienda (modelo 303) | 210 EUR | 210 EUR | 0 | 0 | 210 EUR |
| Impuesto sobre la renta ya pagado por ti | 150 EUR | 70 EUR | 0 | 0 | 0 (la sociedad paga Impuesto sobre Sociedades) |
| Trámites extra | ninguno | comunicación firmada del 7% | ROI, modelo 349 | mención de no sujeción | contabilidad de la sociedad |
Tres lecciones de la tabla:
- La transferencia más grande no es tu mayor ingreso. Los 1.210 euros que entran en tu S.L. incluyen 210 euros de IVA que no son tuyos. En todas las columnas españolas, 210 euros son de Hacienda hasta que presentas el modelo 303.
- Las facturas al extranjero parecen mayores y no lo son. A los 1.000 euros de Francia o México no se les ha descontado ningún impuesto. Aparta una parte hasta que tu gestor te diga cuánto debes, y revisa si ahora tienes que presentar el modelo 130.
- El total a pagar tiene que coincidir con la transferencia. Si la marca española te transfiere 1.060 euros y tu factura dice 1.210, uno de los dos se ha equivocado en la línea de IRPF. Corrígelo con una factura rectificativa, no con otra factura con el mismo número.
Antes de fijar el precio, consulta cuánto cobrar por un post patrocinado. Presupuesta "más IVA" para que el impuesto se sume a tus honorarios y no salga de ellos.
¿Cuándo envías la factura y qué pasa si la marca paga tarde?
Envía la factura cuando la marca acepte los entregables, o en la fecha que fije tu contrato, y siempre dentro del plazo del artículo 11. En España, si el contrato no fija fecha, una empresa tiene que pagar en 30 días desde que recibe el servicio, y las partes no pueden pactar más de 60 días (Ley 3/2004, artículo 4). Pon el plazo de pago en la factura para que nadie tenga que buscarlo.
Si algo de una factura enviada está mal (el tipo de IRPF, un NIF que falta, un importe), emite una factura rectificativa que cite el número y la fecha de la original y muestre las cifras correctas. Guarda las dos.
A partir de 2027, el software de facturación tendrá que cumplir los requisitos Verifactu del Real Decreto 1007/2023. El Real Decreto-ley 15/2025 fijó el 1 de julio de 2027 para los autónomos. Si facturas con un programa, comprueba que tu proveedor cumplirá para esa fecha. Los campos de esta guía no cambian.
Preguntas para tu gestor
Házselas una vez, a principio de año o cuando cambie tu trabajo, y guarda las respuestas:
- ¿Mi actividad es profesional (sección segunda, por ejemplo el grupo 869) o empresarial (sección primera), y qué tipo de IRPF deben aplicarme las marcas?
- ¿Puedo acogerme al 7%, por cualquiera de las dos vías del artículo 95.1, y qué comunicación entrego a las marcas?
- ¿Tengo que darme de alta en el ROI antes de mi primera factura a una marca de la UE?
- ¿Qué mención quieres en las facturas a marcas de fuera de la UE, y qué hago si una marca extranjera me retiene impuestos en su país?
- ¿Cómo documentamos las colaboraciones pagadas en producto, o parte en dinero y parte en producto?
- ¿Tengo que presentar el modelo 130 este año, según cuánto de mis ingresos tuvo retención el año pasado?
Cómo te ayuda cyrqle
cyrqle es una plataforma de creator commerce en la que las marcas lanzan campañas y pagan a creadores. Como creadora, conectas Instagram y TikTok, recibes briefs, firmas el contrato en la app y sigues tus cobros. cyrqle no redacta ni envía tu factura, no decide tu tratamiento de IVA o IRPF, no recoge formularios fiscales ni presenta declaraciones. Eso sigue siendo cosa tuya y de tu gestor.
Lo que sí te da es un registro limpio contra el que facturar:
- Las condiciones quedan fijadas antes de empezar. Una marca no puede invitarte hasta que define la compensación: Pago en efectivo, Comisión por cada venta, Regalo de producto o una combinación. Tú y la marca firmáis electrónicamente el Acuerdo de colaboración con creador, y las condiciones quedan congeladas al firmar, así que el importe de tu factura tiene una fuente firmada. Más en compensación y contratos.
- Un extracto por cada pago. Cada pago registra el reparto: tu importe neto, la retención si la hay, la comisión de cyrqle y la comisión de agencia si existe. Hay un extracto por cada pago, así que es fácil comprobar que la transferencia coincide con el total a pagar de tu factura.
- Cobras en tu banco, en euros. Los creadores de Europa y Estados Unidos se dan de alta en Stripe Connect y cobran en su propia cuenta bancaria. La liquidación es en EUR. Una persona del lado de la marca libera cada pago tras la entrega, así que el momento depende de la aprobación de la marca, no de un reloj automático.
- La comisión se muestra, no se paga sola. En los acuerdos a comisión, el importe que se te debe se calcula y se muestra; pagarlo es un paso aparte, con su propia factura tuya.
El extracto de pago es un justificante de pago, no una factura. Guárdalo junto a tu factura, no en su lugar. cyrqle es gratis para creadores; entra en cyrqle para creadores para apuntarte a la lista de espera.
Preguntas frecuentes
¿Tengo que ser autónoma para facturar a una marca en España?
Normalmente sí, si trabajas con marcas de forma habitual. Emitir facturas por una actividad económica implica darte de alta en Hacienda (modelo 036 o 037) y, en la mayoría de los casos, en el régimen de autónomos de la Seguridad Social. Cuándo una colaboración puntual cuenta como actividad habitual es algo que debes valorar con tu gestor.
¿Mi factura lleva IRPF si la marca está en otro país?
No. Solo los pagadores establecidos en España retienen IRPF español, así que una factura a una marca extranjera no lleva línea de IRPF. Nadie paga impuestos a cuenta por ti, así que puede que tengas que presentar el modelo 130 cada trimestre y conviene que apartes dinero.
¿Cobro IVA a una marca de otro país de la UE?
No, si es una empresa con un número de IVA válido. La factura va sin IVA español, con los dos números de IVA y la mención "Inversión del sujeto pasivo" o "Reverse charge". Antes necesitas el NIF-IVA y el alta en el ROI, y declaras la factura en el modelo 349.
¿Qué hago si la marca me paga menos de lo que dice la factura?
Pregunta primero qué línea no cuadra. La mayoría de las diferencias vienen del IRPF: facturaste sin retención y la marca te retuvo el 15%, o al revés. Si tu factura estaba mal, emite una rectificativa. Si la marca pagó de menos, envía un recordatorio amable con el número de factura y el plazo de pago acordado.
¿Puedo facturar en inglés o en otra moneda?
Sí. El Reglamento de facturación permite cualquier idioma y cualquier moneda (artículo 12 del Real Decreto 1619/2012). Una factura bilingüe en español e inglés es buena opción para marcas extranjeras. Tu gestor te dirá cómo registrar el tipo de cambio en tus libros.
¿El extracto de pago de cyrqle es una factura?
No. El extracto registra lo que se pagó, el reparto y la referencia de la transferencia. Es un justificante de pago. Tú sigues emitiendo tu propia factura a la marca, y guardas ambos documentos.
Relacionado
- La guía de colaboraciones con marcas para creadores: precios, contratos y cobro, antes de la factura.
- Checklist de facturas de influencers para marcas en España: lo que revisa finanzas de la marca en tu factura.
- Cómo pagar a influencers en España: el lado de la marca del IRPF, el IVA y los creadores extranjeros.
Fuentes
- Real Decreto 1619/2012, Reglamento de facturación (artículos 2, 6, 11, 12 y 15): BOE-A-2012-14696
- Real Decreto 439/2007, Reglamento del IRPF (artículos 76, 95, 104, 109 y 110): BOE-A-2007-6820
- Ley 37/1992, del IVA (artículos 69, 70 y 79): BOE-A-1992-28740
- Directiva 2006/112/CE relativa al sistema común del IVA (artículo 226): EUR-Lex
- Agencia Tributaria, tipos impositivos del IVA y ROI, VIES y NIF-IVA
- Ley 3/2004, de lucha contra la morosidad en las operaciones comerciales (artículo 4): BOE-A-2004-21830
- Real Decreto 1007/2023, requisitos de los sistemas de facturación: BOE-A-2023-24840
- Real Decreto-ley 15/2025, nuevas fechas de Verifactu: BOE-A-2025-24446
- Consultas vinculantes de la DGT V0773-22, V2390-24, V1161-25 y V1285-25: base de datos de consultas de la Dirección General de Tributos
Material relacionado.
Requisitos de la factura de un influencer en España, en checklist: campos obligatorios, IRPF e IVA, creadores extranjeros, producto regalado y qué archivar.
Plantilla gratis de media kit para influencers, en español e inglés: ocho secciones, de la mediana de visualizaciones a tarifas y derechos de uso.
Guía paso a paso para reunir las publicaciones de clientes y creadores sobre tu marca en Instagram y TikTok: elegir términos, escoger el modo de búsqueda, programar monitores con un límite de presupuesto y revisar la cola.