
Cómo pagar a un influencer: factura, retención de IRPF e IVA
Cómo pagar a un influencer en España si eres la marca: qué debe llevar la factura, cuándo retener IRPF, el IVA con creadores de la UE y de fuera, y los regalos.
Para pagar a un influencer en España necesitas tres cosas antes de mover el dinero: una factura válida del creador, una decisión sobre el IVA y una decisión sobre la retención. Qué reglas se aplican depende de quién emite la factura: un autónomo español, una sociedad española, un creador de otro país de la UE, un creador de fuera de la UE o nadie, porque pagaste con producto.
Esta guía está escrita para quien paga: el equipo financiero de la marca, marketing operations y las agencias que gestionan los pagos de sus clientes. Explica cada escenario, incluye un ejemplo con números y enlaza las fuentes oficiales. Úsala como mapa para la conversación con tu asesor. No es asesoramiento fiscal: las normas cambian, las consultas de la Dirección General de Tributos responden a casos concretos, y tu gestor o asesor fiscal debe confirmar el tratamiento para tu empresa.
¿Qué debe llevar la factura de un creador?
La factura de un creador en España debe incluir el contenido del artículo 6 del Reglamento de facturación, el Real Decreto 1619/2012. Si falta algún dato, pide una factura corregida antes de pagar. Tu equipo financiero no puede deducir el IVA ni justificar el gasto con un documento que no cumple las reglas.
| Dato | Qué revisar |
|---|---|
| Número y fecha | Número correlativo dentro de la serie del creador y fecha de expedición. |
| Nombre completo | El nombre legal del creador (no su usuario) y la razón social de tu empresa. |
| NIF | El NIF del creador (o su número de IVA intracomunitario si es de la UE) y el de tu empresa. |
| Domicilios | El domicilio de ambas partes. |
| Descripción | Qué se ha entregado: por ejemplo, "2 reels y 3 stories en Instagram, campaña X, marzo de 2026". Indica los derechos de uso si se pagan aparte. |
| Base imponible | La tarifa antes de impuestos, con cualquier descuento. |
| Tipo y cuota de IVA | 21% para la mayoría de creadores españoles, o la mención de inversión del sujeto pasivo si el creador está establecido fuera de España. |
| Retención de IRPF | El porcentaje y el importe, cuando corresponda. El total de la factura es lo que pagas de verdad. |
Dos cosas prácticas ayudan. La primera: pon los requisitos de facturación en el brief o en el contrato, no en un correo cuando la publicación ya está en línea. La segunda: pregunta a cada creador nuevo por su situación fiscal al firmar el contrato. ¿Es autónomo, tiene una sociedad o reside fuera? Esa pregunta decide casi todo lo demás.
¿Cuándo tienes que retener IRPF a un influencer?
Retienes IRPF cuando una persona física residente en España te factura por una actividad profesional. El Reglamento del IRPF (Real Decreto 439/2007) incluye los rendimientos de actividades profesionales entre las rentas sujetas a retención (artículo 75) y fija el tipo en el artículo 95.1: un 15% sobre los ingresos íntegros, o un 7% en el año de inicio de la actividad profesional y en los dos siguientes, siempre que el creador no hubiera ejercido ninguna actividad profesional el año anterior. Para aplicar el 7%, el creador debe comunicártelo por escrito y tú debes conservar esa comunicación firmada.
El mismo artículo 95.1 aplica también el 7% a algunos grupos profesionales, entre ellos el grupo 869 de la sección segunda, cuando los ingresos de esas actividades en el ejercicio anterior fueron inferiores a 15.000 euros y supusieron más del 75% de sus rendimientos de actividades económicas y del trabajo. También aquí el creador tiene que comunicártelo.
Las empresas y los profesionales que pagan a profesionales son quienes deben retener (artículo 76 del RIRPF). Ingresas lo retenido en el modelo 111 trimestral y declaras a cada perceptor en el resumen anual, el modelo 190.
¿Un influencer es profesional o empresario?
Aquí es donde las fuentes secundarias no se ponen de acuerdo, porque la respuesta depende de cómo esté dado de alta el creador en el IAE:
- Profesional (sección 2.ª del IAE). En la consulta vinculante V2390-24 (21 de noviembre de 2024), la Dirección General de Tributos (DGT) concluyó que una influencer que crea contenido de forma personal, por cuenta propia y sin estructura empresarial, debe darse de alta en el grupo 869 de la sección 2.ª, una actividad profesional. Los rendimientos profesionales están sujetos a retención.
- Empresarial (sección 1.ª del IAE). En una consulta anterior, la V0773-22 (11 de abril de 2022), la DGT situó a una creadora de contenido en epígrafes de la sección 1.ª: producción de vídeos (961.1) y servicios fotográficos (973.1). Los rendimientos de actividades empresariales de la sección 1.ª, en general, no están sujetos a retención de IRPF.
Por eso, de dos creadores que hacen un trabajo parecido, uno puede facturarte con una línea de retención del 15% y el otro sin ella. No apliques una regla única a todo tu roster. Pide a cada creador el epígrafe del IAE en el que está dado de alta (lo ve en su declaración censal, el modelo 036 o 037) y deja que tu gestor confirme el tratamiento.
¿Qué cambia si el creador factura a través de una sociedad?
Cuando un creador factura a través de su propia sociedad española (normalmente una S.L.), en general no retienes IRPF sobre una tarifa por servicios. La sociedad tributa por el Impuesto sobre Sociedades, y su reglamento (Real Decreto 634/2015, artículo 60) no incluye las tarifas por servicios ordinarios entre las rentas sujetas a retención. La factura sigue llevando un 21% de IVA (Ley 37/1992, artículo 90).
Una excepción a vigilar: los pagos por la cesión de derechos de imagen tienen su propio régimen de retención. El artículo 60 de ese reglamento sujeta a retención las rentas por la cesión del derecho a explotar la imagen, aunque sean ingresos de una actividad económica, y el artículo 75.2 del RIRPF hace lo mismo para las personas físicas. Si un contrato divide la tarifa en una parte por servicios y otra por derechos de imagen, pregunta a tu asesor cómo tratar cada una.
¿Cómo pagas a un creador de otro país de la UE?
Cuando un creador establecido en otro país de la UE factura a tu empresa española, hay dos preguntas distintas: el IVA y el impuesto sobre la renta de no residentes.
IVA. En los servicios entre empresas, el lugar de realización es donde está establecido el cliente (Ley 37/1992, artículo 69). El servicio del creador tributa, por tanto, en España, pero el creador no te repercute IVA español. Eres tú, la empresa española, quien lo declara por inversión del sujeto pasivo (artículo 84.Uno.2.º). En la práctica, la factura llega sin IVA y con la mención de inversión del sujeto pasivo, y tú anotas el mismo importe como IVA devengado y como IVA deducible en tu modelo 303. Pide el número de IVA intracomunitario del creador y compruébalo en VIES.
Impuesto sobre la Renta de no Residentes (IRNR). La ley española puede considerar obtenidas en España las prestaciones de servicios utilizadas en territorio español (Real Decreto Legislativo 5/2004, artículo 13.1.b). El tipo por defecto para residentes de otro Estado de la UE o del EEE con intercambio efectivo de información tributaria es el 19% (artículo 25). La empresa española que paga esa renta debe retener (artículo 31) e ingresarla con el modelo 216 y el resumen anual, el modelo 296.
La mayoría de países de la UE tienen un convenio para evitar la doble imposición con España. Con un convenio típico, los beneficios empresariales de un creador sin establecimiento permanente en España solo tributan en su país. Para aplicar el convenio y no retener, normalmente necesitas el certificado de residencia fiscal del creador, emitido por su administración tributaria. El artículo 31.4 de la misma ley elimina la obligación de retener cuando un convenio declara exenta la renta. Los convenios tienen además un artículo propio para artistas, y los asesores no coinciden en cuándo la creación de contenido entra en él. Otra razón más para acordar el tratamiento con tu gestor antes de pagar.
¿Cómo pagas a un creador de fuera de la UE?
Un creador de fuera de la UE, por ejemplo en México, Reino Unido o Estados Unidos, sigue el mismo esquema con dos diferencias.
- IVA: se sigue aplicando la inversión del sujeto pasivo, porque el servicio se presta a una empresa establecida en España. La factura no lleva IVA español y tú lo autoliquidas en el modelo 303.
- IRNR: el tipo por defecto es el 24% en lugar del 19%. Un convenio con el país del creador puede reducirlo o eliminarlo si tienes un certificado de residencia fiscal válido.
Pide el certificado al firmar el contrato, no al pagar. Los certificados suelen cubrir un periodo, así que pide uno nuevo cuando caduque.
¿El producto regalado cuenta como pago?
Sí. Cuando envías producto a cambio de una publicación, el producto es el pago, y la normativa fiscal lo trata así. Los escenarios cambian según quién lo recibe.
- Un creador profesional. El producto entregado a cambio de contenido es una retribución en especie de su actividad. El artículo 104 del RIRPF establece que quien paga en especie por actividades económicas debe hacer un ingreso a cuenta: el porcentaje de retención aplicado al valor de mercado del producto. Con un creador al 15%, un producto de 300 euros supone un ingreso a cuenta de 45 euros que pagas tú a la Agencia Tributaria, aunque no se haya movido dinero.
- El lado del IVA. Cuando un servicio se paga con bienes, la operación es una permuta. El artículo 79.Uno de la Ley 37/1992 dice que, si la contraprestación no es dinero, la base imponible es su importe expresado en dinero. En la práctica, el creador puede deber IVA por su servicio, valorado según el producto, y tu empresa puede deber IVA por el producto entregado. Muchas marcas y creadores lo pasan por alto. Tu gestor te dirá cómo documentarlo.
- Un reseñador ocasional sin actividad. En las consultas V1161-25 y V1285-25 (julio de 2025), sobre un programa de reseñas de productos, la DGT concluyó que los productos que recibe alguien que reseña como mero consumidor, y no dentro de una actividad profesional, son ganancias patrimoniales en especie para esa persona, valoradas a precio de mercado. Si vende los productos, la situación cambia.
La línea entre "reseñador ocasional" y "creador profesional" es un juicio sobre la persona, no sobre la publicación. Un creador dado de alta en el IAE que factura a otras marcas difícilmente será un reseñador ocasional. Para la visión desde el lado del creador, consulta el análisis de Garrigues.
Los escenarios, uno al lado del otro
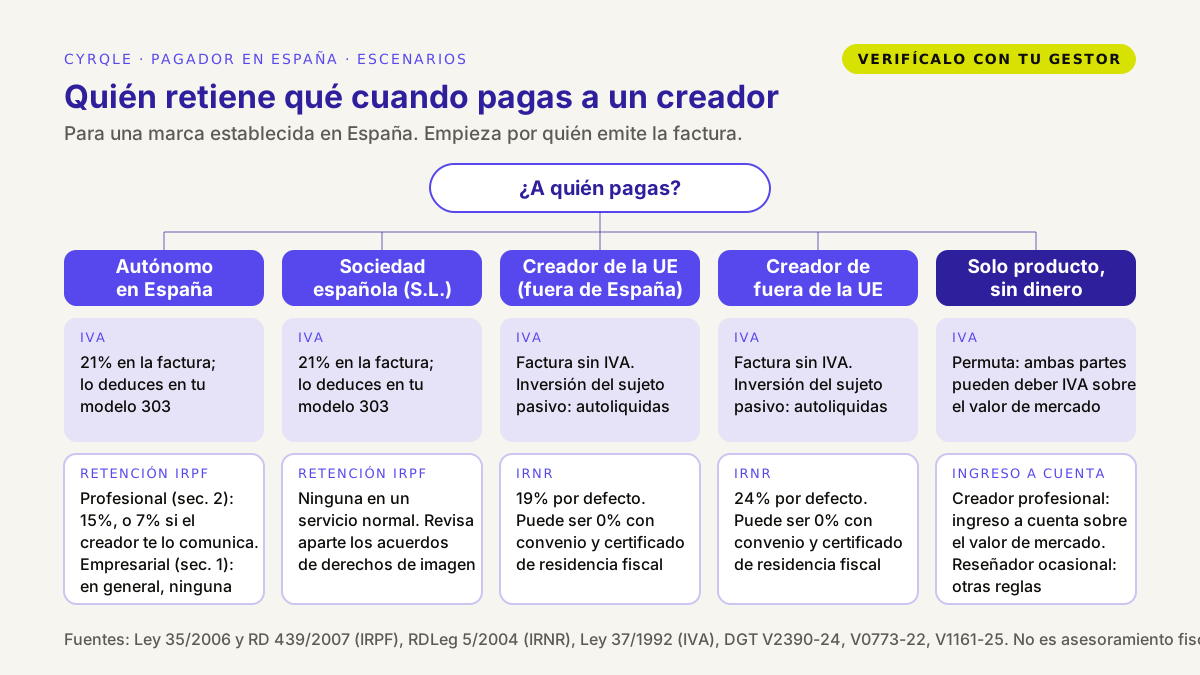
La tabla resume los cinco escenarios para una marca establecida en la península o en Baleares. Canarias, Ceuta y Melilla tienen sus propios impuestos indirectos (IGIC e IPSI) y quedan fuera de esta tabla.
| IVA en la factura | Retención que pagas | Modelo que presentas | Documento que pides | |
|---|---|---|---|---|
| Autónomo español, profesional (sección 2.ª) | 21% | IRPF 15%, o 7% con comunicación escrita | Modelo 111 trimestral, 190 anual | Factura; comunicación del 7% si la pide |
| Autónomo español, empresarial (sección 1.ª) | 21% | En general, ninguna | Ninguno por retenciones | Factura; epígrafe del IAE archivado |
| Sociedad española (S.L.) | 21% | Ninguna en servicios; revisa los derechos de imagen | Ninguno por retenciones | Factura con el NIF de la sociedad |
| Creador de otro país de la UE | Sin IVA; autoliquidas (inversión del sujeto pasivo) | IRNR 19%, o 0% con convenio | Modelo 303; 216 y 296 si retienes | NIF-IVA intracomunitario; certificado de residencia fiscal |
| Creador de fuera de la UE | Sin IVA; autoliquidas (inversión del sujeto pasivo) | IRNR 24%, o menos con convenio | Modelo 303; 216 y 296 si retienes | Certificado de residencia fiscal |
| Solo producto, creador profesional | Permuta; puede haber IVA sobre el valor de mercado en ambos lados | Ingreso a cuenta sobre el valor de mercado | Modelo 111 (o 216 para no residentes) | Registro del valor del producto; factura del creador |
Revisado el 23 de marzo de 2026 con los textos consolidados del BOE y las páginas de la Agencia Tributaria enlazadas en este artículo. La normativa cambia; vuelve a revisarla antes de cada ejercicio.
Ejemplo práctico: una tarifa, cuatro facturas
La misma tarifa de 1.000 euros por dos reels cambia según quién factura. Todas las cifras son ilustrativas.
| Autónomo profesional, 15% | Autónomo nuevo, 7% | S.L. española | Creador en Portugal, sin certificado de residencia | |
|---|---|---|---|---|
| Tarifa (base imponible) | 1.000 EUR | 1.000 EUR | 1.000 EUR | 1.000 EUR |
| IVA en la factura | +210 EUR | +210 EUR | +210 EUR | 0 (inversión del sujeto pasivo) |
| IRPF / IRNR retenido | -150 EUR | -70 EUR | 0 | -190 EUR |
| Pagas al creador | 1.060 EUR | 1.140 EUR | 1.210 EUR | 810 EUR |
| Pagas a la Agencia Tributaria | 150 EUR (modelo 111) | 70 EUR (modelo 111) | 0 | 190 EUR (modelo 216) |
| IVA que recuperas (si es deducible al 100%) | 210 EUR | 210 EUR | 210 EUR | Autoliquidado y deducido en la misma declaración |
| Coste neto para tu empresa | 1.000 EUR | 1.000 EUR | 1.000 EUR | 1.000 EUR |
La tabla deja dos lecciones. La primera: si deduces todo el IVA, el coste neto es el mismo, pero la transferencia al creador varía hasta en 400 euros, así que finanzas necesita conocer el escenario antes de programar el pago. La segunda: la retención es deuda tuya, no del creador. Si pagas el importe íntegro y olvidas retener, la Agencia Tributaria te la puede reclamar igualmente. Si el creador portugués hubiera enviado un certificado de residencia fiscal válido y el convenio declarara exenta la renta, pagarías los 1.000 euros completos sin retener nada.
En los regalos de producto, añade la línea que no ves en el extracto bancario: un producto de 300 euros entregado a un creador profesional al 15% supone un ingreso a cuenta de 45 euros en tu modelo 111, más el IVA que tu gestor considere que genera la permuta.
¿Qué método de pago deberías usar?
Paga a los creadores por transferencia a una cuenta a su nombre, o a través de un proveedor de pagos regulado, siempre contra una factura válida. Evita el efectivo y las apps de pago personales para las tarifas de creadores: dejan un rastro débil, y la Ley 7/2012, artículo 7 prohíbe pagar en efectivo 1.000 euros o más cuando una de las partes actúa como empresario o profesional. Uses el método que uses, guarda el vínculo entre la factura, el contrato, la publicación y la transferencia. Cuando tu auditor o Hacienda pregunten por qué pagaste 810 euros en lugar de 1.000, esa cadena es la respuesta.
El método de pago no cambia los impuestos. Un pago a través de Stripe, una transferencia SEPA o una transferencia internacional necesitan la misma factura y la misma decisión sobre la retención.
Checklist para quien paga
- En el brief: elige el modelo de compensación (tarifa fija, comisión, producto o una combinación) e indica que el pago requiere una factura válida. La guía de los cuatro modelos de compensación para creadores explica las ventajas de cada uno.
- En el contrato: recoge el nombre legal, el NIF, el país de residencia, la situación en el IAE y, si procede, la comunicación del 7% o el certificado de residencia fiscal.
- En la entrega: comprueba el entregable frente al brief antes de aprobar el pago.
- Antes de pagar: revisa los datos de la factura, el tratamiento del IVA y la línea de retención según el escenario.
- Después de pagar: presenta el modelo 111 o 216 por las retenciones, archiva el extracto de pago con la factura e incluye al creador en el 190 o el 296 anual.
Cómo te ayuda cyrqle
cyrqle gestiona la parte de pagos de una campaña con creadores en un solo espacio de trabajo, desde las condiciones del acuerdo en el brief hasta el extracto de cada pago. No decide tu tratamiento fiscal, no recoge formularios fiscales ni presenta declaraciones por ti. Eso sigue siendo cosa de tu equipo financiero y de tu gestor.
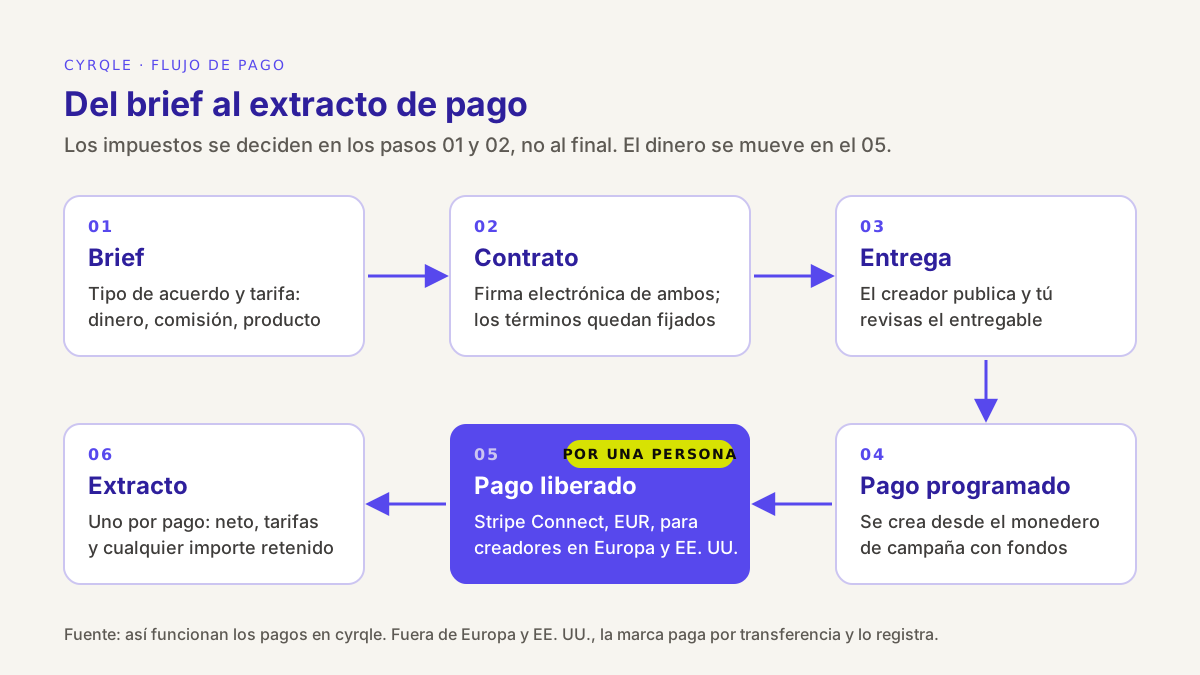
- Primero, las condiciones. En compensación y contratos defines el tipo de acuerdo en el brief: pago en efectivo, comisión por cada venta, producto de regalo o una combinación. Las invitaciones quedan bloqueadas hasta que la compensación está completa, así que ningún creador recibe una oferta sin condiciones.
- Un contrato firmado. Ambas partes firman electrónicamente el acuerdo de colaboración y los términos quedan congelados en el momento de la firma, con la IP, el dispositivo y la hora registrados.
- Monedero de campaña. Tú aportas los fondos de la campaña. Cuando un creador entrega, cyrqle programa el pago. Una persona de tu equipo lo libera. La liquidación no es totalmente automática, así que finanzas controla cada transferencia.
- Pagos con Stripe Connect. Los creadores de Europa y Estados Unidos se dan de alta en Stripe Connect y cobran en su cuenta bancaria. La liquidación es en euros. Consulta la integración con Stripe para ver cómo funciona el alta. A los creadores de otras regiones les pagas por transferencia y registras el pago en cyrqle.
- Un extracto por pago. Cada pago tiene su desglose (neto del creador, comisión de cyrqle, la tarifa de la agencia si la hay y cualquier importe retenido) y un extracto o factura, para que finanzas lo cuadre con la factura del creador y con la declaración de retenciones.
- La comisión se muestra, no se paga sola. La comisión por ventas pendiente se calcula en los informes. Pagarla es un paso aparte.
Para ver todo el ciclo de la campaña alrededor del pago, lee cómo llevar una campaña con creadores de principio a fin. Si diriges un equipo de marca, cyrqle para marcas muestra el resto del flujo de trabajo. Los planes para marcas y agencias se presupuestan tras una llamada breve; la página de precios explica cómo se estructuran.
Más en esta serie
- Checklist de la factura de un influencer para marcas en España, dato a dato.
- Cómo pagar a creadores de otros países, con la UE, Reino Unido y Latinoamérica en detalle.
- El coste real de una colaboración con un creador: tarifa, comisión, retención, IVA y comisiones de pago en un solo modelo.
- Cómo tributan los productos regalados para los creadores en España.
- Cómo pagan las agencias a creadores en nombre de sus clientes.
- Cómo pagar comisiones a creadores afiliados cada mes sin hojas de cálculo.
FAQ
¿Siempre tengo que retener un 15% de IRPF a un influencer?
No. Retienes el 15% solo cuando una persona física residente en España te factura por una actividad profesional. El tipo es del 7% si el creador te comunica que cumple los requisitos, por ejemplo en sus tres primeros ejercicios. Los creadores que facturan a través de una sociedad, o que están dados de alta en una actividad empresarial (sección 1.ª), normalmente no llevan retención de IRPF. Los creadores que residen fuera tributan por el IRNR.
¿Puedo pagar a un influencer sin factura?
No es recomendable. Sin una factura válida tu empresa no puede deducir el IVA ni justificar bien el gasto, y la obligación de retener sigue siendo tuya. Pide la factura antes de liberar el pago. En los acuerdos solo con producto, guarda también el valor del producto, porque pueden generar IVA y un ingreso a cuenta.
¿Qué pasa si un creador extranjero no me envía el certificado de residencia fiscal?
Sin certificado, normalmente no puedes aplicar el convenio, así que se aplica el tipo general de no residentes: 19% para residentes de la UE y del EEE, 24% para el resto. Lo retienes y lo ingresas con el modelo 216. Si el creador envía el certificado más tarde, pregunta a tu gestor si tiene sentido solicitar la devolución.
¿Quién paga el IVA en la inversión del sujeto pasivo, la marca o el creador?
La marca. Cuando un creador establecido fuera de España presta un servicio a tu empresa española, eres tú quien declara el IVA en el modelo 303. Si tu empresa puede deducir el IVA al 100%, el devengo y la deducción se compensan en la misma declaración.
¿cyrqle puede retener el IRPF o presentar el modelo 111 por nosotros?
No. cyrqle registra el desglose de cada pago, incluido cualquier importe retenido, y te da un extracto por pago. Decidir el tratamiento fiscal, pagar a la Agencia Tributaria y presentar las declaraciones sigue siendo cosa de tu empresa y de tu asesor. cyrqle no recoge formularios fiscales ni ingresa impuestos.
Fuentes
- Ley 35/2006, del IRPF: BOE-A-2006-20764
- Real Decreto 439/2007, Reglamento del IRPF (artículos 75, 76, 95 y 104): BOE-A-2007-6820
- Real Decreto Legislativo 5/2004, Ley del IRNR (artículos 13, 25 y 31): BOE-A-2004-4527
- Ley 37/1992, del IVA (artículos 69, 79, 84 y 90): BOE-A-1992-28740
- Real Decreto 1619/2012, Reglamento de facturación (artículo 6): BOE-A-2012-14696
- Real Decreto 634/2015, Reglamento del Impuesto sobre Sociedades (artículo 60): BOE-A-2015-7771
- Ley 7/2012, limitación de pagos en efectivo (artículo 7): BOE-A-2012-13416
- Agencia Tributaria, modelo 111 y modelo 216
- Consultas vinculantes de la DGT V0773-22, V2390-24, V1161-25 y V1285-25: base de datos de consultas de la Dirección General de Tributos
- Garrigues, "Soy influencer, ¿tengo que tributar por ello?": garrigues.com
Notas de campo relacionadas.
Cómo pagar a influencers en el extranjero desde España: factura y retención por país, convenios, vías de pago y comisiones, quién paga el cambio y dónde llega Stripe.
Si tu agencia va a pagar influencers en nombre del cliente: quién financia, quién factura, quién retiene IRPF y cómo mostrar tu fee, con un pago de 1.000 EUR.
Calculadora del coste de una colaboración con un influencer en España: tarifa, comisión, producto, retención de IRPF, IVA y comisiones de pago y agencia.