
Factura de influencer: requisitos y checklist para marcas en España
Requisitos de la factura de un influencer en España, en checklist: campos obligatorios, IRPF e IVA, creadores extranjeros, producto regalado y qué archivar.
La factura de un influencer en España debe incluir el contenido que fija el artículo 6 del reglamento de facturación, el Real Decreto 1619/2012: número y serie correlativos, fecha de expedición, nombre completo, NIF y domicilio del creador y de tu empresa, descripción de lo entregado, base imponible, y tipo y cuota de IVA por separado. Además, finanzas revisa una línea que el reglamento no menciona: la retención de IRPF. Si falta un dato o está mal, pide una factura corregida antes de liberar el pago.
Esta guía convierte esas reglas en un checklist que finanzas y operaciones de marketing pueden imprimir y usar en cada pago a un creador. Cubre los campos obligatorios, la línea de retención, la línea de IVA, las variantes para creadores en el extranjero y para agencias, las colaboraciones solo con producto y los documentos que conviene guardar con cada pago. No es asesoramiento fiscal: el tratamiento de cada creador depende de cómo esté dado de alta, y tu gestor o asesor fiscal debe confirmarlo. Si quieres el razonamiento detrás de cada escenario, lee la guía complementaria sobre cómo pagar a influencers en España, con IRPF e IVA.
Cómo usar este checklist
Usa el checklist en tres momentos, no en uno. La mayoría de los problemas con facturas empiezan antes de que exista la factura.
- Al firmar el contrato. Recoge el nombre legal del creador, su NIF, su domicilio, su país de residencia y su situación fiscal. Incluye los datos de facturación y el plazo de pago en el contrato. Nuestra plantilla de contrato de influencer para España tiene una cláusula de honorarios y facturación que puedes copiar.
- Cuando llega la factura. Revisa cada campo de la tabla de abajo y después las líneas de IVA y de retención según el escenario del creador.
- Antes y después de pagar. Cuadra el total de la factura con el importe del pago y archiva juntos el registro del pago, el modelo de retenciones y los justificantes.
Envía la tabla de escenarios y los casos dudosos a tu gestor una vez, al principio de la campaña, en lugar de factura por factura.
¿Qué datos debe incluir la factura de un influencer?
Una factura completa de un creador a tu empresa debe incluir todos los datos del artículo 6.1 del Real Decreto 1619/2012 que se apliquen a la operación. La tabla los ordena tal y como suele revisarlos finanzas.
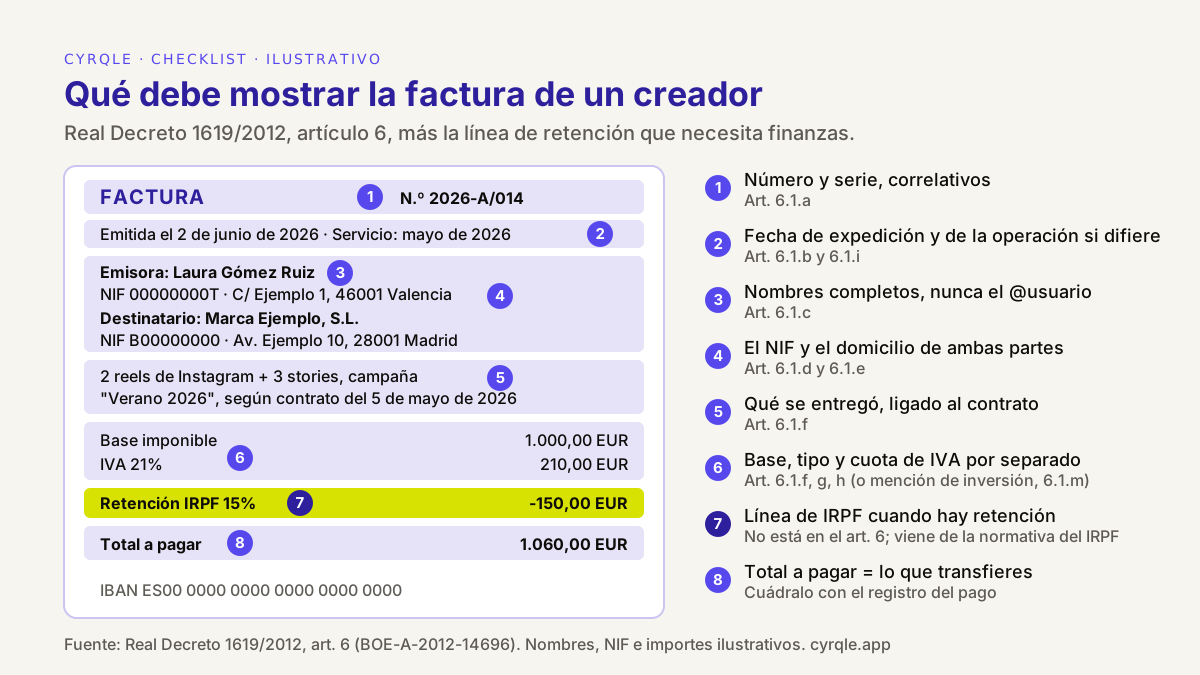
| # | Dato | Artículo | Qué revisar |
|---|---|---|---|
| 1 | Número y serie | 6.1.a | Un número de la serie propia del creador, correlativo. La falta de número es el motivo más habitual para rechazar una factura. |
| 2 | Fecha de expedición | 6.1.b | La fecha en que se emitió la factura. |
| 3 | Fecha de la operación | 6.1.i | Obligatoria si es distinta de la de expedición, por ejemplo publicaciones de mayo facturadas en junio. |
| 4 | Nombres completos | 6.1.c | Nombre y apellidos del creador, o razón social de su sociedad, y la razón social de tu empresa. Nunca el @usuario de redes. |
| 5 | NIF | 6.1.d | El NIF del creador y el de tu empresa. Tu NIF es obligatorio en algunos casos, como la inversión del sujeto pasivo, y en la práctica lo quieres en toda factura que vayas a deducir. |
| 6 | Domicilios | 6.1.e | El domicilio de las dos partes. |
| 7 | Descripción | 6.1.f | Qué se entregó, con detalle suficiente para fijar la base: formatos, número de publicaciones, campaña, periodo. Menciona los derechos de uso o la exclusividad si tienen precio aparte. |
| 8 | Precio unitario y descuentos | 6.1.f | El precio sin impuestos de cada concepto y cualquier descuento que no esté ya incluido. |
| 9 | Tipo de IVA | 6.1.g | El 21% para la mayoría de los creadores españoles. |
| 10 | Cuota de IVA | 6.1.h | El IVA repercutido, en una línea propia. |
| 11 | Bases separadas | 6.2 | Si una factura mezcla tipos, o conceptos con IVA y con inversión del sujeto pasivo, cada base va por separado. |
| 12 | Referencia a la exención | 6.1.j | Solo si el creador trata la operación como exenta: la factura debe citar el precepto legal o indicar que está exenta. Consulta a tu gestor antes de aceptar una factura exenta por servicios de contenido. |
| 13 | Mención de inversión | 6.1.m | "Inversión del sujeto pasivo" (o la fórmula equivalente del país del creador) cuando quien debe el IVA eres tú, el cliente. |
Algunas reglas alrededor de los datos importan tanto como los datos:
- Pide factura completa. La factura simplificada se admite hasta 400 euros con IVA incluido en la mayoría de los casos (artículo 4), pero para un gasto de empresa quieres la razón social, el NIF y el domicilio de tu empresa, y la cuota de IVA en su propia línea.
- Plazo. Si el cliente es una empresa, el creador debe expedir la factura antes del día 16 del mes siguiente a aquel en que se devengó el IVA (artículo 11) y enviarla en ese mismo plazo (artículo 18).
- Idioma y moneda. La factura puede estar en cualquier lengua y en cualquier moneda (artículo 12). Hacienda puede pedir una traducción, así que una factura en castellano o en inglés es más fácil de defender.
- Correcciones. Si una factura está mal, el creador emite una factura rectificativa (artículo 15) que remite a la original. No aceptes una factura nueva con el mismo número e importes distintos.
¿Cuándo debe aparecer la retención de IRPF?
La factura debe mostrar la retención de IRPF cuando una persona física residente en España te factura una actividad profesional. El tipo general es el 15% de la base imponible, y el 7% para un creador en sus primeros años de actividad profesional que te lo comunique por escrito (Real Decreto 439/2007, artículo 95). El artículo 6 del reglamento de facturación no incluye la línea de retención, pero la obligación de retener es tuya como pagador, así que finanzas debe ver el porcentaje y el importe en la factura y el total a pagar después de restarlos.
Contrasta la línea con la situación del creador:
- Autónomo con actividad profesional (sección 2 del IAE). Espera un 15%, o un 7% con una comunicación firmada que guardas. La Dirección General de Tributos encuadró a un creador de contenido que trabaja de forma personal en el grupo 869 de la sección 2 en la consulta V2390-24.
- Autónomo con actividad empresarial (sección 1 del IAE). Normalmente sin retención de IRPF. Una consulta anterior, la V0773-22, encuadró a un creador en epígrafes de la sección 1 de vídeo y fotografía. Anota el epígrafe del IAE del creador.
- Creador que factura a través de una sociedad española. Normalmente sin retención sobre un honorario por servicios. Vigila los importes descritos como cesión de derechos de imagen, que tienen sus propias reglas de retención.
- Creador residente en el extranjero. No hay línea de IRPF. Puede aplicarse el impuesto sobre la renta de no residentes (19% para residentes en la UE y el EEE, 24% para el resto por defecto), salvo que un convenio y un certificado de residencia fiscal lo eliminen. Tienes el razonamiento completo, con fuentes, en la guía sobre facturas, retención de IRPF e IVA en los pagos a creadores.
Dos señales de alarma en la línea de retención: una factura de un autónomo español sin línea de IRPF y sin explicación, y una factura cuyo total a pagar es la base más el IVA aunque el creador te dijo que es profesional. En los dos casos, pregunta antes de pagar. Si pagas el bruto y te olvidas de retener, Hacienda puede reclamar la retención a tu empresa igualmente.
¿Qué línea de IVA es la correcta?
La línea de IVA depende de dónde está establecido el creador, no de dónde está su audiencia.
| Creador | Línea de IVA en la factura | Qué haces tú |
|---|---|---|
| Autónomo o sociedad en la península o Baleares | IVA del 21%, con tipo y cuota | Lo deduces en tu modelo 303 si tu actividad lo permite. |
| Establecido en otro país de la UE | Sin IVA español; mención de inversión; NIF-IVA europeo del creador | Compruebas el NIF-IVA en VIES y autoliquidas el IVA en tu modelo 303. |
| Establecido fuera de la UE | Sin IVA español | Autoliquidas el IVA por inversión del sujeto pasivo. Pregunta a tu gestor si además debes emitir autofactura. |
| Establecido en Canarias, Ceuta o Melilla | No es IVA español; los impuestos indirectos locales (IGIC, IPSI) tienen sus propias reglas | Pregunta a tu gestor. |
La inversión del sujeto pasivo viene de la Ley 37/1992 del IVA (artículos 69 y 84): un servicio entre empresas tributa donde está establecido el cliente, y el cliente español es quien declara el IVA. Para un creador de otro país de la UE, la factura sigue las normas de facturación de su propio país, que salen de la misma directiva europea del IVA (Directiva 2006/112/CE, artículos 219 bis y 226). Espera ver el NIF-IVA del creador, el de tu empresa y la mención "Reverse charge" o su equivalente local.
Variantes del checklist según el tipo de creador
La mayor parte del checklist es igual para todos los creadores. Lo que cambia es la línea de impuestos y el documento extra que debes tener.
| Línea de IVA | Línea de retención | Documento extra que debes tener | |
|---|---|---|---|
| Autónomo español, actividad profesional | 21% | IRPF 15%, o 7% con comunicación | Comunicación del 7% firmada, si la pide |
| Autónomo español, actividad empresarial | 21% | Normalmente ninguna | Nota del epígrafe del IAE |
| Sociedad española del creador (S.L.) | 21% | Normalmente ninguna; revisa los derechos de imagen | NIF de la sociedad en el contrato |
| Creador en otro país de la UE | Ninguna; mención de inversión | Ninguna, o IRNR del 19% sin certificado de convenio | Comprobación en VIES; certificado de residencia fiscal |
| Creador fuera de la UE | Ninguna; autoliquidas tú | Ninguna, o IRNR del 24% sin certificado de convenio | Certificado de residencia fiscal |
| Agencia de representación que factura por el creador | 21% si la agencia es española | Normalmente ninguna en una factura de sociedad | Contrato que permite a la agencia facturar por el creador |
| Solo producto, sin dinero | Permuta; consulta a tu gestor | Ingreso a cuenta para profesionales | Registro del valor de mercado del producto |
Revisado el 1 de junio de 2026 con los textos consolidados del BOE enlazados en esta guía. La normativa fiscal cambia; vuelve a revisarla antes de cada ejercicio.
Agencias de representación. Cuando una agencia de representación te factura por un creador, la factura que revisas es la de la agencia, con su razón social y su NIF. Asegúrate de que el contrato dice que la agencia puede facturar y cobrar por el creador. No pagues a la agencia contra la factura del creador, ni al creador contra la de la agencia.
Tu propia agencia. Si una agencia de marketing lleva la campaña y te refactura, recibes una factura de la agencia por los costes de creadores y sus honorarios. La agencia revisa entonces la factura de cada creador. Pídele que tenga esas facturas a tu disposición.
Colaboraciones solo con producto: ¿qué archivas si no se mueve dinero?
Una colaboración solo con producto también necesita papeles, porque el producto entregado a cambio de contenido es un pago en especie. Para un creador profesional, la normativa obliga a quien paga en especie una actividad económica a hacer un ingreso a cuenta sobre el valor de mercado del producto (Real Decreto 439/2007, artículo 104). Con un creador al 15% y un producto de 300 euros, son 45 euros que ingresas en Hacienda en tu modelo 111, aunque el creador no haya recibido dinero.
También puede haber IVA. Cuando un servicio se paga con bienes, la Ley 37/1992 toma como base imponible el importe, expresado en dinero, acordado entre las partes (artículo 79). En la práctica, el creador puede deber IVA por el servicio y tu empresa puede deber IVA por el producto. Pregunta a tu gestor cómo documentar el intercambio: normalmente, una factura del creador por el servicio al valor del producto y un registro del producto que entregaste.
Para quien reseña productos como consumidor, sin actividad profesional, la DGT ha tratado los productos como una ganancia patrimonial en especie de esa persona (consultas V1161-25 y V1285-25). La frontera entre un consumidor que reseña y un creador profesional es un juicio sobre la persona. Un creador dado de alta en un epígrafe del IAE que factura a otras marcas es un profesional.
En cada colaboración solo con producto, archiva:
- las condiciones del regalo o el contrato, con las entregas pactadas;
- la lista de productos con su valor de mercado (el precio de venta al público el día del envío es una referencia razonable);
- el justificante de envío o de entrega;
- la factura del creador, si es profesional;
- el ingreso a cuenta en tu modelo 111, si procede.
El checklist para imprimir
Imprime esta sección o cópiala en tu procedimiento de pagos. Marca todas las casillas antes de que un pago a un creador salga de tu cuenta.
Al firmar el contrato
- El nombre legal del creador, o la razón social, coincide con su documento de identidad o con el registro mercantil.
- NIF recogido: NIF para España, NIF-IVA para la UE, identificador fiscal local fuera.
- País de residencia fiscal anotado.
- Situación fiscal anotada: autónomo (profesional o empresarial), sociedad o establecido en el extranjero.
- Comunicación del 7% de IRPF firmada y archivada, si el creador pide el tipo reducido.
- Certificado de residencia fiscal recogido para creadores en el extranjero, con su periodo de validez.
- El contrato fija los honorarios, lo que cubren, el plazo de pago y los datos de facturación.
Cuando llega la factura
- Número y serie presentes, en la secuencia del creador.
- Fecha de expedición presente; fecha de la operación si es distinta.
- Los dos nombres legales, los dos NIF y los dos domicilios presentes.
- La descripción coincide con el contrato: formatos, número de publicaciones, campaña, periodo y derechos de uso con precio.
- La base imponible coincide con los honorarios pactados.
- La línea de IVA encaja con el escenario: 21%, mención de inversión o un motivo que tu gestor acepte.
- La línea de retención encaja con el escenario: 15%, 7% con comunicación, ninguna o IRNR.
- Total a pagar = base + IVA − retención.
- NIF-IVA comprobado en VIES, para creadores de la UE.
Antes de pagar
- Entregas aprobadas y publicaciones en línea.
- El importe a transferir es igual al total a pagar de la factura.
- La cuenta bancaria o la cuenta de cobro está a nombre de la persona o sociedad de la factura.
- Nada de efectivo: no se permiten pagos en efectivo de 1.000 euros o más cuando una de las partes actúa como empresario o profesional (Ley 7/2012, artículo 7).
Después de pagar
- Retención incluida en el modelo 111 (residentes) o en el modelo 216 (no residentes) del periodo.
- Creador incluido en el resumen anual, modelo 190 o modelo 296.
- IVA por inversión del sujeto pasivo incluido en el modelo 303.
- Certificado de retenciones del año expedido al creador (Real Decreto 439/2007, artículo 108.3).
- Registro del pago archivado con la factura y los documentos de abajo.
Qué archivar con cada registro de pago
Archiva una carpeta (o un registro en tu sistema contable) por creador y por pago, con todos los documentos que explican por qué pagaste ese importe. Cuando un auditor o la Agencia Tributaria pregunte por qué transferiste 1.060 euros por unos honorarios de 1.000, la carpeta es la respuesta.
| Documento | Por qué lo guardas |
|---|---|
| Contrato u oferta firmada, con honorarios y entregas | Demuestra qué se pagaba y el importe pactado. |
| Factura del creador y, si existe, la rectificativa | Justifica el gasto y la deducción del IVA. |
| Enlace a cada publicación, con el registro de aprobación | Demuestra que el servicio se prestó. |
| Registro del pago o justificante de transferencia | Demuestra qué se pagó, cuándo y a quién. |
| Comunicación del 7%, nota del IAE, comprobación en VIES o certificado de residencia | Explica el tratamiento de retención e IVA que aplicaste. |
| Referencia del modelo de retenciones (111 o 216) | Demuestra que lo retenido llegó a Hacienda. |
| Registro del valor del producto, en acuerdos con producto | Justifica el ingreso a cuenta y el IVA de la permuta. |
Conserva el conjunto al menos seis años. Hacienda puede revisar un ejercicio durante cuatro años desde que terminó el plazo de declaración (Ley 58/2003 General Tributaria, artículo 66), y el Código de Comercio pide conservar libros y justificantes durante seis años (artículo 30). El artículo 19 del reglamento de facturación también pide conservar las facturas recibidas con su contenido original y de forma ordenada.
Ejemplo práctico: cuadrar una factura con un pago
Una marca de Madrid contrata a una creadora de Valencia para dos reels y tres stories por unos honorarios de 1.000 euros. La creadora es autónoma con actividad profesional y no ha pedido el tipo del 7%. Una agencia lleva la campaña para la marca. Todas las cifras son ilustrativas.
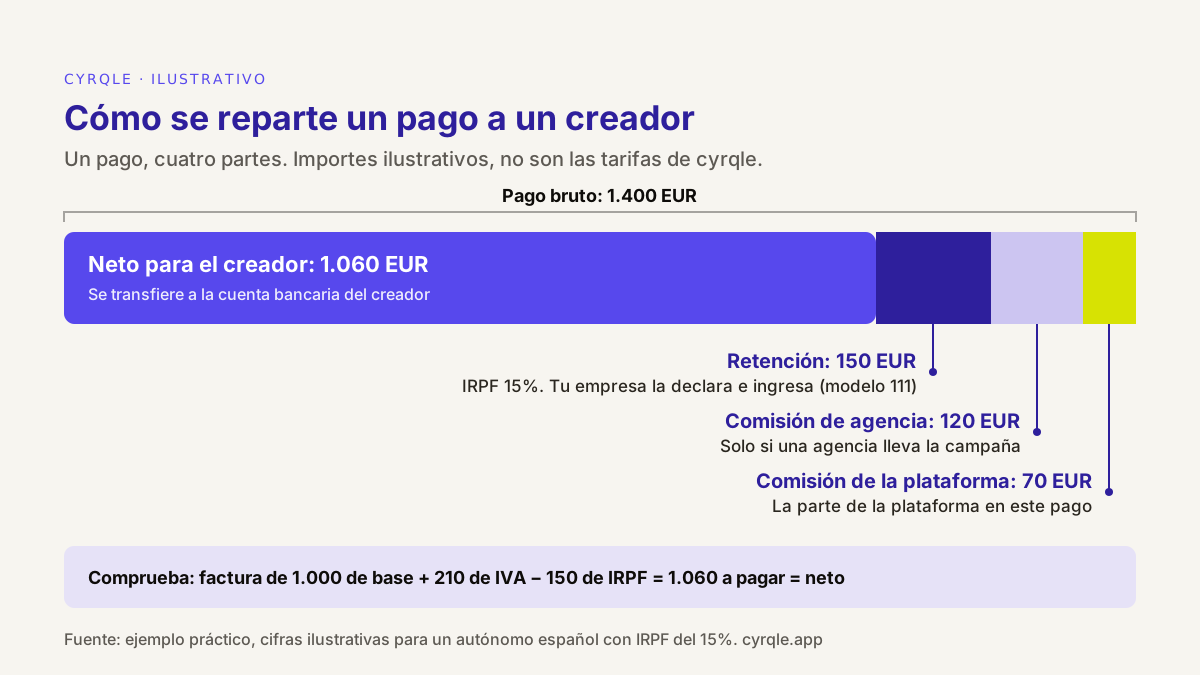
| Línea | Factura | Registro del pago | ¿Cuadra? |
|---|---|---|---|
| Base imponible | 1.000 EUR | ||
| IVA 21% | +210 EUR | ||
| IRPF 15% | −150 EUR | Retención: 150 EUR | Sí |
| Total a pagar | 1.060 EUR | Neto para el creador: 1.060 EUR | Sí |
| Comisión de agencia | No está en la factura de la creadora | 120 EUR | En la factura propia de la agencia |
| Comisión de la plataforma | No está en la factura de la creadora | 70 EUR | En la facturación propia de la plataforma |
Del ejemplo salen tres comprobaciones:
- El neto para la creadora es igual al total a pagar de la factura. Si la creadora hubiera enviado una factura de 1.210 euros (base más IVA, sin línea de IRPF), el pago de 1.060 no cuadraría. Pide la rectificativa antes de pagar, no después.
- Los 150 euros retenidos son deuda tuya. Van a tu modelo 111 del trimestre. La creadora los descuenta en su propia declaración de la renta.
- Las comisiones no son ingresos de la creadora. La comisión de agencia y la de la plataforma van en las facturas propias de la agencia y de la plataforma. Nunca aparecen en la factura de la creadora, y ella no debe facturártelas.
¿Y Verifactu y la factura electrónica?
Verifactu cambia el software con el que se emiten las facturas, no la lista de datos que revisas. El Real Decreto 1007/2023 fija los requisitos de los sistemas de facturación, y el Real Decreto-ley 15/2025 aplazó los plazos al 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y al 1 de julio de 2027 para el resto, autónomos incluidos. Desde esas fechas, las facturas de los creadores que usen un programa de facturación saldrán de sistemas adaptados. Tu checklist no cambia. La factura electrónica obligatoria entre empresas es otro proyecto con sus propias fechas; sigue los anuncios de la Agencia Tributaria.
Preguntas para tu gestor
Plantéalas una vez por roster o por campaña y escribe las respuestas en tu procedimiento de pagos:
- ¿Qué epígrafe del IAE aceptamos como "profesional" a efectos de retención, y qué le pedimos al creador que nos enseñe?
- ¿Cómo documentamos las colaboraciones solo con producto y las mixtas (dinero y producto), tanto en IRPF como en IVA?
- ¿Emitimos autofactura para creadores establecidos fuera de la UE?
- ¿Qué convenios se aplican a los países habituales de nuestros creadores, y cambia algo el artículo de artistas y deportistas para los creadores de contenido?
- ¿Cómo tratamos los honorarios descritos como cesión de derechos de imagen?
Cómo te ayuda cyrqle
cyrqle reúne la parte de pagos de una campaña con creadores en un solo sitio, así que la revisión de la factura tiene algo con qué cuadrar. No decide tu tratamiento fiscal, no recoge formularios fiscales, no emite la factura fiscal del creador ni presenta declaraciones. Eso sigue en manos de tu equipo de finanzas y de tu gestor.
- Condiciones antes de invitar. En compensación y contratos defines el tipo de acuerdo en el brief: Cash payment, Commission on every sale, Product gift o una combinación. Las invitaciones están bloqueadas hasta que la compensación está completa, así que los honorarios contra los que revisas la factura siempre quedan registrados.
- Un acuerdo firmado. La marca y el creador firman electrónicamente el Creator Collaboration Agreement. Las condiciones quedan congeladas en la firma y el PDF firmado está en la página Agreements, listo para la carpeta del pago.
- Pagos que libera una persona. Tú financias la campaña, cyrqle programa un pago cuando el creador entrega y alguien de tu equipo lo libera. Finanzas puede retener un pago hasta que la factura supere el checklist.
- El reparto en cada pago. Cada pago registra el neto para el creador, la comisión de cyrqle, la comisión de agencia si la hay y la retención aplicada. Puedes descargar un documento por pago y un extracto por creador y campaña con cada pago frente al importe pactado y la referencia de la transferencia de Stripe. El beneficiario aparece con el nombre legal verificado en el alta, no con su @usuario.
- Stripe Connect, en euros. Los creadores de Europa y Estados Unidos se dan de alta en los pagos a cuentas conectadas de Stripe y cobran en su banco. La liquidación es en EUR. Fuera de esas regiones, pagas por transferencia bancaria y registras el pago en cyrqle. Para el contexto, lee qué resuelve Stripe Connect en los pagos a creadores.
- La comisión se muestra, no se paga sola. El reparto de ingresos pendiente aparece en los informes como "Affiliate / rev-share owed". Pagarlo es un paso aparte, con su propia factura del creador.
Ten claro un límite: los documentos de pago de cyrqle son registros de pago, no facturas fiscales. Archívalos junto a la factura del creador, no en su lugar. Las agencias que pagan a creadores para varios clientes pueden llevar las condiciones y comisiones de cada cliente en la consola para agencias. Para ver cómo encaja el pago en una campaña, lee cómo llevar una campaña con creadores de principio a fin, o reserva una demo de 30 minutos.
FAQ
¿Puedo pagar a un creador sin factura en España?
No con seguridad. Sin una factura válida tu empresa no puede deducir el IVA, el gasto queda peor justificado y sigues teniendo la obligación de retener si procede. Pide la factura antes de liberar el pago. En acuerdos solo con producto, guarda además el valor de mercado del producto.
¿La factura de un influencer tiene que llevar el NIF de mi empresa?
En la práctica, sí. El reglamento hace obligatorio el NIF del destinatario solo en casos concretos, como la inversión del sujeto pasivo, pero quieres tu razón social, NIF y domicilio en toda factura que vayas a deducir, además de los del creador. Envía tus datos de facturación con el contrato para que la primera factura llegue bien.
¿Y si la factura del creador no tiene línea de IRPF?
Pregunta por qué antes de pagar. Un creador que factura a través de una sociedad, que está dado de alta en una actividad empresarial o que vive en el extranjero normalmente no lleva línea de IRPF. Un autónomo español con actividad profesional normalmente sí. Si procede la retención y pagas el bruto, Hacienda puede reclamártela igualmente.
¿Cómo corrige un creador una factura errónea?
El creador emite una factura rectificativa que remite a la original y muestra las cifras correctas. No aceptes una sustituta con el mismo número e importes distintos. Archiva juntas la original y la rectificativa.
¿Un creador extranjero puede facturar en inglés o en otra moneda?
Sí. El reglamento de facturación admite cualquier lengua y cualquier moneda (artículo 12 del Real Decreto 1619/2012). Hacienda puede pedir una traducción y tu contabilidad va en euros, así que anota el tipo de cambio que usaste. Los pagos de cyrqle se liquidan en EUR.
¿El extracto de pagos de cyrqle es una factura?
No. El extracto y el documento de cada pago registran lo pagado, el reparto y la referencia de Stripe. Son registros de pago. La factura del creador sigue siendo el documento fiscal, y necesitas los dos en la carpeta del pago.
Más en esta serie
- Cómo pagar a influencers en España: el razonamiento completo sobre IRPF, IVA, creadores extranjeros y producto regalado.
- Plantilla de contrato de influencer para España y la UE: la cláusula 7 fija honorarios, plazo de pago y datos de facturación.
- Los cuatro modelos de compensación de creadores: honorario fijo, reparto de ingresos, envío de producto e híbrido.
- La guía del creador para colaborar con marcas: envíasela a los creadores que te pregunten cómo facturarte.
Fuentes
- Real Decreto 1619/2012, Reglamento de facturación (artículos 4, 6, 11, 12, 15, 18 y 19): BOE-A-2012-14696
- Real Decreto 439/2007, Reglamento del IRPF (artículos 95, 104 y 108): BOE-A-2007-6820
- Ley 37/1992, del IVA (artículos 69, 79 y 84): BOE-A-1992-28740
- Directiva 2006/112/CE relativa al sistema común del IVA (artículos 219 bis y 226): EUR-Lex
- Ley 58/2003, General Tributaria (artículo 66): BOE-A-2003-23186
- Ley 7/2012, limitación de pagos en efectivo (artículo 7): BOE-A-2012-13416
- Real Decreto 1007/2023, requisitos de los sistemas de facturación: BOE-A-2023-24840
- Real Decreto-ley 15/2025, nuevos plazos de Verifactu: BOE-A-2025-24446
- Consultas vinculantes de la DGT V0773-22, V2390-24, V1161-25 y V1285-25: base de datos de consultas de la Dirección General de Tributos
Material relacionado.
Cómo facturar una colaboración de influencer a una marca: campos obligatorios, qué IVA e IRPF aplicar según dónde esté la marca, pagos en producto y plantilla.
Tarifario de influencers en plantilla: nivel, formato, tarifa base, control de CPM, derechos, exclusividad y urgencia, con fórmulas y un ejemplo relleno en EUR.
Guía paso a paso para reunir las publicaciones de clientes y creadores sobre tu marca en Instagram y TikTok: elegir términos, escoger el modo de búsqueda, programar monitores con un límite de presupuesto y revisar la cola.