
Pagar a influencers en el extranjero: retención, IVA y transferencias
Cómo pagar a influencers en el extranjero desde España: factura y retención por país, convenios, vías de pago y comisiones, quién paga el cambio y dónde llega Stripe.
Para pagar a un influencer en el extranjero desde España necesitas una factura del creador sin IVA español, una decisión sobre la retención del impuesto sobre la renta de no residentes y una vía de pago por la que el creador pueda cobrar. La parte fiscal depende de dónde reside el creador y de si tienes su certificado de residencia fiscal. La vía de pago también depende del país: una transferencia en euros dentro de Europa es barata y sencilla, mientras que una transferencia a Latinoamérica lleva comisiones y cambio de divisa que alguien tiene que pagar.
Esta guía es para quien paga: el equipo financiero de la marca, marketing operations y las agencias que pagan a creadores en nombre de sus clientes. Empieza donde termina la guía para pagar a influencers en España: con creadores de otros países de la UE, Reino Unido, Estados Unidos y Latinoamérica. Parte de que la empresa que paga está establecida en la Península o en Baleares. No es asesoramiento fiscal ni legal: cada convenio tiene su redacción, las consultas de Tributos resuelven casos concretos, y tu gestor o asesor fiscal debe confirmar cada escenario antes de pagar.
¿Qué cambia cuando el creador vive fuera de España?
Cambian tres cosas: la factura no lleva IVA español, se aplica otro impuesto sobre la renta y el dinero cruza una frontera. Lo demás sigue igual. Necesitas un contrato firmado, una factura válida y la prueba de que el contenido se ha entregado antes de liberar el pago.
- El IVA pasa a ser cosa tuya. Cuando un creador establecido fuera de España presta un servicio a tu empresa española, el servicio se entiende prestado en España (Ley 37/1992, artículo 69), pero eres tú quien declara el IVA por inversión del sujeto pasivo (artículo 84.Uno.2º). La factura del creador no lleva IVA español. Tú declaras y, si tu actividad lo permite, deduces el mismo importe en el Modelo 303.
- La retención pasa a ser IRNR. A un no residente no se le aplica la retención de IRPF. Aun así, la ley española puede considerar renta obtenida en España un servicio utilizado en territorio español (Real Decreto Legislativo 5/2004, artículo 13.1.b). El tipo general es del 19% para residentes en la UE o en el EEE con intercambio efectivo de información tributaria, y del 24% para el resto (artículo 25). La empresa que paga practica la retención (artículo 31) y la declara en el Modelo 216 y en el resumen anual, el Modelo 296.
- Un convenio puede eliminar la retención. Con la mayoría de los convenios de doble imposición, los beneficios empresariales de un creador sin establecimiento permanente en España solo tributan en su país de residencia. Para aplicar el convenio necesitas el certificado de residencia fiscal que emite la administración tributaria del creador. Sin él, se aplica el tipo general.
Los convenios tienen además un artículo propio para artistas y deportistas, y los asesores no siempre coinciden en cuándo la creación de contenido entra en él. Por eso conviene acordar el tratamiento de cada creador con tu asesor en lugar de aplicar una sola regla a todo el roster.
¿Con qué países tiene España convenio de doble imposición?
España tiene convenio en vigor con la mayoría de los países que suele tocar una campaña con creadores. El Ministerio de Hacienda publica la lista oficial de convenios para evitar la doble imposición. Cuando la consultamos para este artículo, incluía:
- Europa: Reino Unido, Portugal, Francia, Italia, Alemania, Irlanda, Países Bajos, Bélgica, Polonia, Suecia, Suiza y casi todos los demás países europeos. La excepción que hay que recordar es Dinamarca: su convenio con España quedó denunciado con efectos desde el 1 de enero de 2009.
- Norteamérica: Estados Unidos y Canadá.
- Latinoamérica: México, Colombia, Argentina, Chile, Brasil, Uruguay, Ecuador, Costa Rica, Panamá, República Dominicana, El Salvador, Bolivia, Paraguay, Venezuela y Cuba.
Perú no aparecía en la lista. Con un creador peruano, o de cualquier país sin convenio, cuenta con la retención general del 24% salvo que tu asesor encuentre otra vía. Revisa la lista antes de cada ejercicio, porque los convenios se firman, se renegocian y se denuncian.
Pide el certificado pronto. La información de la Administración sobre el impuesto de no residentes indica que el certificado de residencia emitido por las autoridades fiscales de otro Estado tiene una validez de un año (administracion.gob.es). Pídelo al firmar el contrato, guárdalo con él y solicita uno nuevo cuando caduque. Con un creador que trabaja contigo cada mes, es un recordatorio al año, no uno por pago.
País por país: factura, retención y documentos
La tabla resume los países de creadores más habituales para una marca española. La columna de retención muestra el tipo general español y lo que puede cambiar un convenio. No incluye el impuesto que el creador paga en su propio país, que es responsabilidad suya.
| IVA en la factura del creador | Retención española por defecto | Con convenio y certificado válido | Documentos que pedir | |
|---|---|---|---|---|
| Portugal, Francia, Italia, Alemania y la mayoría de la UE | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 19% | Normalmente 0% sobre beneficios empresariales | NIF-IVA europeo (compruébalo en VIES); certificado de residencia fiscal |
| Dinamarca | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 19% | Sin convenio en vigor desde 2009 | NIF-IVA europeo; consulta a tu asesor |
| Reino Unido | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 24% (ya no está en la UE) | Normalmente 0% sobre beneficios empresariales | Certificado de residencia fiscal de HMRC |
| Estados Unidos | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 24% | Normalmente 0% sobre beneficios empresariales | Certificado de residencia de EE. UU. (formulario 6166 del IRS) |
| México, Colombia, Argentina, Chile, Brasil | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 24% | Convenio en vigor; depende de su redacción | Certificado de residencia fiscal; factura válida en el país del creador |
| Perú | Ninguno; lo autoliquidas (inversión del sujeto pasivo) | IRNR 24% | Sin convenio en vigor en la lista de Hacienda | Factura; consulta a tu asesor |
Revisado con los textos consolidados del BOE y la lista de convenios de Hacienda enlazados en este artículo. "Normalmente 0%" se refiere al artículo estándar de beneficios empresariales para un creador sin establecimiento permanente en España; el artículo de artistas, los pagos por derechos de imagen o los cánones por derechos de uso pueden cambiar la respuesta.
Tres ideas de la tabla merecen ir aparte:
- Reino Unido pasó del 19% al 24%. Desde el Brexit, un creador residente en Reino Unido ya no tiene el tipo general de la UE y el EEE. Con un certificado válido de HMRC, el convenio entre España y Reino Unido suele eliminar la retención, así que el certificado pesa más que antes.
- La factura no tiene por qué estar en euros. El Reglamento de facturación permite expresar los importes en cualquier moneda, siempre que el impuesto repercutido figure en euros (Real Decreto 1619/2012, artículo 12). Un creador mexicano puede facturarte en pesos. Tú conviertes la base a euros para tus declaraciones de IVA y de retenciones, y tu contabilidad debe reflejar el tipo de cambio que usaste.
- Los derechos de uso pueden ser un canon. Si el contrato paga aparte una licencia para usar el contenido en anuncios, parte de la tarifa puede tratarse como canon, que tiene su propio artículo en el convenio y a menudo otro tipo. Pon los derechos de uso como una línea separada en el presupuesto y en la factura, y pregunta a tu asesor cómo tratarla. La calculadora de precios de derechos de uso explica cómo separar esa línea.
¿Qué vía de pago usar en cada región?
Usa una transferencia en euros o un proveedor de pagos regulado para los creadores de Europa, y una transferencia internacional para los de Latinoamérica. La vía no cambia los impuestos: un pago con Stripe, una transferencia SEPA y una transferencia SWIFT necesitan la misma factura y la misma decisión de retención.
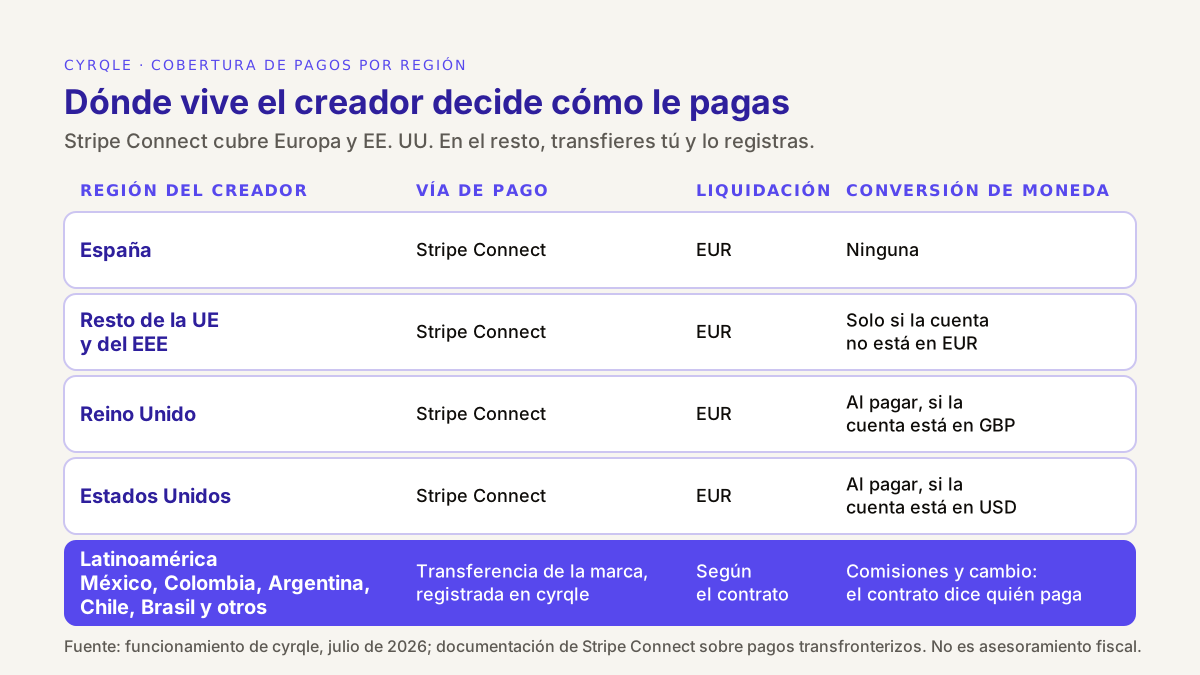
Transferencia SEPA (UE, EEE, Reino Unido, Suiza y algunos más). Los esquemas SEPA del European Payments Council cubren los 27 Estados de la UE más Reino Unido, Islandia, Noruega, Liechtenstein, Suiza, Mónaco, San Marino, Andorra, el Vaticano y varios países de los Balcanes. Para pagos en euros dentro de la UE, el Reglamento (UE) 2021/1230 obliga a los bancos a cobrar lo mismo por una transferencia transfronteriza en euros que por la nacional equivalente. La norma exige igualdad con el precio nacional, no que la transferencia sea gratis.
Transferencia internacional (SWIFT) para Latinoamérica y el resto del mundo. Una transferencia desde un banco español a México, Colombia o Argentina pasa por el banco emisor, a veces por uno o varios bancos corresponsales, y por el banco receptor. Cada uno puede cobrar. Al ordenar la transferencia eliges una opción de gastos:
| Opción | Quién paga las comisiones | Qué recibe el creador |
|---|---|---|
| OUR | Tú pagas las de tu banco y las de los bancos posteriores | El importe íntegro, salvo que un corresponsal descuente algo igualmente |
| SHA | Tú pagas tu banco; el creador paga el suyo y los corresponsales | Menos de lo que enviaste |
| BEN | El creador paga todas las comisiones, que se descuentan del importe | Menos de lo que enviaste, a veces bastante menos |
Dentro de la UE no puedes elegir. La ley española de servicios de pago establece que, cuando los dos bancos están en la UE, cada parte paga los gastos de su propio proveedor (Real Decreto-ley 19/2018, artículo 35.2). Es el modelo SHA, y por eso las transferencias SEPA siempre van con gastos compartidos.
Proveedores de pagos regulados. Una plataforma de pagos como Stripe Connect se encarga de verificar la identidad del creador, de sus datos bancarios y de dejar constancia de cada transferencia. Stripe documenta que las plataformas del EEE pueden hacer pagos transfronterizos a cuentas conectadas de EE. UU., Reino Unido, el EEE, Canadá y Suiza, y que los pagos transfronterizos en autoservicio no llegan más allá de esas regiones (documentación de Stripe). Para creadores latinoamericanos, lo realista es la transferencia bancaria.
Uses la vía que uses, evita el efectivo y las apps de pago personales para pagar a creadores. Dejan un rastro débil, y la Ley 7/2012, artículo 7 prohíbe pagar en efectivo 1.000 euros o más cuando una de las partes actúa como empresario o profesional.
¿Quién paga el cambio de divisa?
Paga la conversión quien recibe el dinero en una moneda distinta de la enviada, salvo que el contrato diga otra cosa. Si pagas 1.000 euros a una creadora mexicana, su banco los convierte a pesos con su tipo y su margen. Si acuerdas pagar 20.000 pesos, tu banco convierte los euros a pesos y tú asumes el coste y el riesgo de tipo de cambio.
Pon cuatro líneas en el contrato para que nadie discuta después de publicar. La plantilla de contrato con influencers para España y la UE tiene una cláusula de pago que puedes ampliar con ellas:
- Moneda de la tarifa. "La tarifa es de 1.000 EUR" o "La tarifa es de 20.000 MXN". Elige una.
- Opción de gastos de la transferencia. OUR si el creador debe recibir el importe íntegro, SHA si cada parte paga su banco.
- Conversión. Quién asume el margen de cambio del banco y qué fecha de tipo de cambio se aplica si la tarifa va en la moneda del creador.
- Retención. Que la tarifa es bruta y que retendrás el impuesto de no residentes salvo que el creador envíe un certificado de residencia fiscal válido antes del pago.
La mayoría de las marcas españolas pagan en euros y dejan que el banco del creador convierta. Mantiene la contabilidad simple y el coste previsible. Un creador con mucha audiencia en México y una agencia detrás puede pedir pesos. Si aceptas, trata la conversión como parte de la tarifa al comparar creadores.
Ejemplo práctico: una tarifa de 1.500 euros, cuatro países
Una marca española contrata a cuatro creadores para el mismo entregable a 1.500 euros cada uno. La marca paga en euros y puede deducir el IVA al completo. Todas las comisiones bancarias y márgenes de cambio son ilustrativos; la tarifa de tu banco y el tipo del día deciden las cifras reales.
| Portugal, con certificado | Reino Unido, sin certificado | México, con certificado | Perú, sin convenio | |
|---|---|---|---|---|
| Tarifa en la factura | 1.500 EUR | 1.500 EUR | 1.500 EUR | 1.500 EUR |
| IVA español | Inversión del sujeto pasivo, autoliquidado | Inversión del sujeto pasivo, autoliquidado | Inversión del sujeto pasivo, autoliquidado | Inversión del sujeto pasivo, autoliquidado |
| IRNR retenido | 0 | 24%: 360 EUR | 0 | 24%: 360 EUR |
| Importe enviado | 1.500 EUR | 1.140 EUR | 1.500 EUR | 1.140 EUR |
| Vía | Stripe Connect o SEPA | Stripe Connect | Transferencia SWIFT, OUR | Transferencia SWIFT, SHA |
| Comisión de tu banco (ilustrativa) | 0 | 0 | 30 EUR | 30 EUR |
| Lado del creador: comisiones y cambio (ilustrativo) | 0 | Conversión al pagar si la cuenta está en GBP | Margen de cambio de un 2% aprox. a pesos | Comisiones de corresponsales y conversión |
| Ingresado en Hacienda | 0 | 360 EUR (Modelo 216) | 0 | 360 EUR (Modelo 216) |
La lección está en la segunda y la cuarta columna. La misma tarifa deja al creador británico y al peruano 360 euros por debajo de lo que quizá esperaban, y solo uno de los dos puede arreglarlo. El británico puede enviar un certificado de HMRC; a partir de ahí, el convenio suele eliminar la retención, y tu asesor te dirá si cabe una rectificación o devolución para un pago ya hecho. El peruano no, porque no hay convenio que aplicar. Avisa a los creadores del segundo grupo al firmar el contrato, antes de que fijen su tarifa, no cuando les llegue el pago.
La retención es una deuda de tu empresa, no del creador. Si pagas el bruto y olvidas retener, la Agencia Tributaria puede reclamarte a ti esos 360 euros.
Checklist para pagar a creadores en el extranjero
- Al firmar el contrato: pide el nombre legal, la dirección, el país de residencia fiscal, el número fiscal o el NIF-IVA europeo y el certificado de residencia fiscal. Acuerda la moneda de la tarifa, la opción de gastos de la transferencia y quién asume la conversión.
- Antes del primer pago: comprueba el NIF-IVA en VIES, la fecha del certificado y la lista de convenios, y decide el tipo de retención con tu asesor.
- Revisión de la factura: sin IVA español, con la mención de inversión del sujeto pasivo, la tarifa en la moneda pactada y la descripción de los entregables, con los derechos de uso en una línea aparte. El checklist de la factura de un influencer para marcas repasa cada dato.
- Pago: paga el neto por la vía en la que el creador pueda cobrar y guarda la referencia de la transferencia.
- Después del pago: autoliquida el IVA en el Modelo 303, declara la retención en el Modelo 216, incluye al creador en el Modelo 296 y guarda juntos el certificado, el contrato, la factura, la publicación y la transferencia.
Si también haces campañas para el mercado mexicano, el playbook de Hot Sale México con creadores cubre el calendario y la campaña; este checklist cubre el pago.
Cómo te ayuda cyrqle
cyrqle gestiona la parte de pagos de una campaña con creadores, desde las condiciones del brief hasta el registro del pago. No decide tu tratamiento fiscal, no recoge certificados de residencia ni presenta declaraciones por ti. Eso sigue siendo cosa de tu equipo financiero y de tu asesor.
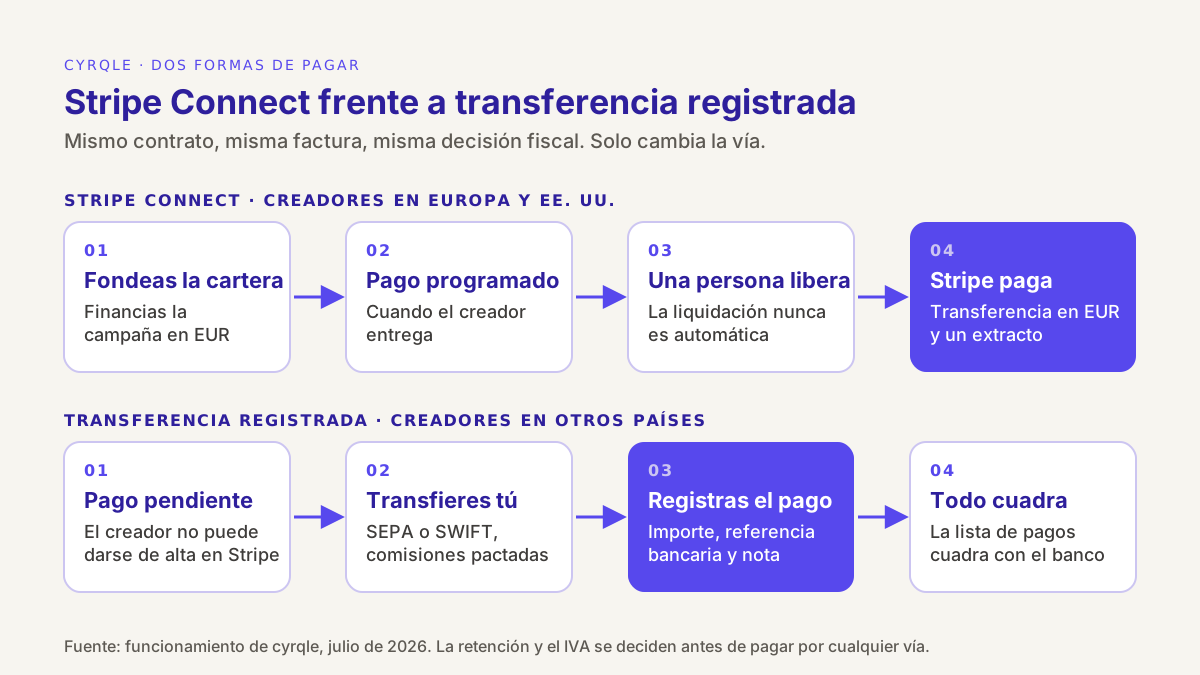
- Stripe Connect para Europa y EE. UU. En compensación y contratos fondeas la cartera de la campaña en euros. Cuando un creador entrega, cyrqle programa el pago y una persona de tu equipo lo libera. Los creadores de Europa y EE. UU. se dan de alta en Stripe Connect y cobran en su cuenta bancaria; la liquidación es en euros. La página de la integración con Stripe explica el alta, y por qué los marketplaces usan Stripe Connect para pagar a creadores da el contexto.
- Comprobación del país antes del alta. Antes de abrir una cuenta de cobro, cyrqle pregunta a Stripe si se puede pagar en el país del creador. Si no se puede, el creador ve que cobrará por transferencia bancaria, así nadie pasa una verificación de identidad para una cuenta que no puede recibir dinero.
- Transferencias registradas para el resto. A los creadores de Latinoamérica y otras regiones les envías la transferencia desde tu banco y usas Log offline wire en la campaña. Registras el importe, la referencia bancaria (por ejemplo, la referencia SWIFT MT103) y una nota de auditoría. El pago aparece en la lista de pagos de la campaña con tu usuario, así el registro de la campaña cuadra con el banco.
- Un extracto por pago. Cada pago muestra el reparto: neto para el creador, comisión de cyrqle, la comisión de la agencia si la hay y cualquier importe retenido. Tu equipo financiero puede cruzarlo con la factura del creador y con tu Modelo 216.
- Lo que cyrqle no hace. Liquida solo en euros. No convierte divisas, no paga a creadores en pesos ni en reales y no paga a creadores latinoamericanos a través de Stripe. La comisión por ventas se calcula en los informes; pagarla es un paso aparte.
Si diriges un equipo de marca, cyrqle para marcas muestra el resto del flujo, y puedes pedir una demo para ver los pagos y el registro de transferencias en una campaña real.
FAQ
¿Tengo que retener cuando pago a un influencer extranjero desde España?
Normalmente sí, salvo que un convenio lo evite. Una empresa española que paga a un creador no residente por un servicio utilizado en España retiene el impuesto de no residentes: un 19% a residentes en la UE y el EEE y un 24% al resto, incluido Reino Unido. Con un certificado de residencia fiscal válido, la mayoría de los convenios eliminan la retención sobre beneficios empresariales. Confírmalo con tu asesor.
¿Un creador de otro país me cobra IVA español?
No. Un creador establecido fuera de España te factura sin IVA español, y tú lo autoliquidas por inversión del sujeto pasivo en el Modelo 303. Si tu empresa puede deducir el IVA al completo, el impuesto devengado y el deducible se compensan en la misma declaración. Los creadores de Canarias, Ceuta y Melilla siguen otras reglas de imposición indirecta.
¿Puedo pagar a un creador de México o Argentina con Stripe Connect en cyrqle?
No. En cyrqle, los pagos con Stripe Connect cubren a creadores de Europa y Estados Unidos. A los creadores de México, Argentina y el resto de Latinoamérica les pagas por transferencia desde tu banco y registras el pago en cyrqle con el importe, la referencia bancaria y una nota de auditoría, para que el registro de pagos de la campaña esté completo.
¿Quién paga las comisiones de una transferencia internacional?
Depende de la opción de gastos. Con OUR pagas tú todas las comisiones y el creador debería recibir el importe íntegro; con SHA cada parte paga su banco; con BEN el creador lo paga todo. Dentro de la UE, la ley española obliga al modelo compartido. En transferencias fuera de la UE, deja la opción escrita en el contrato.
¿Pago a los creadores extranjeros en euros o en su moneda?
Pagar en euros simplifica tu contabilidad y deja el coste de la conversión del lado del creador. Pagar en moneda local hace previsibles los ingresos del creador, pero te traslada el riesgo de tipo de cambio y el margen de conversión. Ambas opciones funcionan si el contrato fija la moneda, la fecha del tipo de cambio y quién asume el margen del banco.
Fuentes
- Ministerio de Hacienda, convenios para evitar la doble imposición en vigor: hacienda.gob.es
- Real Decreto Legislativo 5/2004, Ley del IRNR (artículos 13, 25 y 31): BOE-A-2004-4527
- Ley 37/1992, del IVA (artículos 69 y 84): BOE-A-1992-28740
- Real Decreto 1619/2012, Reglamento de facturación (artículo 12, moneda y lengua): BOE-A-2012-14696
- Real Decreto-ley 19/2018, de servicios de pago (artículo 35.2, gastos compartidos): BOE-A-2018-16036
- Ley 7/2012, limitación de pagos en efectivo (artículo 7): BOE-A-2012-13416
- Reglamento (UE) 2021/1230, pagos transfronterizos en la Unión: EUR-Lex
- Administración General del Estado, impuesto sobre la renta de no residentes y certificados de residencia: administracion.gob.es
- Stripe, pagos transfronterizos con Connect: docs.stripe.com
- European Payments Council, ámbito geográfico de SEPA: europeanpaymentscouncil.eu
Notas de campo relacionadas.
Cómo pagar a un influencer en España si eres la marca: qué debe llevar la factura, cuándo retener IRPF, el IVA con creadores de la UE y de fuera, y los regalos.
Si tu agencia va a pagar influencers en nombre del cliente: quién financia, quién factura, quién retiene IRPF y cómo mostrar tu fee, con un pago de 1.000 EUR.
Calculadora del coste de una colaboración con un influencer en España: tarifa, comisión, producto, retención de IRPF, IVA y comisiones de pago y agencia.