
Cómo paga una agencia a influencers en nombre del cliente
Si tu agencia va a pagar influencers en nombre del cliente: quién financia, quién factura, quién retiene IRPF y cómo mostrar tu fee, con un pago de 1.000 EUR.
Cuando una agencia paga a influencers en nombre del cliente, cuatro preguntas definen todo el esquema: quién financia las tarifas de los creadores, quién recibe la factura del creador, quién practica la retención y cómo ve el cliente el fee de la agencia. Respóndelas en el contrato con el cliente antes de cerrar el primer creador, no a final de mes, cuando el equipo financiero pregunta por qué han salido 869,20 EUR de la cuenta de la agencia.
Imagina una agencia de Madrid que gestiona creadores para tres marcas: una firma de cosmética de Valencia, un retailer deportivo de Sevilla y un grupo de restauración de Barcelona. Los tres clientes piden lo mismo: "encargaos de los creadores, pagos incluidos". Esa frase puede describir dos esquemas legales y fiscales muy distintos, y con ellos cambian la facturación de la agencia, su tesorería y sus obligaciones de declaración.
Esta guía es para fundadores de agencia, directores de cuentas y responsables de finanzas en España. Explica las dos estructuras, quién factura y quién retiene en cada una, cómo presentar el fee de la agencia, y recorre un pago de 1.000 EUR hasta el último euro. No es asesoramiento legal ni fiscal: las consultas de la Dirección General de Tributos responden a casos concretos, así que confirma tu estructura con tu gestor o asesor fiscal. Para las reglas de facturas, IRPF e IVA desde el lado de la marca, empieza por cómo pagar a influencers en España.
¿Compras en nombre propio o pagas por cuenta del cliente?
Una agencia que paga a creadores por un cliente trabaja con una de dos estructuras. La normativa fiscal española las trata de forma distinta, así que elige una por cliente y déjala por escrito en el contrato.
Estructura A: la agencia compra y revende. La agencia contrata al creador en nombre propio, recibe su factura, la paga y factura al cliente el trabajo del creador más su fee. A efectos de IVA, el artículo 11.Dos.15º de la Ley 37/1992 establece que el mediador que actúa en nombre propio en una prestación de servicios se entiende que ha recibido y prestado por sí mismo esos servicios. En la práctica, la tarifa del creador pasa a ser ingreso de la agencia, y la agencia factura el importe completo con un 21% de IVA.
Estructura B: la agencia actúa en nombre del cliente. El creador contrata con el cliente y le factura a él. La agencia organiza el trabajo y, si mueve el dinero, paga al creador en nombre y por cuenta del cliente. El artículo 78.Tres.3º de la misma ley excluye de la base imponible de la agencia "las sumas pagadas en nombre y por cuenta del cliente en virtud de mandato expreso del mismo", los llamados suplidos. Vienen con tres condiciones: un mandato expreso del cliente, justificar la cuantía efectiva y no deducir el IVA que haya gravado esos importes. La agencia factura solo su propio fee, con IVA.
Hay una tercera opción que saca a la agencia del circuito del dinero: el cliente financia una cuenta de campaña en una plataforma de pagos y los creadores cobran desde ahí. Los contratos y las facturas siguen la estructura B, pero la agencia nunca tiene el dinero del cliente.
| La agencia compra y revende (A) | La agencia paga en nombre del cliente (B) | El cliente financia un monedero en una plataforma | |
|---|---|---|---|
| Quién firma con el creador | La agencia | El cliente (la agencia puede firmar como su representante) | El cliente, normalmente con la agencia operando la campaña |
| A quién factura el creador | A la agencia | Al cliente | Al cliente |
| El dinero pasa por la cuenta de la agencia | Sí, todo | Sí, como suplidos | No |
| Qué factura la agencia al cliente | Tarifa del creador más fee de la agencia, todo con 21% de IVA | Fee de la agencia con IVA; los suplidos, sin IVA | Solo el fee de la agencia |
| Quién retiene IRPF (creador en España) | La agencia, como pagadora | Confírmalo con tu asesor | Confírmalo con tu asesor |
| Facturación de la agencia en un pago de 1.000 EUR | 1.000 EUR | 100 EUR | 100 EUR |
| Riesgo si el cliente paga tarde | De la agencia | De la agencia, si paga antes de recibir los fondos | Ninguno para la agencia |
| Encaja mejor con | Precio cerrado, un precio por entregable | Precio transparente con pagos gestionados por la agencia | Precio transparente o cerrado, muchos creadores |
Revisado el 30 de septiembre de 2026 con el texto consolidado de la Ley 37/1992 en el BOE. La estructura A no es incorrecta. Encaja con agencias que venden un paquete a precio cerrado. Eso sí, supone más facturación declarada, más IVA en tesorería y toda la exposición si el cliente paga tarde.
¿Quién financia las tarifas de los creadores?
El cliente debería financiar el presupuesto de creadores antes de que los creadores entreguen. El error habitual es el contrario: la agencia paga a los creadores al entregar, factura al cliente a final de mes y espera 60 días a cobrar. En un mes con 40.000 EUR en tarifas de creadores, son 40.000 EUR de la tesorería de la agencia esperando en las cuentas a pagar del cliente.
Incluye tres puntos en el contrato con el cliente:
- Un calendario de financiación. Por ejemplo, el 100% del presupuesto de creadores de una campaña antes de enviar invitaciones, o un 50% al aprobar el brief y un 50% antes del primer pago.
- Qué pasa con los fondos no gastados. Un creador se cae, un entregable se cancela. Indica si el saldo pasa a la siguiente campaña o vuelve al cliente, y cuándo.
- Quién aprueba cada pago. Quien libera un pago debe comprobar antes el entregable contra el brief. Nombra el rol: el responsable de cuenta, la responsable de marketing del cliente, o ambos a partir de un importe.
Si usas la estructura B y la cuenta bancaria de la agencia, añade el mandato expreso que exige el artículo 78.Tres.3º. Basta una cláusula: el cliente autoriza a la agencia a pagar a los creadores indicados, en nombre y por cuenta del cliente, contra las facturas de los creadores emitidas a nombre del cliente.
¿Quién factura a quién?
La cadena de facturas sigue a la estructura. Si te equivocas, el cliente no puede deducirse el IVA, o la agencia declara ingresos que nunca fueron suyos.
| Paso | Estructura A (la agencia compra y revende) | Estructura B o monedero en plataforma (la agencia actúa por el cliente) |
|---|---|---|
| El creador factura a | La agencia: tarifa + 21% de IVA − IRPF | El cliente: tarifa + 21% de IVA − IRPF |
| La agencia factura al cliente | Tarifa del creador + fee de la agencia, + 21% de IVA sobre el total | Fee de la agencia + 21% de IVA. Los suplidos, si los hay, sin IVA |
| El cliente deduce el IVA de | La factura de la agencia | La factura del creador y la de la agencia |
| La agencia debe conservar | La factura del creador y su propia factura de venta | El mandato, la factura del creador al cliente y el justificante de cada pago |
Dos ideas prácticas te ayudarán.
Las facturas dirigidas al cliente llevan su razón social y su NIF. En la estructura B, el error más frecuente es una factura del creador a nombre de la agencia, y eso rompe el tratamiento de suplidos. Pon los datos de facturación del cliente en el brief que envías a los creadores.
La agencia puede preparar las facturas de los creadores, pero solo con un acuerdo. El artículo 5 del reglamento de facturación, el Real Decreto 1619/2012, permite que el destinatario o un tercero expida la factura en nombre del proveedor. Exige un acuerdo previo por escrito con el creador, un procedimiento para que el creador acepte cada factura y que se le envíe una copia. El creador sigue siendo responsable de la factura. Para los campos que necesita cualquier factura de un creador, usa la checklist de facturas de influencers para marcas en España.
¿Quién retiene el IRPF cuando paga una agencia?
En España retiene quien paga la renta del profesional. El Real Decreto 439/2007 (artículo 76) obliga a retener a las empresas y profesionales que satisfacen rentas sujetas a retención. El artículo 95 fija un 15% para actividades profesionales, o un 7% para el creador en sus primeros años que lo comunica por escrito al pagador. El retenedor ingresa la retención en la Agencia Tributaria con el modelo 111 trimestral.
- Estructura A. La agencia paga al creador un servicio que la propia agencia ha comprado, así que la agencia retiene, presenta el modelo 111 e incluye al creador en el resumen anual, el modelo 190.
- Estructura B y monedero en plataforma. La renta del creador procede del cliente, y la agencia o la plataforma mueven el dinero por cuenta del cliente. Si el retenedor es el cliente o la agencia es una cuestión jurídica para la que no hemos encontrado una consulta publicada de la Dirección General de Tributos sobre este caso exacto. Un arreglo habitual es que retenga y declare el cliente, con la agencia preparando las cifras, pero es una opción que hay que confirmar, no una regla. Decídelo con tu asesor y déjalo por escrito en el contrato, porque Hacienda puede reclamar la retención no ingresada a quien tenía la obligación.
Hay dos reglas que valen en cualquier estructura:
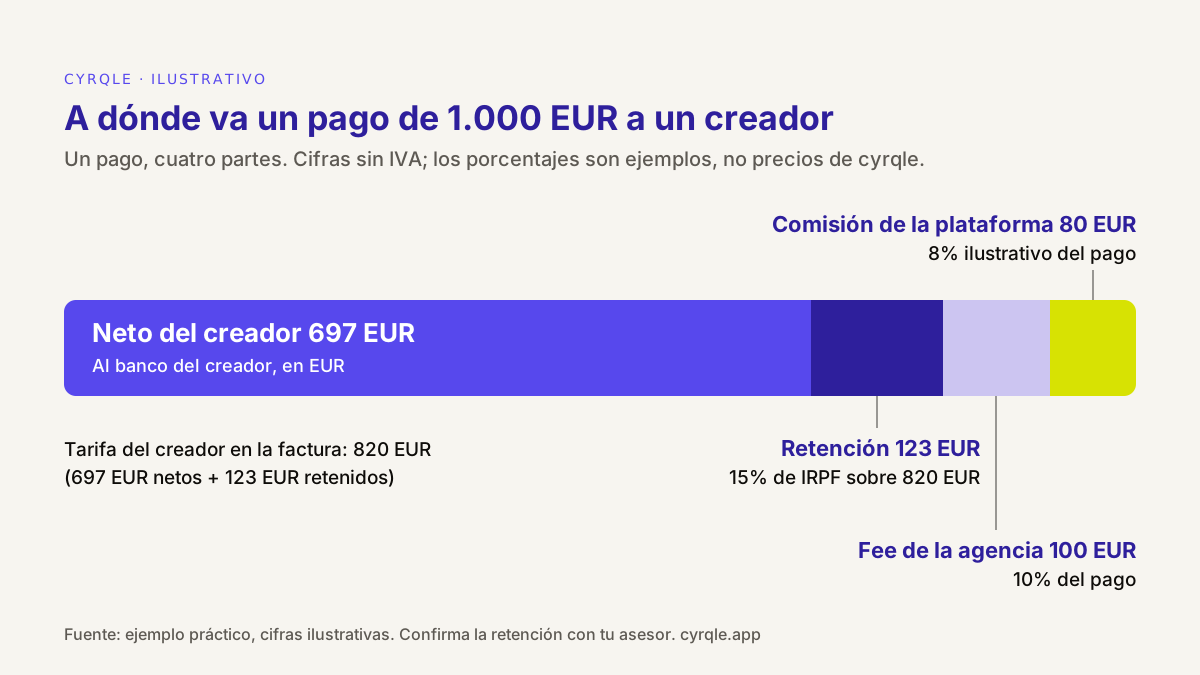
- La base de la retención es la tarifa del creador, no el presupuesto de la campaña. Si un cliente paga 1.000 EUR y 180 EUR son el fee de la agencia y la comisión de la plataforma, el 15% se aplica a los 820 EUR del creador, no a 1.000 EUR.
- La retención depende del creador, no de ti. Un creador que factura a través de una sociedad española normalmente no lleva retención de IRPF. Un creador fuera de España tributa por el impuesto de no residentes y su factura va con inversión del sujeto pasivo en el IVA. Pagar a creadores de otros países cubre la UE, el Reino Unido y Latinoamérica.
Recoge la situación fiscal de cada creador al firmar: autónomo o sociedad, epígrafe del IAE, país de residencia, cualquier comunicación del 7% y un certificado de residencia fiscal si reside fuera.
¿Cómo debe aparecer el fee de la agencia?
Muestra el fee de la agencia como una línea propia en el registro económico, aunque el cliente solo vea una cifra bruta. Lo que ve el cliente es una decisión comercial que fija tu contrato. Lo que registra tu equipo financiero no puede ser opcional.
| Presentación | Qué ve el cliente | Cuándo encaja | Qué vigilar |
|---|---|---|---|
| Transparente | Tarifa del creador, fee de la agencia y coste de la plataforma, desglosados | Clientes con equipo de compras o derecho de auditoría | El cliente puede comparar tu fee con el de otras agencias línea a línea |
| Precio cerrado (oculto) | Un precio bruto por creador o por campaña | Paquetes, clientes pequeños, un precio por entregable | Si el contrato promete transparencia de costes, ocultar el fee lo incumple |
| Margen incluido en la tarifa | Una tarifa de creador con el margen de la agencia ya incluido | Programas de embajadores largos con tarifas fijas | El creador nunca ve el margen; asegúrate de que su factura coincide con lo que cobra |
Tres reglas mantienen cualquiera de ellas en orden:
- Pon la presentación en el contrato con el cliente. "Fees desglosados en cada informe" o "un precio por entregable, margen de agencia no desglosado". Así las dos partes saben qué mostrará el informe.
- Factura el fee de la agencia con IVA. Una agencia española aplica un 21% de IVA a su fee cuando factura a un cliente español, sea cual sea la presentación.
- Guarda internamente el reparto completo. Neto del creador, comisión de la plataforma, fee de la agencia y retención, por cada pago. Es lo que concilias a final de mes y lo que enseñas si un cliente ejerce su derecho de auditoría.
Cuánto cobrar es otra pregunta. Cómo cobran las agencias por los servicios de influencers compara retainer, porcentaje de inversión y fee por resultados.
Ejemplo práctico: un pago de 1.000 EUR a un creador
Toma un pago de 1.000 EUR financiado por el cliente, por dos reels de una autónoma española que factura como profesional con un 15% de IRPF. Todas las cifras son ilustrativas. La comisión de plataforma del 8% es un ejemplo, no un precio de cyrqle, y el fee de agencia del 10% es un ejemplo de las condiciones de un cliente.
| Línea | Importe | Quién lo recibe | Documento |
|---|---|---|---|
| El cliente financia el pago | 1.000 EUR | Monedero de la campaña | Registro de la financiación |
| Comisión de la plataforma (8% ilustrativo) | 80 EUR | La plataforma | Extracto de la plataforma |
| Fee de la agencia (10%) | 100 EUR | La agencia | Factura de la agencia: 100 + 21 de IVA = 121 EUR |
| Tarifa de la creadora | 820 EUR | La creadora | Factura de la creadora al cliente |
| IRPF retenido (15% de 820) | 123 EUR | Agencia Tributaria, con el modelo 111 del retenedor | Declaración de retenciones |
| Neto de la creadora | 697 EUR | La cuenta bancaria de la creadora | Extracto del pago |
El reparto no incluye el IVA. La factura de la creadora suma un 21% de IVA sobre 820 EUR, es decir, 172,20 EUR, así que el total de la factura es 820 + 172,20 − 123 = 869,20 EUR. El cliente debe ese IVA además de los 1.000 EUR, y lo deduce en su modelo 303 si puede deducir el IVA al completo. Acordad antes del primer pago cómo llega ese IVA a la creadora: como transferencia aparte o incluido en el mismo presupuesto.
Ahora, el mismo acuerdo con la estructura A. La creadora factura a la agencia 820 + 172,20 de IVA − 123 de IRPF. La agencia le paga 869,20 EUR, ingresa 123 EUR en Hacienda y factura al cliente 1.000 + 210 de IVA = 1.210 EUR (suponiendo que el coste de plataforma va incluido en el precio). La agencia declara 1.000 EUR de ingresos en lugar de 100 EUR y tiene 1.210 EUR pendientes de cobro hasta que el cliente pague. Ninguna estructura cambia el coste neto para el cliente. Las dos cambian quién soporta la tesorería y las declaraciones. Para ver todas las líneas de coste de un acuerdo, comisión y producto incluidos, lee el coste real de una colaboración con un creador.
Checklist de pagos para agencias
- Contrato con el cliente: estructura (A o B), calendario de financiación, fondos no gastados, quién aprueba los pagos, quién retiene, presentación del fee y mandato expreso si pagas en nombre del cliente.
- Brief para los creadores: a nombre de quién va la factura, con razón social y NIF, y las condiciones de pago.
- Alta de cada creador: situación fiscal, epígrafe del IAE, comunicación del 7% si aplica, certificado de residencia fiscal si reside fuera y cuenta bancaria o de cobro a su nombre.
- Antes de invitar: el cliente ha financiado el presupuesto, o la parte acordada.
- Al entregar: el entregable coincide con el brief y lo aprueba la persona que fija el contrato.
- Antes del pago: la factura va a nombre de la parte correcta, la retención coincide con la situación del creador y el reparto está bien.
- Después del pago: el retenedor presenta el modelo 111 o 216, la agencia factura su fee y finanzas casa cada extracto de pago con la factura del creador y la de la agencia.
Cómo te ayuda cyrqle
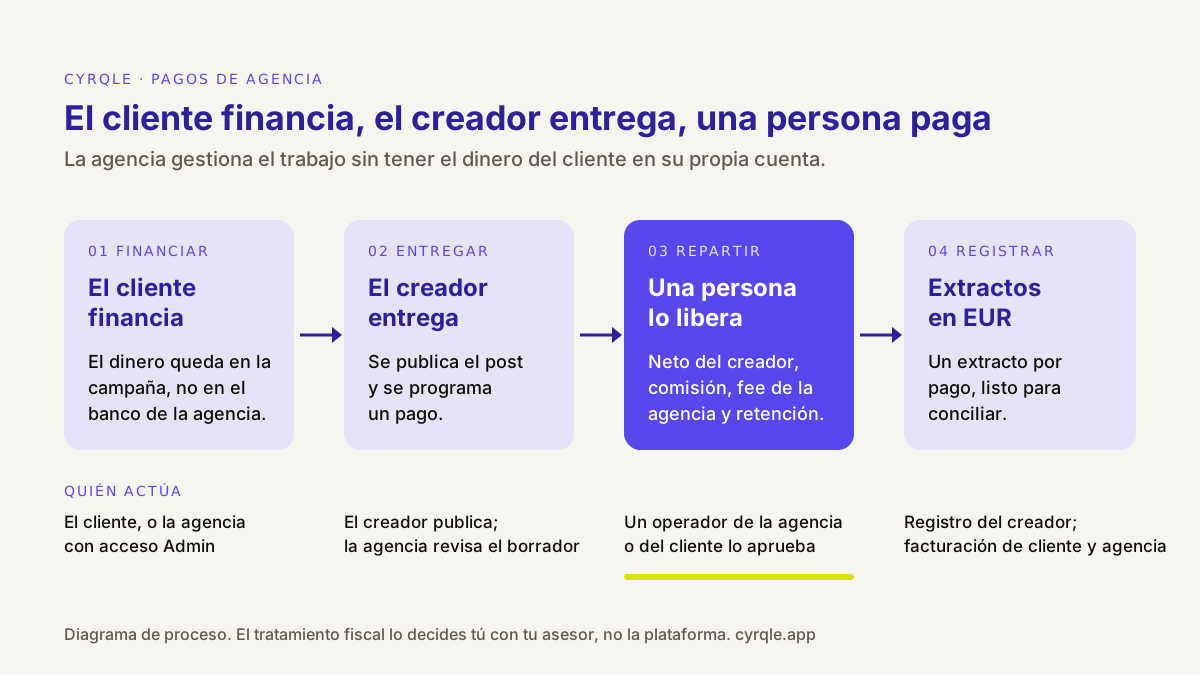
cyrqle está pensado para la tercera opción: el cliente financia, la agencia gestiona el trabajo y el dinero no pasa por la cuenta de la agencia. Registra el reparto de cada pago. No decide tu tratamiento fiscal, no recoge formularios fiscales ni presenta declaraciones. Eso sigue siendo cosa de tu equipo financiero y tu asesor.
- Un espacio de trabajo por cliente. Desde cyrqle para agencias vinculas cada marca cliente, eliges acceso Read, Editor o Admin, y usas Act As para trabajar dentro del espacio del cliente. Financiar una campaña o enviar un contrato requiere Admin. Gestionar marcas cliente como agencia explica la configuración paso a paso.
- El cliente financia el monedero de la campaña. En compensación y contratos fijas las condiciones del acuerdo en el brief (Cash payment, Commission on every sale, Product gift o una combinación) y las invitaciones quedan bloqueadas hasta que la compensación está completa. El dinero del cliente financia la campaña; cyrqle programa un pago cuando el creador entrega.
- Una persona libera cada pago. La liquidación no es automática. Quien aprueba revisa el entregable y después libera el pago.
- Un reparto en cuatro partes por pago. Cada pago registra el neto del creador, la comisión de cyrqle, el fee de la agencia y la retención, con un extracto o factura por pago. Si tu agencia tiene su propia cuenta conectada de Stripe, el fee de la agencia de cada pago se le transfiere.
- Liquidación en EUR con Stripe Connect. Los creadores en Europa y Estados Unidos cobran en su banco a través de Stripe Connect, en euros; la integración con Stripe explica el alta. Para creadores de otros países, la marca paga por transferencia bancaria y lo registra.
- Presentación del fee por cliente. En una campaña de cliente con condiciones de agencia, la tarjeta de margen de agencia muestra Hidden mode, Transparent o Margin applied, y solo la ven los operadores de la agencia. Puedes ocultar las tarifas de los creadores en los informes para el cliente, para toda la campaña o para un creador, y tu vista interna de pagos sigue mostrando la tarifa completa. En Billing de la agencia, Client money agrupa por cliente lo financiado, el fee, el neto, lo pagado, la comisión y el saldo del monedero.
Límites, con honestidad: la liquidación es solo en EUR, la comisión por ventas pendiente se calcula y se muestra en los informes pero se paga en un paso aparte, y cyrqle no ingresa retenciones ni presenta el modelo 111. Los planes para agencias son una cuota mensual a medida más uso; la página de precios explica la estructura. Para ver el reparto con las condiciones de tus clientes, reserva una demo de 30 minutos para agencias.
FAQ
¿Puede una agencia pagar a influencers en nombre de un cliente?
Sí. La agencia compra el trabajo del creador en nombre propio y lo revende, o paga en nombre del cliente con un mandato expreso. En el primer caso, el creador factura a la agencia y todo el importe es ingreso de la agencia. En el segundo, el creador factura al cliente y la agencia factura solo su fee. Deja la elección por escrito en el contrato antes del primer pago.
¿Quién retiene el IRPF cuando una agencia paga a un creador por un cliente?
Retiene quien paga la renta del creador. Si la agencia compra en nombre propio, la agencia retiene el 15% (o el 7%) y presenta el modelo 111. Si la agencia paga en nombre del cliente, o el cliente financia un monedero en una plataforma, confirma con tu asesor si el retenedor es el cliente o la agencia, y ponlo en el contrato.
¿Deben pasar las tarifas de los creadores por la cuenta de la agencia?
Solo si decides revender, o si tienes un mandato expreso y guardas el justificante de cada pago como suplido. Si no, haz que el cliente financie directamente el presupuesto de creadores, por ejemplo en un monedero de campaña. Así la agencia no asume riesgo de impago y su facturación refleja su fee, no las tarifas de los creadores.
¿Cobra la agencia IVA sobre las tarifas de creadores que solo paga?
Depende de la estructura. Si la agencia revende en nombre propio, aplica un 21% de IVA sobre todo el importe, tarifa del creador incluida. Si paga como suplidos en nombre del cliente, esos importes quedan fuera de su base imponible y solo aplica IVA a su propio fee. Tampoco puede deducir el IVA de los suplidos.
¿Puede el cliente ver el fee de la agencia?
Solo si tu contrato lo dice. Las agencias usan precio transparente, precio cerrado por entregable o un margen incluido en la tarifa del creador. Vea lo que vea el cliente, registra internamente el reparto completo de cada pago. Si el contrato promete transparencia de costes o derecho de auditoría, ocultar el fee no elimina esa obligación.
Fuentes
- Ley 37/1992, del Impuesto sobre el Valor Añadido (artículos 11.Dos.15º y 78.Tres.3º): BOE-A-1992-28740
- Real Decreto 439/2007, Reglamento del IRPF (artículos 76 y 95): BOE-A-2007-6820
- Real Decreto 1619/2012, Reglamento de facturación (artículo 5): BOE-A-2012-14696
- Agencia Tributaria, modelo 111
Notas de campo relacionadas.
Calculadora del coste de una colaboración con un influencer en España: tarifa, comisión, producto, retención de IRPF, IVA y comisiones de pago y agencia.
Cómo pagar a influencers en el extranjero desde España: factura y retención por país, convenios, vías de pago y comisiones, quién paga el cambio y dónde llega Stripe.
Cómo pagar a un influencer en España si eres la marca: qué debe llevar la factura, cuándo retener IRPF, el IVA con creadores de la UE y de fuera, y los regalos.