
¿Tributan los influencers por los productos gratis que reciben?
¿Tienen los influencers que tributar por un producto gratis ante Hacienda? Renta en especie explicada, dónde no hay consenso, qué guardar y cuándo ir al gestor.
¿Tributan los influencers por un producto gratis ante Hacienda? Normalmente, sí. Cuando una marca te envía un producto a cambio de una publicación, la ley del IRPF lo trata como una renta en especie, valorada por lo que ese producto vale normalmente en el mercado. Un producto sin obligación de publicar es una zona gris, pero no hemos encontrado ninguna consulta oficial que trate un regalo de una marca a un creador como algo exento.
Piensa en Lucía, creadora de lifestyle en Sevilla. En un mes le llegan tres paquetes: un set de cosmética de 250 euros "para un Reel", una bicicleta de 600 euros más 400 euros en efectivo por tres publicaciones, y una caja de PR de 90 euros con una nota que dice "sin compromiso, disfrútalo". Ninguno parece un ingreso. Los tres pueden acabar en su declaración de la renta.
En esta guía te explicamos la renta en especie en lenguaje claro, repasamos los casos más habituales, señalamos dónde no coinciden las fuentes oficiales y los asesores, te damos la lista de documentos que debes guardar y te decimos cuándo llamar a tu gestor. Se refiere al territorio fiscal común: País Vasco y Navarra tienen su propio IRPF, y Canarias aplica IGIC en lugar de IVA. No es asesoramiento fiscal: para tu caso concreto, consulta a un gestor o asesor fiscal.
¿Qué es una renta en especie?
Una renta en especie es un ingreso que recibes en forma de bienes, derechos o servicios en lugar de dinero. La Ley del IRPF (Ley 35/2006, artículo 42.1) la define como la utilización, consumo u obtención, para fines particulares, de bienes, derechos o servicios de forma gratuita o por un precio inferior al normal de mercado, aunque no le suponga un gasto real a quien la concede. El artículo 43.1 establece que, con carácter general, se valora por su valor normal en el mercado.
Para ti, como creador o creadora, eso significa que un producto enviado a cambio de contenido no es "gratis". Es tu caché, pagado de otra forma. Si una marca te habría pagado 250 euros en efectivo por el mismo Reel, un producto de 250 euros es el mismo ingreso a efectos fiscales.
Hay dos reglas más que importan en la práctica:
- El ingreso a cuenta. Cuando un pagador español tendría que practicar retención sobre un pago en dinero, y paga en especie, debe hacer un ingreso a cuenta a Hacienda. Para rendimientos de actividades profesionales, el reglamento lo calcula aplicando el tipo de retención al valor de mercado (Real Decreto 439/2007, artículo 104). El tipo general para profesionales es el 15%, o el 7% en tus primeros años (artículo 95.1).
- El ingreso a cuenta forma parte de tu renta. Según el artículo 43.2 de la Ley del IRPF, al valor del producto se suma el ingreso a cuenta, salvo que la marca te lo haya repercutido. El artículo 99.6 va más allá: cuando existe obligación de ingresar a cuenta, se presume que se ha hecho, y tú lo incluyes en tu base aunque la marca no lo haya ingresado. Después lo deduces como impuesto ya pagado.
Así que un regalo no es un vacío legal. Es un pago que se ve menos, y el papeleo sigue existiendo.
¿En qué caso estás?
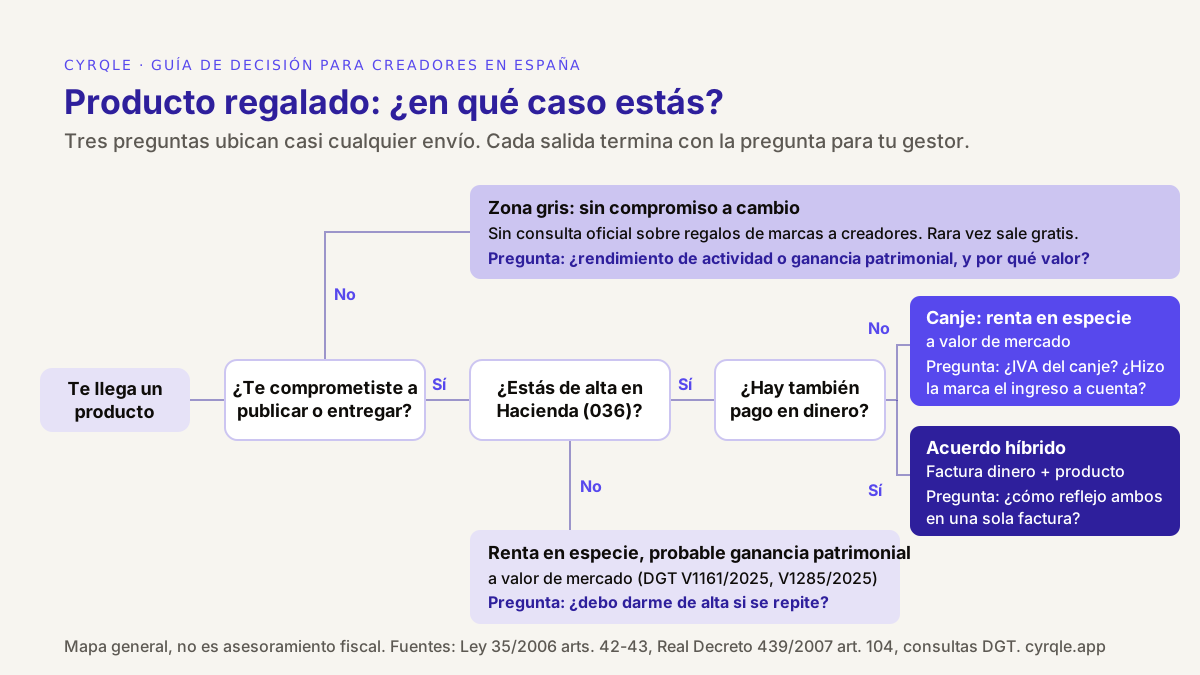
Tres preguntas ubican casi cualquier envío: ¿te comprometiste a publicar o entregar algo?, ¿estás de alta en Hacienda como creador?, ¿hubo también pago en dinero?
| Tratamiento probable en el IRPF | IVA | Pregunta a tu gestor | |
|---|---|---|---|
| Creador de alta, solo producto a cambio de contenido (canje) | Rendimiento de actividad a valor de mercado. Una marca española puede tener que hacer un ingreso a cuenta (15% o 7%) si tu actividad es profesional | Tu servicio sigue siendo una prestación con contraprestación. La base del IVA es el importe en dinero acordado por el producto (Ley 37/1992, art. 79.Uno) | ¿Cómo liquidamos el IVA del canje y la marca hizo el ingreso a cuenta? |
| Creador de alta, producto más dinero (híbrido) | Rendimiento de actividad: el dinero más el valor de mercado del producto | 21% sobre toda la base: dinero más valor acordado del producto | ¿Cómo reflejo las dos partes en una sola factura? |
| Sin alta, producto ocasional para una reseña | Según la DGT, ganancia patrimonial en especie a valor de mercado, en la base general (V1161/2025, V1285/2025) | Sin resolver. Normalmente ninguno mientras no actúes como empresario, pero una consulta posterior de la DGT citada por fuentes secundarias (V2159-25) sujetó a IVA los programas de producto a cambio de reseñas. Consúltalo con tu gestor | ¿Tengo que darme de alta si se vuelve habitual? |
| Sin obligación de publicar (caja de PR, seeding) | Zona gris. No hemos encontrado consultas sobre regalos de marcas a creadores. Si te dedicas a crear contenido, cuesta defender que el regalo no tiene que ver con tu actividad | Poco claro si no hay un intercambio acordado | ¿Es rendimiento de actividad o ganancia patrimonial, y por qué valor? |
| Producto cedido que debes devolver | La DGT ha tratado el uso del producto como renta en especie cuando hay que devolverlo (V1161/2025) | Depende de si se acordó un servicio | ¿Cómo valoro el uso temporal? |
| Vendes productos que recibiste | Una ganancia o pérdida en la venta, o rendimiento de actividad si vendes como negocio (V1285/2025) | Vender como empresario puede sujetar la venta a IVA | ¿Necesito un epígrafe de comercio (IAE) para revender? |
Abajo tienes el detalle de cada fila.
Estás de alta y cambias contenido por producto
Si estás de alta en Hacienda como creador (declaración censal en el Modelo 036 o 037, normalmente como autónomo), el producto que recibes por tu contenido forma parte de los ingresos de tu actividad. Trátalo como un caché. Valóralo a precio de mercado, inclúyelo en una factura y decláralo con el resto de tus ingresos. La parte del IVA la vemos más abajo, en los puntos de desacuerdo.
No estás de alta y reseñas un producto de vez en cuando
La Dirección General de Tributos (DGT) ha analizado el caso de personas que reciben productos gratis a cambio de probarlos y reseñarlos en una plataforma de venta online. En las consultas vinculantes V1161/2025 (1 de julio de 2025) y V1285/2025 (10 de julio de 2025), trató los productos como una ganancia patrimonial en especie, valorada a precio de mercado e integrada en la base imponible general. La V1285/2025 añadía que recibir y reseñar productos no era, en ese caso, una actividad económica a efectos del IAE, pero que venderlos después sí lo sería.
Las dos consultas tratan de programas de reseñas en una plataforma de compras, no de colaboraciones con creadores. Muestran cómo razona la DGT con un particular. No te dicen que un creador que publica contenido patrocinado con regularidad sea un "particular".
La marca te envía una caja de PR sin compromiso
Es el caso por el que más preguntan los creadores, y el que tiene menos orientación oficial. Las marcas lo llaman gifting o seeding: enviar producto y esperar que se hable de él. Algunos asesores sostienen que un producto enviado sin condiciones no paga ningún servicio. Otros recuerdan que la marca te lo envía por tu audiencia, así que, si te dedicas a crear contenido, está ligado a tu actividad. No hemos encontrado una página de la AEAT ni una consulta de la DGT que lo resuelva para creadores. Lo que sí podemos decir: en el IRPF, tanto el rendimiento de actividad como la ganancia patrimonial van a la base imponible general, así que la calificación importa sobre todo para la factura, el IVA y el alta, no para si ese valor tributa.
Dinero más producto
El acuerdo híbrido es el más fácil, porque ya hay una factura. Incluye el caché en dinero y el valor acordado del producto. Nuestra guía sobre cómo facturar una colaboración con una marca en España te enseña los campos, la línea de IVA y la de retención, con plantilla.
¿Dónde no coinciden las fuentes?
Los textos oficiales son claros en el principio: los bienes recibidos gratis para uso particular son renta en especie a valor de mercado. Son menos claros sobre cómo se aplica a los creadores. Estos son los cuatro puntos en los que oirás respuestas distintas.
1. ¿Tu actividad es profesional o empresarial?
De esto depende que una marca española te retenga sobre el caché en dinero y haga un ingreso a cuenta sobre el producto. Los rendimientos profesionales (sección 2.ª de las tarifas del IAE) llevan retención; los empresariales (sección 1.ª) normalmente no. La DGT encuadró a una creadora de contenido en dos epígrafes de la sección 1.ª, de vídeo y fotografía, en la consulta V0773-22 (2022), y en el grupo 869 de la sección 2.ª, un epígrafe profesional, en la consulta V2390/2024 (21 de noviembre de 2024). Tu epígrafe figura en tu declaración censal. Díselo a la marca y deja que tu gestor decida cuál encaja con tu trabajo.
2. ¿Un regalo sin compromiso es renta?
Mira la zona gris de arriba. La respuesta honesta es que depende de los hechos: si hubo algún acuerdo, aunque fuera implícito, sobre publicar; si te dedicas a crear contenido; y si la marca lo trata como un gasto de marketing ligado a ti. Si tienes dudas, anota el regalo y pregunta.
3. ¿Cuál es el "valor normal de mercado"?
La ley habla de valor normal de mercado, no de "lo que pone la factura de la marca" ni de "cero porque yo nunca lo compraría". El punto de partida habitual es el PVP el día que recibiste el producto. Un precio más bajo al que cualquier cliente podía comprarlo en ese momento, como un precio de rebajas público, puede ser un argumento razonable. Uses el que uses, apunta cómo has llegado a la cifra y guarda una captura.
4. ¿Cómo funciona el IVA en un canje?
En las operaciones pagadas en especie, la base del IVA es el importe en dinero que las partes acordaron por la parte no dineraria (Ley 37/1992, artículo 79.Uno). Al tipo general del 21%, un canje por un producto de 250 euros lleva 52,50 euros de IVA sobre tu servicio. En sentido estricto, un canje son dos operaciones: tu contenido para la marca y el producto de la marca para ti, y cada parte puede repercutir IVA por la suya. En la práctica, cada marca y cada gestor lo resuelven de forma distinta. Acordad por escrito, antes de publicar, quién paga cada importe y en efectivo.
Un punto más, en el que no hay discusión: el decreto de influencers, el Real Decreto 444/2024, cuenta los ingresos en especie para su umbral de 300.000 euros de "usuarios de especial relevancia" (artículo 3.2). La mayoría de los creadores están muy por debajo, pero los productos y los viajes cuentan. En nuestro artículo sobre si la ley de influencers te afecta como creador tienes los umbrales y las obligaciones.
Ejemplo práctico: los tres paquetes de Lucía
Todas las cifras son ilustrativas. Lucía está de alta como creadora profesional y sus marcas son empresas españolas que le aplican el 15%.
| Paquete | Lo que acordó | Renta a declarar | Ingresado a cuenta por la marca | IVA en su factura |
|---|---|---|---|---|
| Set de cosmética, PVP 250 € | Un Reel, solo producto | 250 € + 37,50 € = 287,50 € | 15% × 250 = 37,50 € | 21% × 250 = 52,50 € |
| Bicicleta, PVP 600 €, más 400 € en efectivo | Tres publicaciones | 1.000 € + 90 € = 1.090 € | Retención 15% × 400 = 60 €; ingreso a cuenta 15% × 600 = 90 € | 21% × 1.000 = 210 € |
| Caja de PR, PVP 90 € | Nada; aun así publicó una story | 90 €, calificación por confirmar | Poco claro | Poco claro |
Cómo leer la tabla:
- El set de cosmética. La marca ingresa 37,50 euros a cuenta en Hacienda. Si no se los repercute a Lucía, ella declara 287,50 euros y se deduce 37,50 euros como impuesto ya pagado. Los 52,50 euros de IVA son el importe que hay que acordar por escrito.
- La bicicleta. La factura de Lucía tiene una base de 1.000 euros. La marca le paga 400 € + 210 € de IVA − 60 € de retención = 550 euros en efectivo, y le entrega la bici. En su declaración computa 1.000 euros de ingresos (más los 90 euros del ingreso a cuenta, salvo que se los hayan repercutido) y 150 euros ya pagados.
- La caja de PR. Su gestor decide si es rendimiento de actividad o ganancia patrimonial. En cualquier caso, unos 90 euros van a su base general. Lucía guarda la nota de "sin compromiso" con el resto de documentos.
La lección para Lucía: el dinero que puede gastar de estos tres paquetes son 550 euros, pero la renta que declara ronda los 1.467 euros. Con un tipo marginal ilustrativo del 30%, el impuesto solo por la parte en producto (unos 1.067,50 euros) sale por unos 320 euros. Las marcas ya ingresaron 127,50 euros a cuenta; el resto sale de su bolsillo. Ten eso en cuenta al poner precio a un canje, como explicamos en producto regalado o colaboración pagada: cuándo decir que sí.
¿Qué documentos debes guardar de cada colaboración?
Abre una carpeta por colaboración con ocho documentos. Te permiten demostrar qué recibiste, qué diste a cambio y cómo lo valoraste.
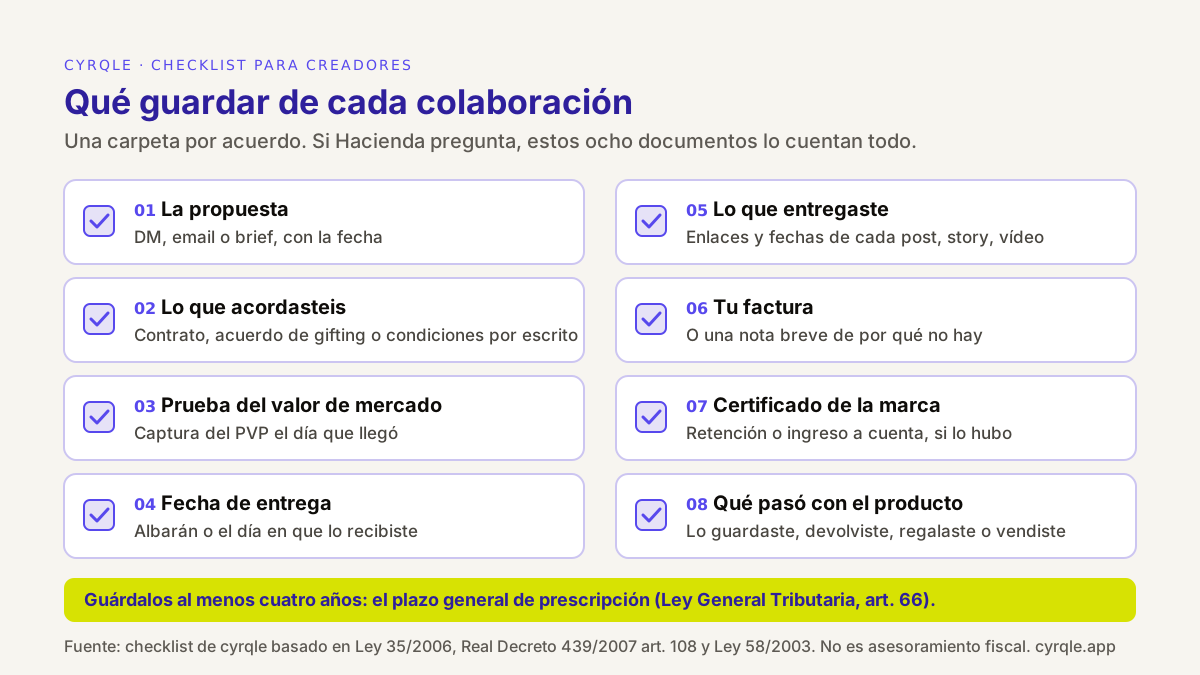
- La propuesta. El DM, el email o el brief, con su fecha. Demuestra si publicar era una condición.
- Lo que acordasteis. Un contrato, un acuerdo de gifting breve o, como mínimo, condiciones por escrito. Nuestra plantilla de acuerdo de gifting de producto cubre lo básico en español e inglés.
- Prueba del valor de mercado. Una captura del PVP el día que llegó el producto, o el valor que la marca indicó por escrito.
- Fecha de entrega. El albarán o el día en que lo recibiste. Decide en qué ejercicio fiscal cae.
- Lo que entregaste. Enlaces y fechas de cada post, story y vídeo.
- Tu factura, o una nota breve de por qué no hay (por ejemplo, "regalo sin compromiso, sin servicio acordado").
- El certificado fiscal de la marca. Quien retiene o ingresa a cuenta debe darte un certificado con los importes antes de que empiece la campaña de la renta (Real Decreto 439/2007, artículo 108.3). Pídelo si no llega.
- Qué pasó con el producto. Si lo guardaste, lo devolviste, lo regalaste o lo vendiste, y cuándo. Una venta puede cambiar el tratamiento fiscal.
Guarda la carpeta al menos cuatro años. Según el artículo 66 de la Ley General Tributaria, es el plazo general en el que Hacienda puede revisar una declaración, y empieza a contar cuando termina el plazo de presentación, así que en la práctica es más largo.
¿Cuándo deberías hablar con un gestor?
Habla con tu gestor antes de que el problema crezca, no cuando llegue una carta. Estos son los momentos en los que merece la pena pagar la consulta:
- Antes de tu primer acuerdo pagado o en producto, para decidir si te das de alta, en qué epígrafe y cómo facturar.
- Cuando los canjes se vuelven habituales. Una reseña al año no es lo mismo que un paquete por semana.
- Cuando un solo producto vale más que un caché normal, como una bici, un viaje o un móvil.
- Cuando te envía producto una marca de fuera de España, porque las reglas de IVA y retención cambian según dónde esté la marca.
- Cuando piensas vender productos que recibiste.
- Cuando recibes una carta o un requerimiento de la AEAT.
Lleva las preguntas del árbol de decisión, tu carpeta de documentos y una lista de todas las marcas con las que has trabajado este año. Para la parte de negocio del trabajo con marcas, precios y contratos, lee la guía del creador para colaboraciones con marcas.
Cómo te ayuda cyrqle
cyrqle no calcula tus impuestos, no presenta declaraciones y no da asesoramiento fiscal. Lo que hace es reunir los datos de cada acuerdo en un solo sitio, que es la mayor parte de lo que necesita tu gestor.
- Ves el tipo de acuerdo antes de aceptar. En la app para creadores, cada brief muestra la compensación que fijó la marca: Pago en efectivo, Comisión por cada venta, Regalo de producto o una combinación. Una marca no puede invitarte hasta haberla fijado, así que un canje nunca es una sorpresa.
- Las condiciones se firman y se congelan. Tú y la marca firmáis electrónicamente el acuerdo de colaboración (Creator Collaboration Agreement), y las condiciones quedan fijadas en el momento de la firma. Ese registro firmado es el punto 2 del checklist.
- Los pagos en dinero tienen justificante. En los acuerdos en efectivo pagados a través de Stripe Connect (disponible en Europa y EE. UU.; en el resto, la marca paga por transferencia y lo registra), cada pago muestra el desglose, incluida la retención si la hay, con un justificante o factura por pago. En nuestra guía para cobrar a través de Stripe Connect te enseñamos cómo funciona.
En compensación y contratos puedes ver cómo configuran las marcas cada tipo de acuerdo. cyrqle para creadores está en lista de espera; puedes apuntarte desde la página para creadores.
FAQ
¿Tengo que tributar por cajas de PR que no he pedido?
Puede que sí. Un producto enviado sin obligación es una zona gris, y no hemos encontrado ninguna consulta oficial que lo trate como exento para un creador. Si te dedicas a crear contenido, cuesta defender que el regalo no tiene nada que ver con tu actividad. Anótalo y pregunta a tu gestor cómo calificarlo.
¿Cómo valoro un producto regalado a efectos fiscales?
Por su valor normal de mercado. El punto de partida habitual es el PVP el día que lo recibiste. Guarda una captura y una nota de cómo calculaste la cifra.
¿La marca tiene que retener por un producto?
Si la marca es una empresa española y tu actividad es profesional, en general hace un ingreso a cuenta del 15%, o del 7% en tus primeros años, sobre el valor de mercado del producto (Real Decreto 439/2007, artículo 104). Si tu actividad es empresarial, normalmente no hay retención. Pide a la marca su certificado.
¿Tengo que darme de alta como autónomo para recibir productos?
No automáticamente. La DGT trató a una persona que reseñaba productos de forma ocasional como un particular con una ganancia patrimonial, no como una actividad económica (V1285/2025). Si publicas contenido patrocinado con regularidad o facturas a marcas, lo probable es que debas darte de alta. Consulta a un gestor antes de que se convierta en algo habitual.
¿Y si regalo o vendo el producto?
Regalarlo no deshace la renta que recibiste. Venderlo puede generar una ganancia o una pérdida, y vender como negocio puede obligarte a darte de alta en una actividad de comercio y repercutir IVA (V1285/2025). Anota qué hiciste y cuándo.
¿Es igual en Latinoamérica?
No. Cada país tiene sus propias reglas sobre rentas en especie y sobre quién debe retener. Esta guía cubre solo el territorio fiscal común de España.
Fuentes
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas, arts. 33, 42, 43 y 99: https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Real Decreto 439/2007, Reglamento del IRPF, arts. 95, 104 y 108: https://www.boe.es/buscar/act.php?id=BOE-A-2007-6820
- Ley 37/1992, del Impuesto sobre el Valor Añadido, arts. 79 y 90: https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740
- Ley 58/2003, General Tributaria, art. 66: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 444/2024, art. 3: https://www.boe.es/buscar/act.php?id=BOE-A-2024-8716
- Agencia Tributaria, Manual práctico de Renta 2025, ganancias no derivadas de transmisiones: https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/irpf-2025/c11-ganancias-perdidas-patrimoniales/determinacion-importe-ganancias-perdidas-patrimon-generales/no-derivadas-transmisiones-elementos-patrimoniales.html
- Agencia Tributaria, Modelo 036 de declaración censal: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/G322.shtml
- Agencia Tributaria, tipos impositivos del IVA: https://sede.agenciatributaria.gob.es/Sede/iva/calculo-iva-repercutido-clientes/tipos-impositivos-iva.html
- Dirección General de Tributos, consultas vinculantes V0773-22, V2390/2024, V1161/2025 y V1285/2025 (busca el número en la base de datos de la DGT): https://petete.tributos.hacienda.gob.es/consultas/
Notas de campo relacionadas.
¿Vale la pena un canje de influencer? Cómo decidir: valor del producto frente a tu tiempo, derechos de uso, etiquetado, impuestos en España y contraoferta.
¿Colaboración falsa o estafa? Checklist para influencers: dominios parecidos, pagos por adelantado, enlaces de acceso, solo visibilidad, spec work y derechos.
Si tu agencia va a pagar influencers en nombre del cliente: quién financia, quién factura, quién retiene IRPF y cómo mostrar tu fee, con un pago de 1.000 EUR.